UNIFINplatform

Solution

Unifin Swaps

La suite conduit un swap d'une cotation à un rapport au référentiel sous contrôle des limites.
Demandes de cotation aux teneurs de marché, contrôles avant négociation, confirmation le jour même, collatéral et compression trimestrielle.
Le portefeuille est valorisé, la couverture est en place et la vue réglementaire correspond aux livres.

  • La suite OTC
  • Demandes de cotation
  • Reporting au référentiel
Toutes les solutions

Écrans en service des terminaux produit

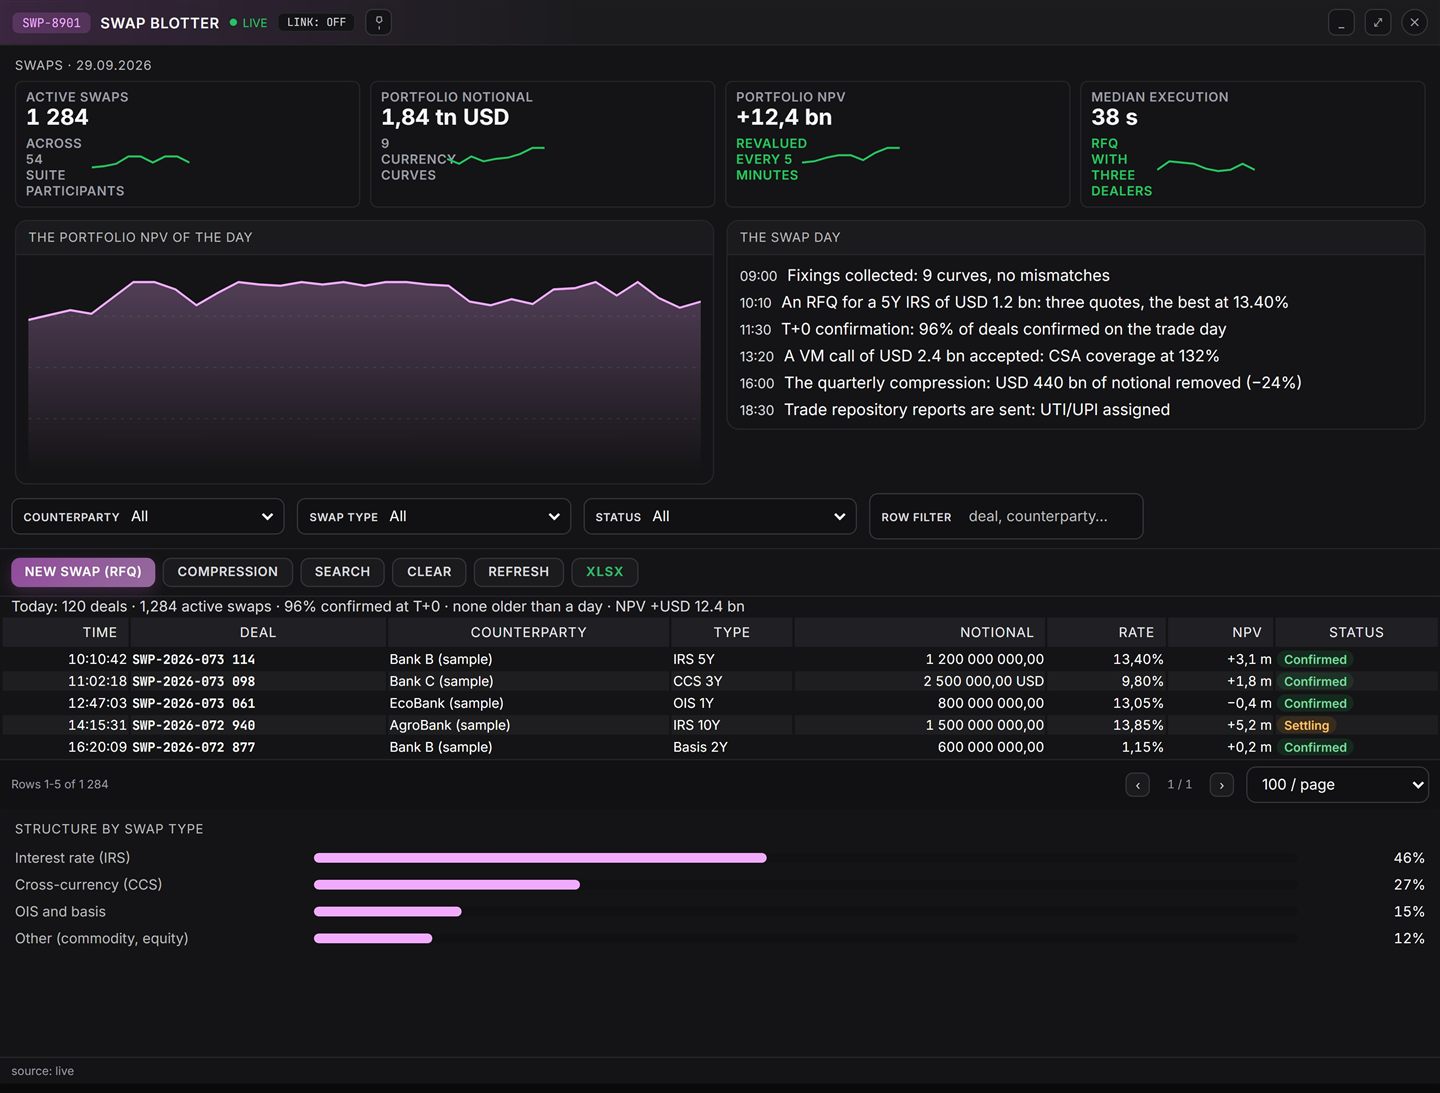
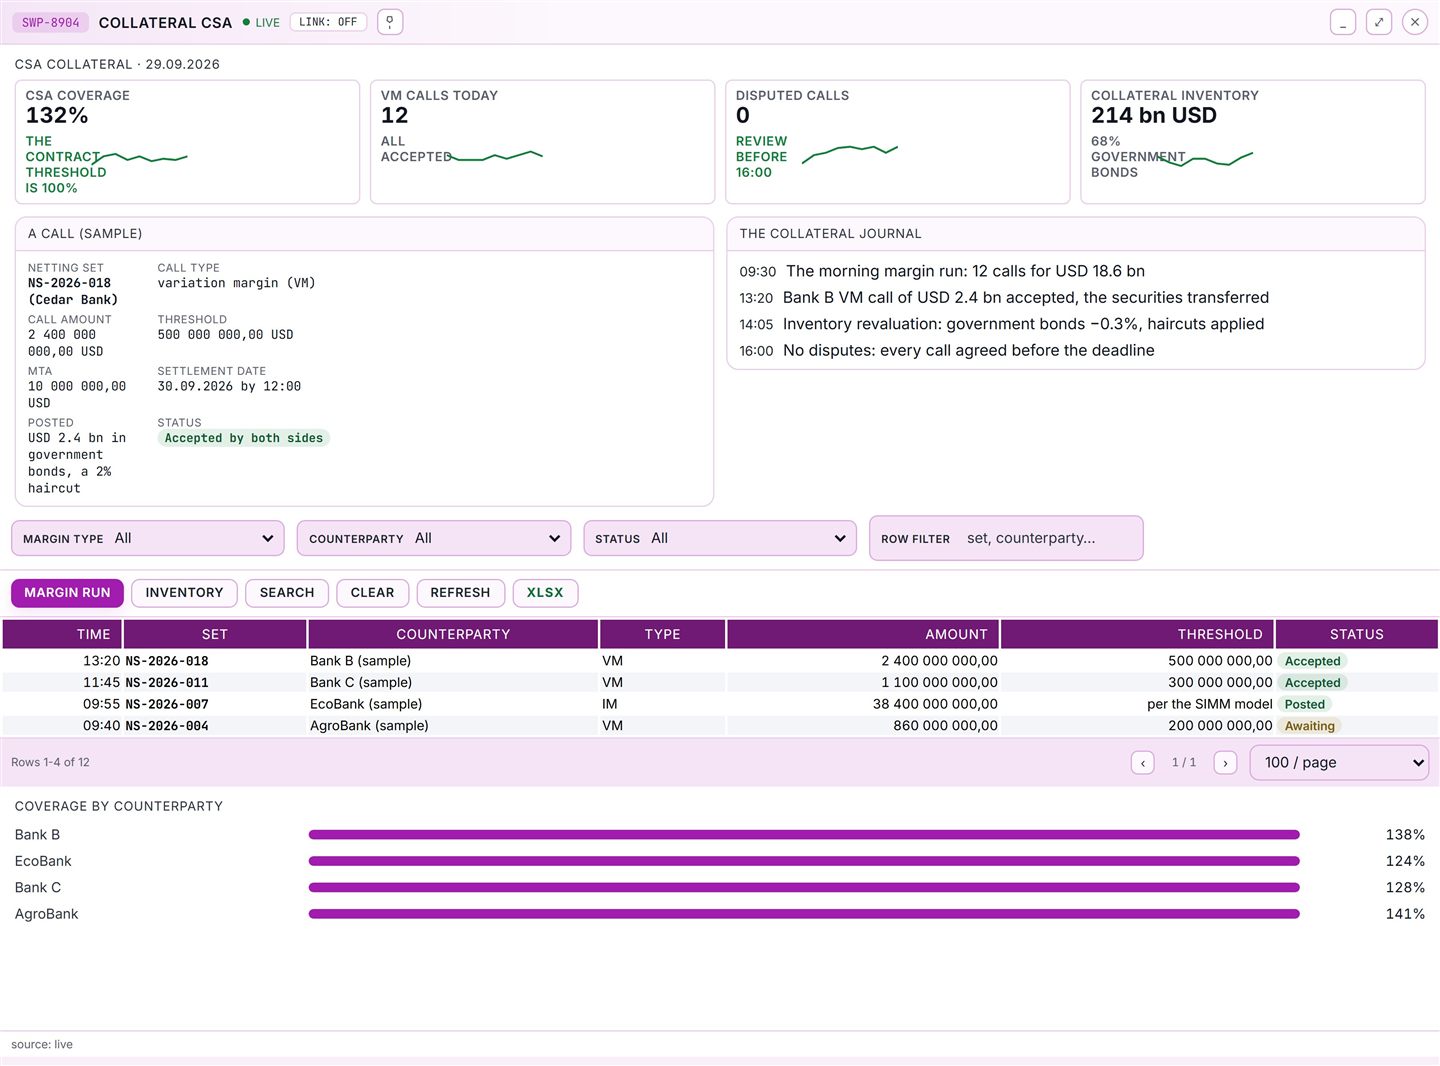
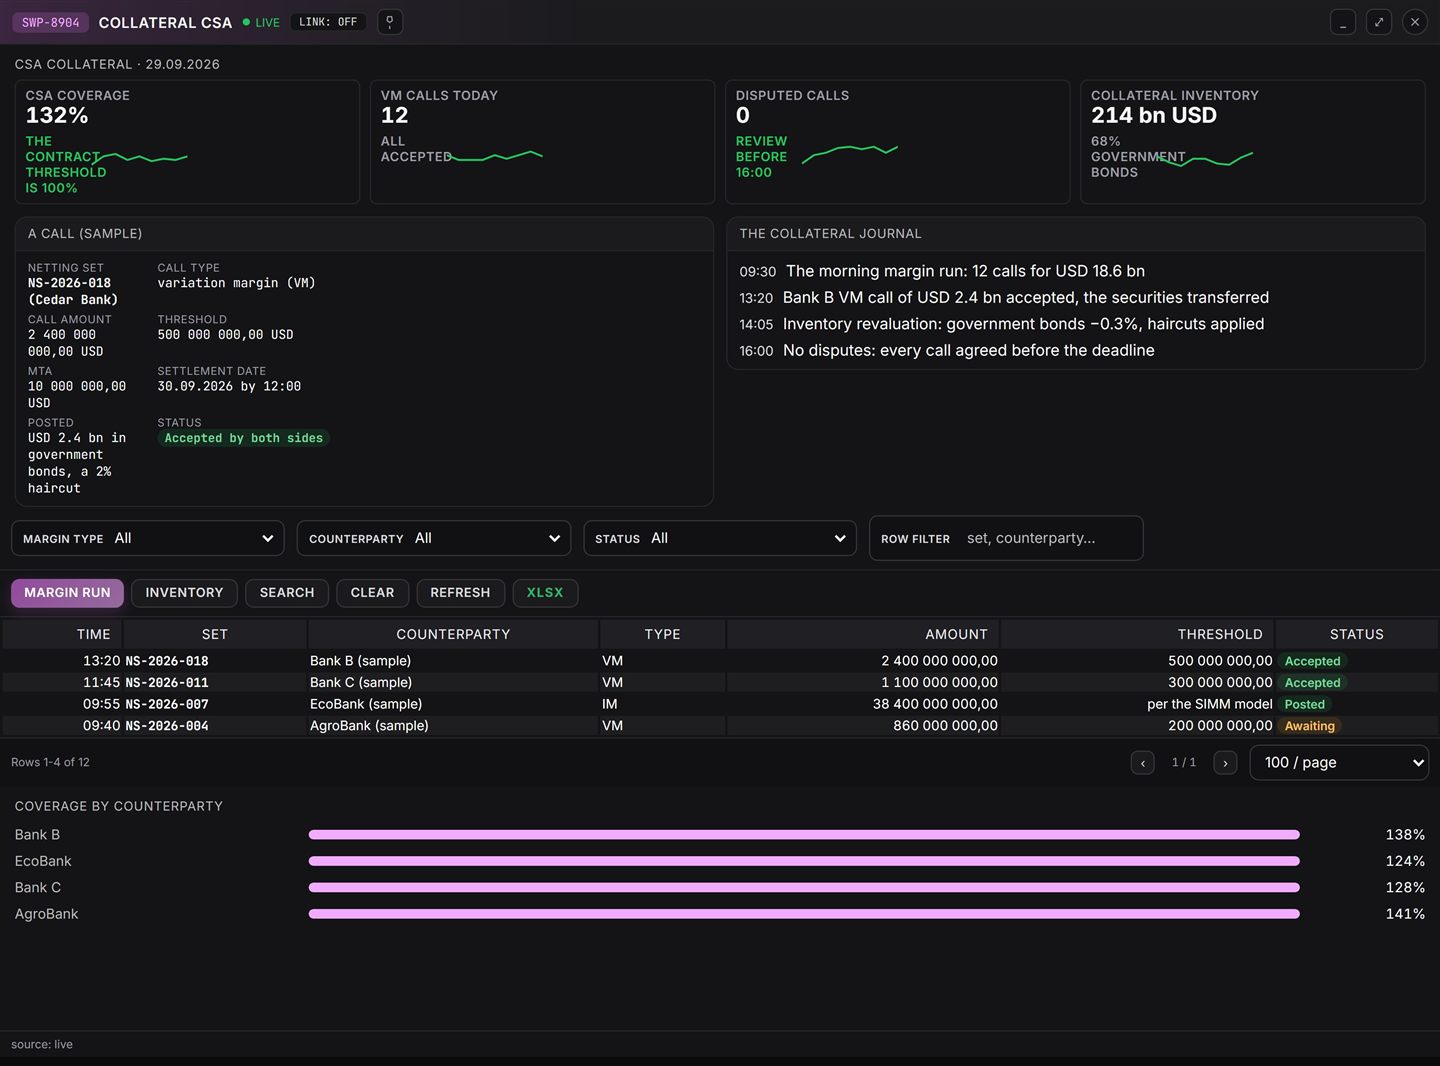
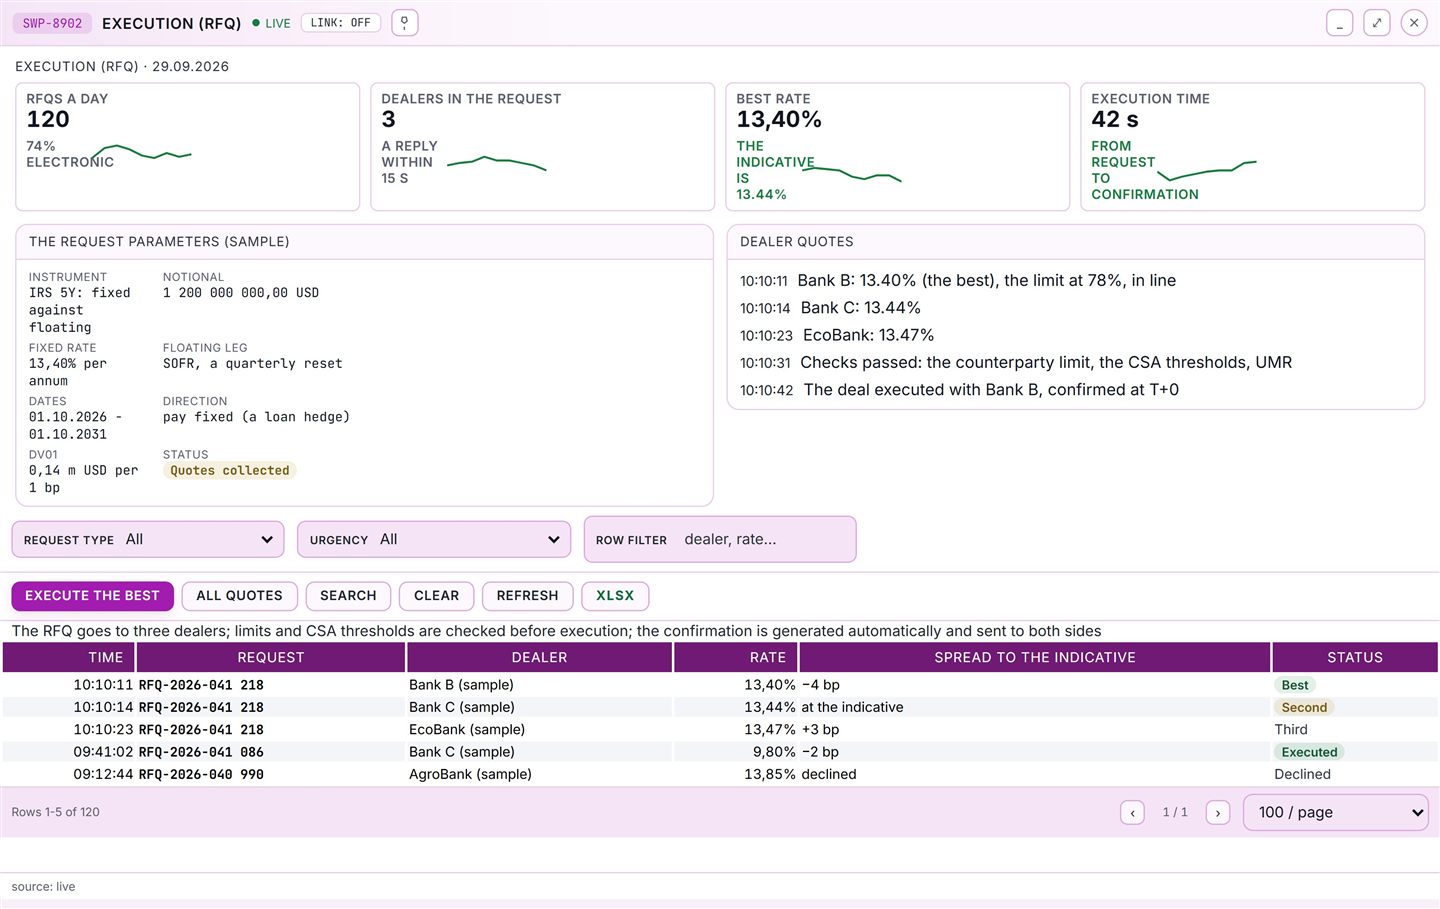
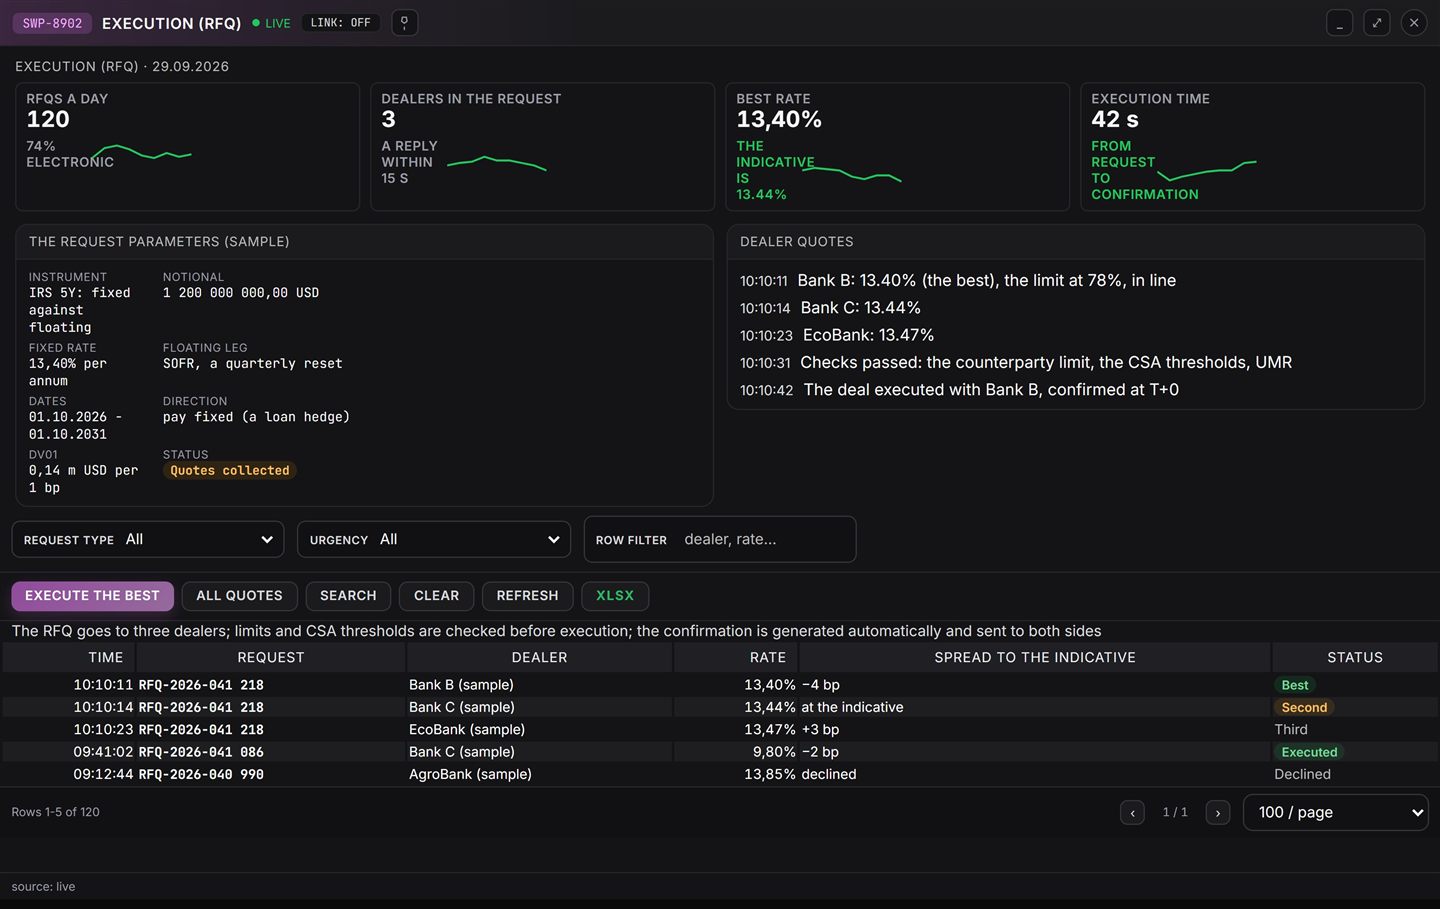
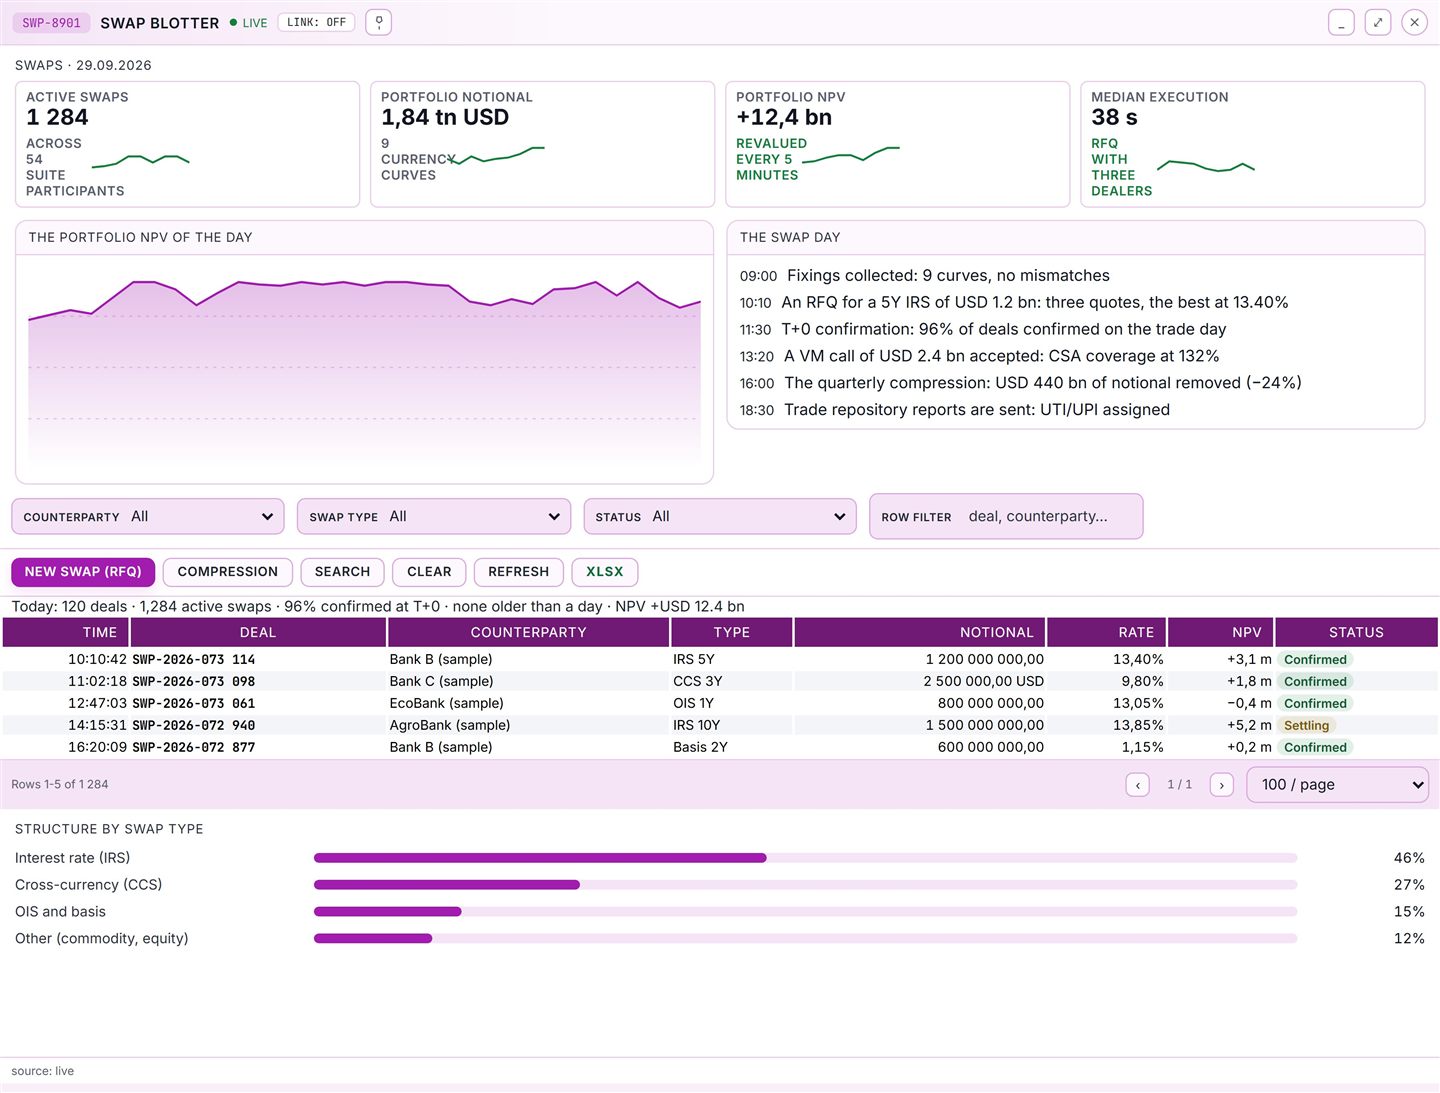
Écran du journal des swaps avec les swaps actifs Écran du journal des swaps avec les swaps actifs Écran du collatéral CSA avec les appels de marge Écran du collatéral CSA avec les appels de marge Écran d'exécution RFQ avec les cotations des teneurs
Démo Unifin Swaps Thème Ouvrir à part
Swap blotter
Swap blotter

Il s'agit d'une démonstration d'interface : la solution réelle différera par les couleurs et le contenu selon le projet.

Fonctions en un coup d'œil

Les fonctions métier en un coup d'œil

Des demandes de cotation aux rapports au référentiel.

Demandes de cotation
Demande des cotations aux teneurs de marché, exécute la meilleure après contrôles
Un taux compétitif et des limites précontrôlées
Confirmation le jour même
Réconcilie les termes avec les modèles standards, attribue un identifiant de transaction
Une opération confirmée le jour de la négociation
Cycle de vie des événements
Conduit fixings, remises de taux, paiements et échéances selon le calendrier
Aucun paiement ni fixing manqué
Collatéral de transaction
Calcule la couverture et la marge initiale, surveille les seuils
Une couverture en place, sans litiges
Valorisation du portefeuille
Rafraîchit NPV et DV01 sur les courbes de change
La valeur du portefeuille visible à tout instant
Compensation nette et compression
Clôture le trimestre par un seul net, retire une part du nominal
Moins de paiements et moins de capital immobilisé
Rapports au référentiel
Prépare les rapports avec identifiants de transaction, conserve les accusés
La vue réglementaire correspond aux livres

Ce qui tourne aujourd'hui

Le cycle de vie du swap, déjà en service

De la cotation à la compression : le cycle de vie en service.

Demandes de cotation

Les demandes de cotation partent aux teneurs de marché dans un seul flux.

Confirmation

La confirmation le jour même clôture l'opération.

Collatéral

Le collatéral de transaction tourne dans le circuit.

Valorisation

La valorisation et les courbes valorisent le portefeuille.

Compression

La compression trimestrielle allège le livre.

Feuille de route

La connectivité de compensation au-delà de la suite vient ensuite.

Description de la solution

Capacités et vue d'ensemble

Fonctions clés

  • Exécution par demandes de cotation aux teneurs de marché
  • Contrôles de limites et de termes avant l'exécution de l'opération
  • Confirmation le jour même contre les modèles standards
  • Cycle de vie : fixings, remises, paiements et échéances
  • Collatéral de transaction : couverture et marge initiale CSA
  • Valorisation du portefeuille : NPV et DV01 sur les courbes de change
  • Compensation nette trimestrielle et compression du nominal
  • Rapports au référentiel avec accusés
  • Identifiants de transaction à chaque étape
  • Calendrier des paiements et notifications aux participants
  • Journal et audit pour chaque événement de swap
  • Déploiement : par configuration, dans la plateforme UniFin

Vue d'ensemble du produit

Unifin Swaps est la suite OTC de swaps de la plateforme UniFin pour les banques, courtiers et entreprises exposés aux risques de taux et de change.

La suite conduit un swap des demandes de cotation au rapport au référentiel : exécution, confirmation, collatéral, compensation nette et compression.

Le portefeuille est réévalué sur les courbes, la couverture reste en place, et la vue réglementaire correspond aux livres.

Chaque étape est confirmée par des documents et des identifiants, tandis que le calendrier tient les délais des événements.

La solution tourne dans la plateforme UniFin et se configure selon la politique de contrepartie et de limites.

Ce que la solution apporte

Ce que la solution apporte

Demandes de cotation

Les cotations des teneurs de marché se recueillent souvent au téléphone : les taux arrivent un par un et l'historique des opérations se perd dans une boîte aux lettres. La solution envoie la demande en une action. Elle rassemble les cotations sur un seul écran et exécute la meilleure après les contrôles de limites et de collatéral. Avec la solution, le taux est compétitif et l'exécution reste dans les limites. Le temps de négociation va à l'opération, pas à appeler autour. Au paramétrage, la liste des teneurs de marché, le canal (portail ou FIX) et les contrôles viennent comme données de référence, sans changement de code. Chaque cotation et décision reste au journal.

Confirmation le jour même

Un écart de termes ressort souvent le lendemain, quand l'opération est comptabilisée et que discuter coûte cher. La solution réconcilie les termes avec les modèles standards dans la journée et attribue l'identifiant de transaction aussitôt. Avec la solution, il n'y a pas de pauses de règlement ni de pénalités sur des confirmations contestées, et la réconciliation prend moins d'heures manuelles. Au paramétrage, la file des événements (fixings, remises de taux, paiements, échéances) et l'historique des versions sont visibles. Tout changement se retrouve avec son auteur et son heure.

Cycle de vie des événements

Fixings, remises de taux et paiements vivent souvent dans des calendriers tenus par des personnes différentes, et une date manquée ressort au pire moment. La solution conduit les événements du contrat selon le calendrier et avertit à l'avance. Un fixing est vérifié contre la source, la remise de taux passe et un paiement tombe à la date de règlement. Avec la solution, il n'y a pas de frais de retard, et personne ne tient les dates en contrôle manuel. Au paramétrage, la file des événements est visible avec statuts et rappels. Les calendriers et les règles de calcul se règlent en configuration, sans changement de code.

Collatéral de transaction

Les besoins de collatéral se calculent souvent tard le soir, et jusque-là la couverture n'est pas claire. La solution calcule la couverture et la marge initiale en journée et montre ce qui manque avant l'appel à la contrepartie. Avec la solution, le collatéral est exactement ce que l'accord exige, sans coussin jusqu'au règlement, et avec moins de frais de retard. Au paramétrage, seuils et montants de transfert minimaux se configurent par segment, et les actifs éligibles sont visibles en une liste. Chaque besoin porte une échéance et un responsable.

Valorisation du portefeuille

Quand le portefeuille est valorisé une fois par semaine, les décisions reposent sur une image de la veille. La solution rafraîchit NPV et DV01 sur les courbes de change. Salle de marché et contrôle des risques lisent un même jeu de chiffres. Avec la solution, le risque est visible à l'instant, et aucun capital supplémentaire n'est immobilisé pour un scénario passé. Les postes discutent des opérations, pas des chiffres. Au paramétrage, le calendrier de recalcul et les réconciliations de source sont gérés, et les vues par contrepartie et par ensemble viennent d'un seul modèle.

Compensation nette et compression

Le trimestre se clôture souvent par un net manuel : le nominal s'apparie dans des tableurs. Chaque nominal laissé aux livres entraîne du collatéral et du capital avec lui. La solution clôture le trimestre par un seul net et retire une part du nominal sur les transactions choisies. Avec la solution, les frais sont plus bas, et moins de capital reste immobilisé en collatéral. Au paramétrage, la sélection des transactions et le recalcul NPV et DV01 sont visibles avant et après. Les cycles et les règles de sélection viennent du paramétrage.

Rapports au référentiel

Les rapports au référentiel s'assemblent souvent à la main depuis différentes tables, et chaque imprécision entraîne une correspondance avec le régulateur. La solution prépare les rapports selon le calendrier depuis la même image que les livres et conserve les accusés d'acceptation. Avec la solution, les demandes sont traitées sans périodes de précipitation, et il n'y a pas de frais de reporting tardif. Au paramétrage, le périmètre des rapports, la file d'envoi et les accusés sont visibles pour chaque transaction. Les formats et les règles de sélection font partie de la configuration.
Couverture

Ce qu'elle couvre

Un seul parcours : cotation, opération, confirmation, compression.

Demande de cotation

Demandes par le portail et FIX, cotations et contrôles avant négociation en une passe.

Confirmation et cycle de vie

Modèles standards, calendrier des fixings, remises de taux et paiements.

Collatéral de transaction

Appels de marge avec seuils et un flux de litige minuté.

Valorisation et courbes

Courbes de change avec rafraîchissement NPV et DV01 et réconciliations de source.

Compensation nette et compression

Ensembles de compensation, cycles trimestriels tripartites validés par NPV et DV01.

Règlement

Les deux jambes compensées par ensemble ; le net trimestriel réconcilié avec la contrepartie.

Reporting au référentiel

Identifiants de transaction, rapports au référentiel et accusés au journal.

Journal et audit

Chaque cotation, confirmation, appel, substitution et rapport conservé au journal de la plateforme.

Stand

Écrans de la solution

Le blotter de swaps, la demande de cotation et le ticket de nouveau swap, le poste des courbes de taux et le collatéral de transaction.

Écran du journal des swaps avec les swaps actifs
Journal des swaps : swaps actifs, NPV, taux et journal du jour
Écran d'exécution RFQ avec les cotations des teneurs
Exécution (RFQ) : la demande, les cotations des teneurs et le meilleur taux
Écran du collatéral CSA avec les appels de marge
Collatéral CSA : appels, couverture et inventaire
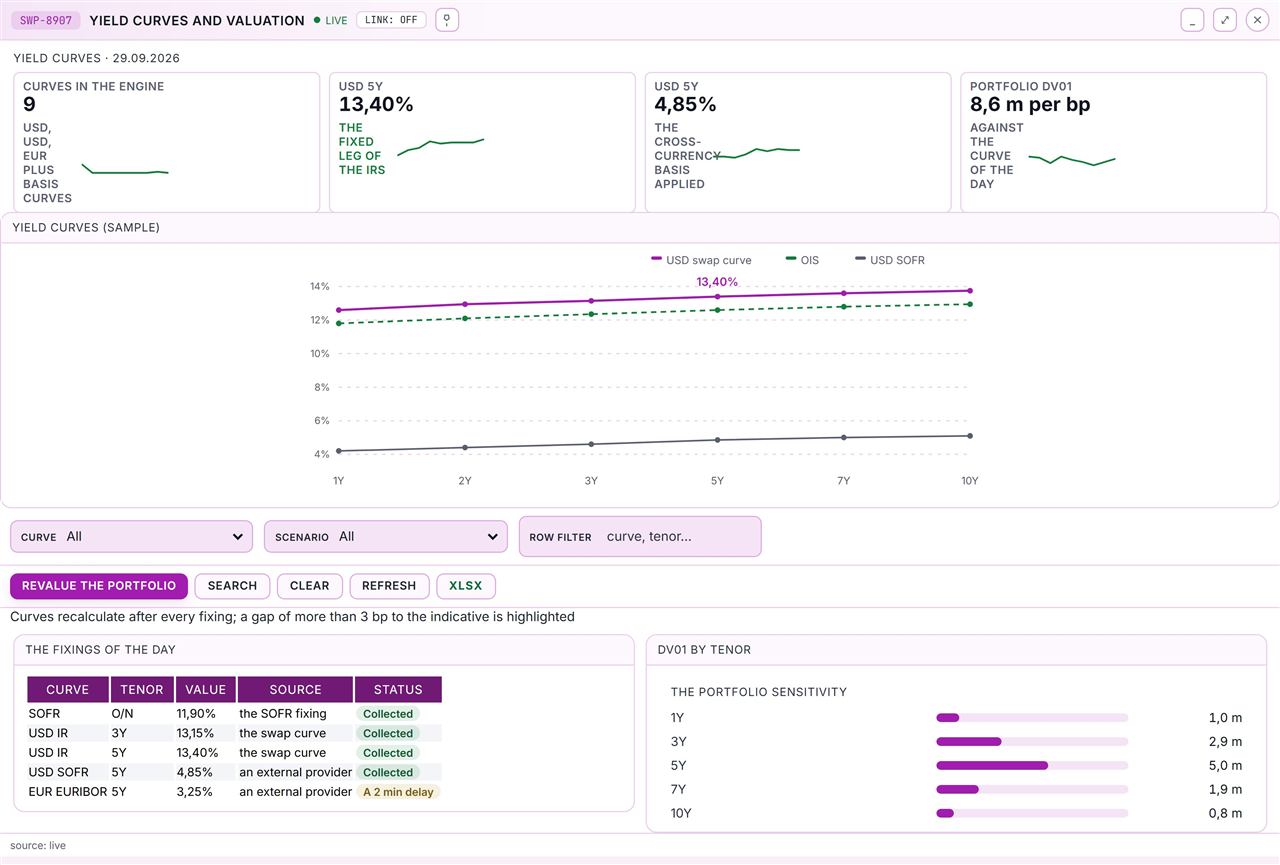
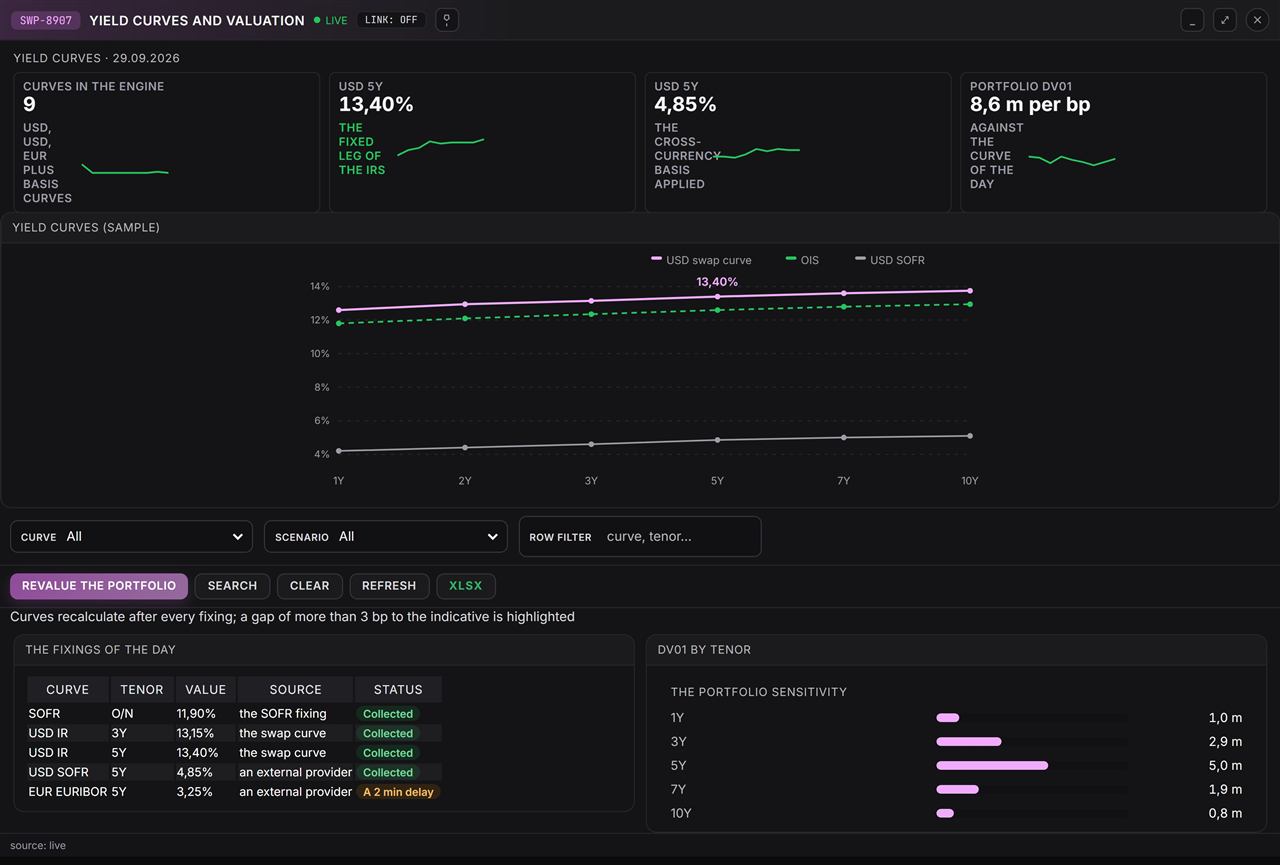
Écran des courbes de taux avec courbes USD et EUR et fixings
Courbes de taux : courbes USD et EUR, fixings du jour et DV01 par maturité
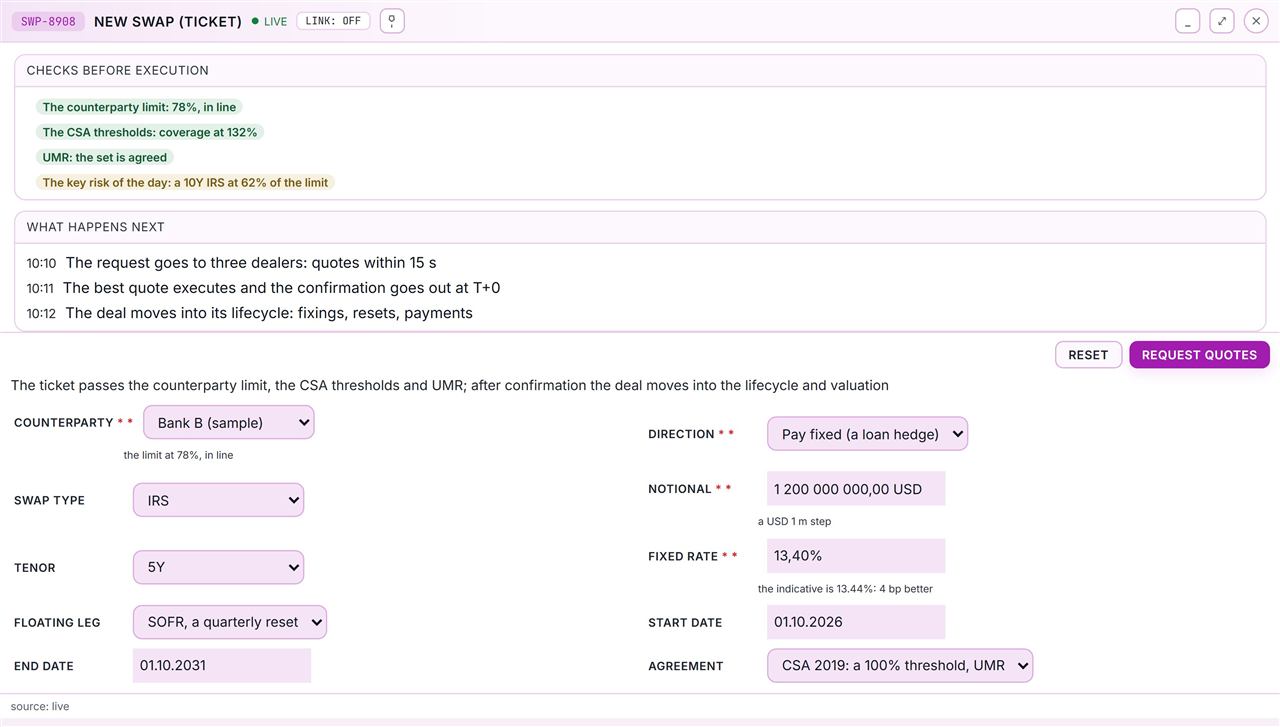
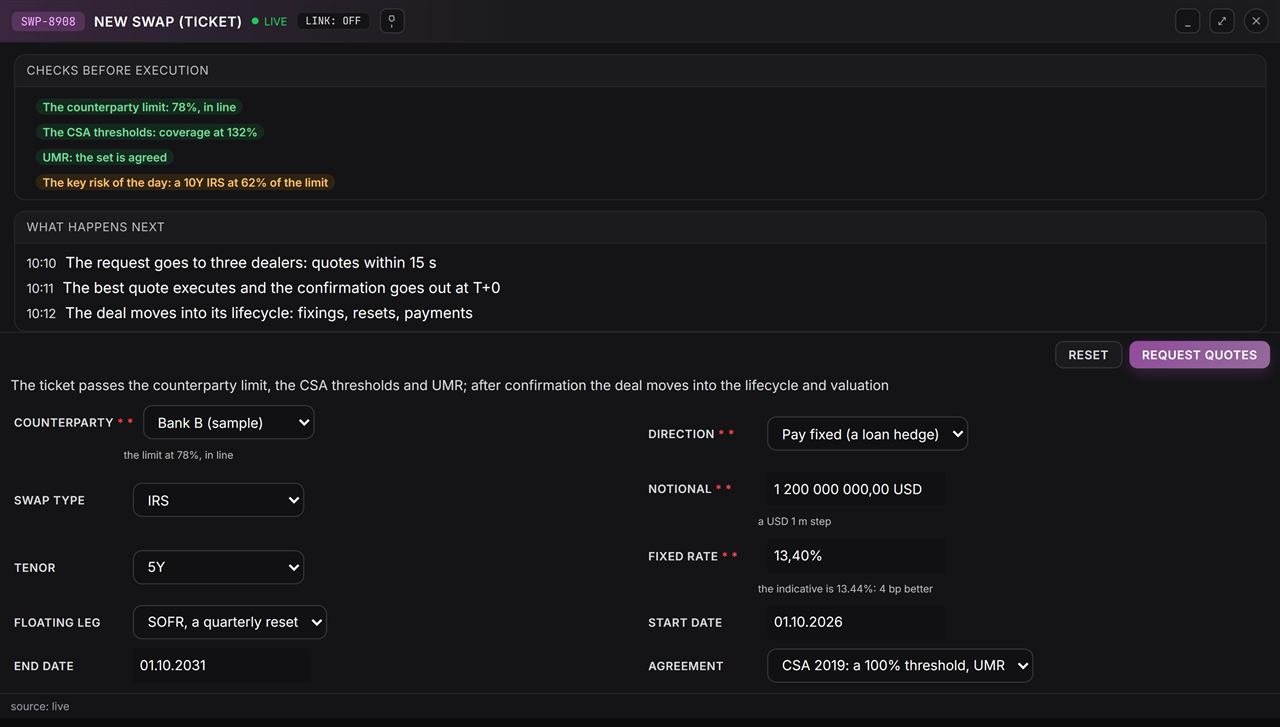
Formulaire de nouveau ticket de swap avec les contrôles pré-négociation
Nouveau ticket de swap : contrepartie, notionnel, maturité, taux fixe et contrôles pré-négociation
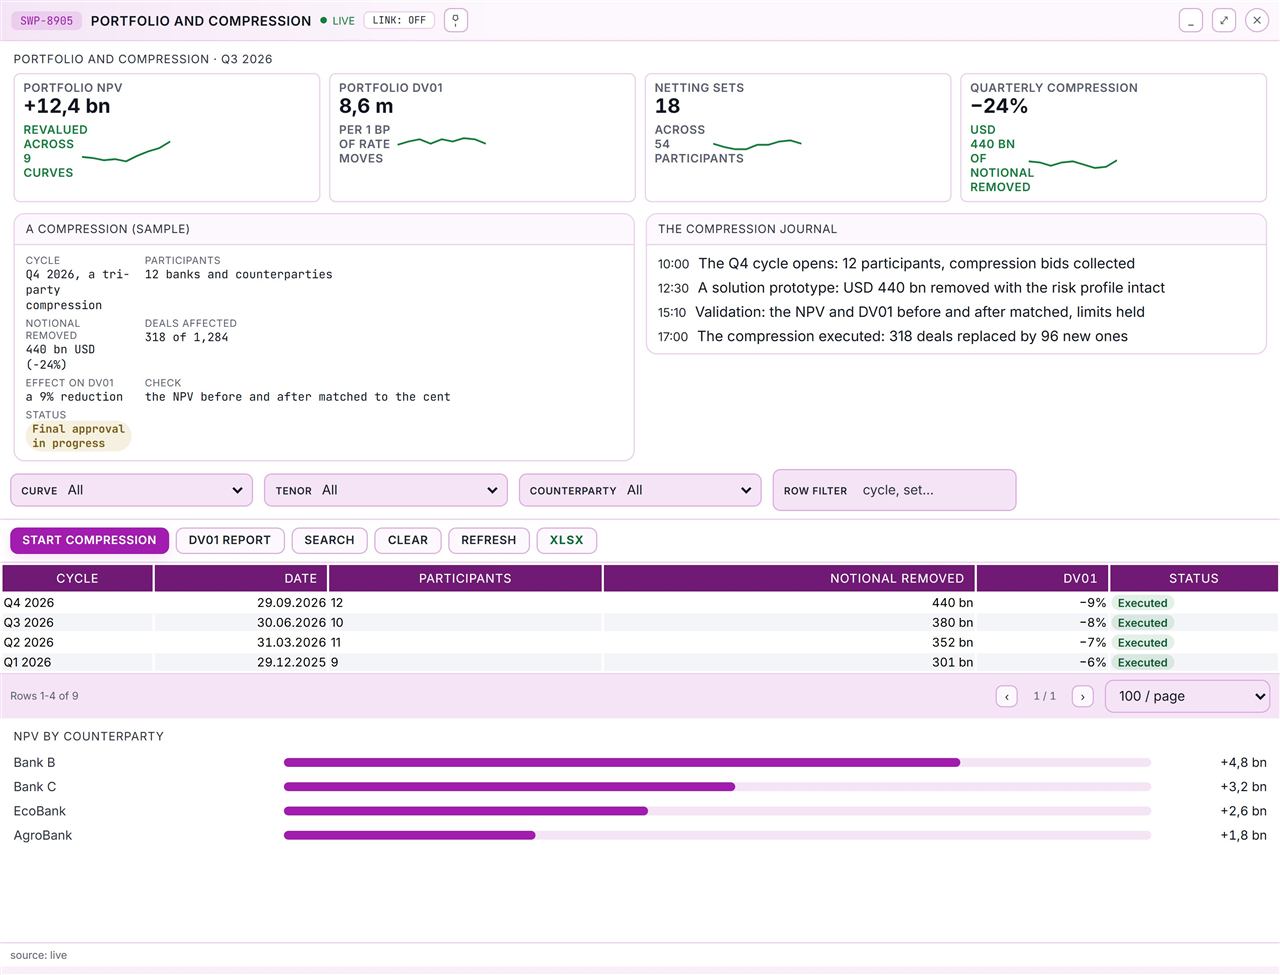
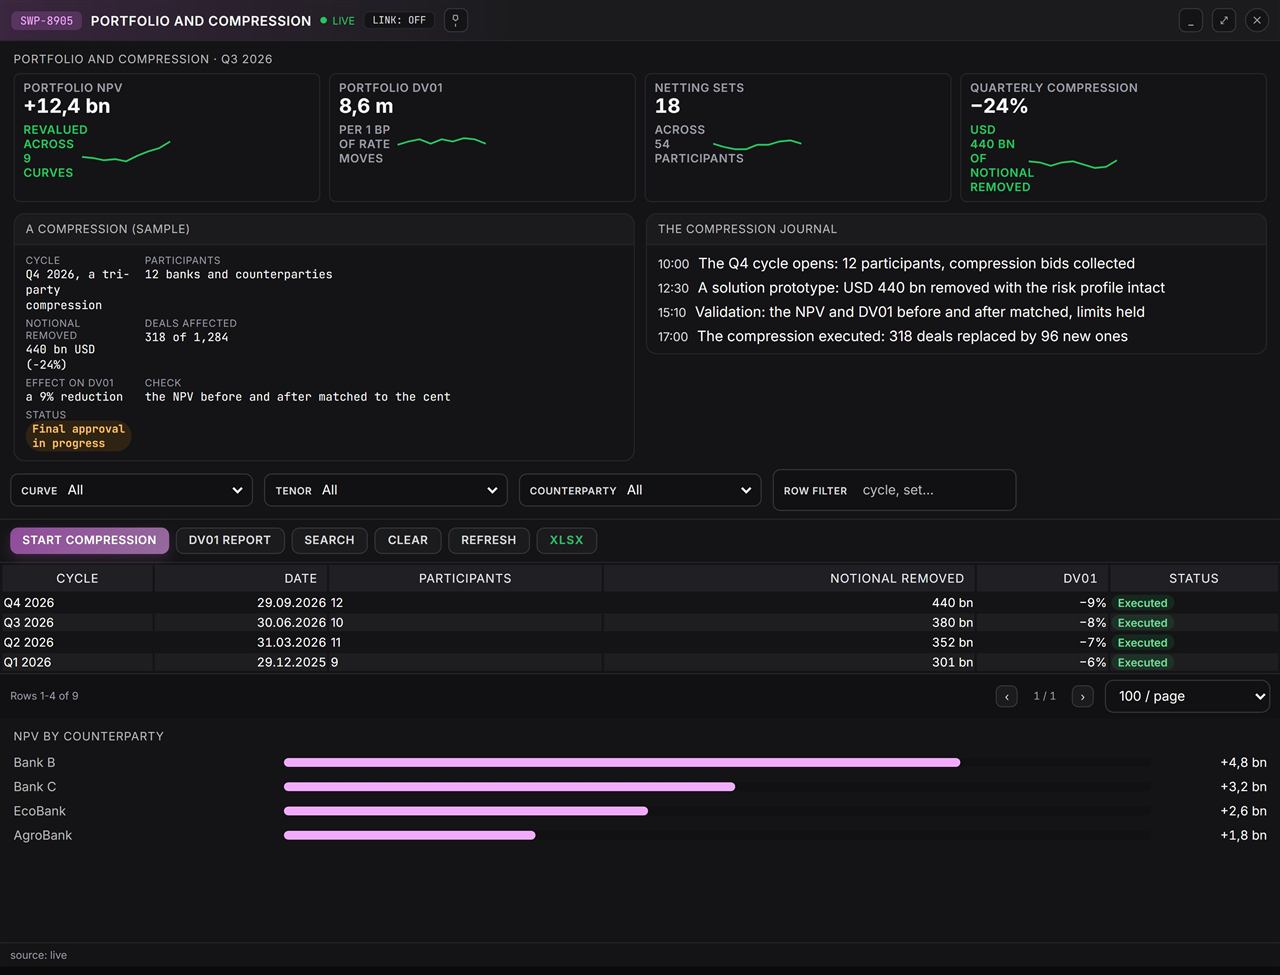
Écran du portefeuille et de la compression avec NPV, DV01 et cycles
Portefeuille et compression : NPV par contrepartie, DV01 et cycles

Comment ça marche

D'une demande de cotation au règlement en cinq étapes

Un swap : une demande, des contrôles, une confirmation, des événements et le net.

  1. 1

    La demande de cotation part

    Un poste demande des cotations aux teneurs de marché ; le taux indicatif s'affiche.

  2. 2

    Contrôles avant exécution

    Limites et seuils de collatéral passent en une seule passe.

  3. 3

    Exécution et confirmation

    La meilleure cotation s'exécute ; la confirmation est signée.

  4. 4

    Cycle de vie au calendrier

    Les fixings se réconcilient, la remise de taux passe et les paiements rejoignent le net.

  5. 5

    Règlement et reporting

    Le trimestre se clôture par un seul net et les rapports au référentiel sont acceptés.

Secteurs

Secteurs servis

La suite sert les banques et courtiers, les entreprises exposées aux risques de taux et de change, les gestionnaires d'actifs et les fonds, et les opérateurs d'infrastructures OTC.

Bourse / plateforme de négociation

Négociation, supervision, données de marché et post-marché sur un cœur gouverné, lancé par configuration.

Gestion d'actifs / fonds

Analyses, indices et instruments de couverture pour les équipes portefeuille et recherche.

Entreprise / émetteur

Accès au marché pour producteurs et émetteurs : enchères, livraisons, actifs tokenisés et données.

Fintech / données

Produits de données, services d'IA et accès API-first pour construire sur la plateforme.

Architecture

Architecture et accès

Le cœur des swaps : demandes de cotation, confirmations, collatéral, valorisation, compensation nette et reporting.

Suite de services

Le portail de swaps et six fenêtres, BFF, demandes de cotation, confirmations, collatéral, valorisation et compensation nette.

Les suites externes restent externes

Les teneurs de marché (FIX), le référentiel, la chambre de compensation et la comptabilité se connectent par connecteurs.

Multi-région et PRA

Lecture en actif-actif, une région de PRA pour le Tier-0, clusters actif-passif/actif-actif et réplication des bases.

Étendre sans toucher au cœur

Un nouveau teneur de marché, modèle ou événement entre par un connecteur : le cœur ne bouge pas.

Couche IA

La couche IA résume la journée par contrepartie et signale les cotations inhabituelles ; des personnes approuvent chaque appel.

Schéma d'architecture La même architecture en page autonome. Ouvrir le schéma à part

Maturité

Prêt aujourd'hui, la suite après

Ensuite : réconciliation de portefeuille et optimisation de la marge ; la base est en place.

Disponible aujourd'hui

  • Demandes de cotation aux teneurs de marché
  • Confirmation le jour même et file des événements
  • Collatéral de transaction avec couverture et passage de marge sans litige
  • Compression du nominal trimestrielle et reporting au référentiel

Étape suivante

  • Réconciliation de portefeuille comme service pour le buy side
  • Optimisation de la marge entre ensembles
  • Formats de référentiel et routes de compensation supplémentaires (feuille de route)

Versions

Historique des versions

Versions trimestrielles depuis la fondation de la plateforme (2020) ; la suite de swaps a été lancée en 2026.

2026 Q1

  • Demandes de cotation et confirmations le jour même.

2026 Q2

  • Collatéral de transaction et cycle de compression trimestriel.

2026 Q3

  • Valorisation du portefeuille et compensation nette : courbes, NPV et ensembles de règlement.

2026 Q4

  • Services de réconciliation de portefeuille et optimisation de la marge (plan).

Description détaillée

Description détaillée

La carte des modules, les termes de collatéral et le cadre de livraison.

Comment la suite est assemblée

Canaux et clients
FIX 4.2 / 4.4 / 5.0, REST avec mTLS, fichiers SFTP, portails web
Périphérie et accès
Passerelle API avec 126 routes, authentification unique Keycloak, WAF et CSP
Services du cœur de plateforme
trading-ms risk-ms collateral-ms clearing-ms AI agentic layer Services de la suite sur le cœur de plateforme partagé
Données et événements
PostgreSQL 17 par service, Redis 7, files quorum RabbitMQ 3.13, outbox transactionnel
Résultats et reporting
Portails, rapports, canaux régulateur et partenaires

Description détaillée

Laissez vos contacts pour ouvrir la description détaillée et télécharger le PDF avec l'architecture, les cas et les détails de mise en service.

Interrogez-nous sur la suite de swaps

Apportez une journée de négociation. Nous montrerons le chemin, d'une demande de cotation à une confirmation et d'un appel de marge à un cycle de compression.