Livre du fonds
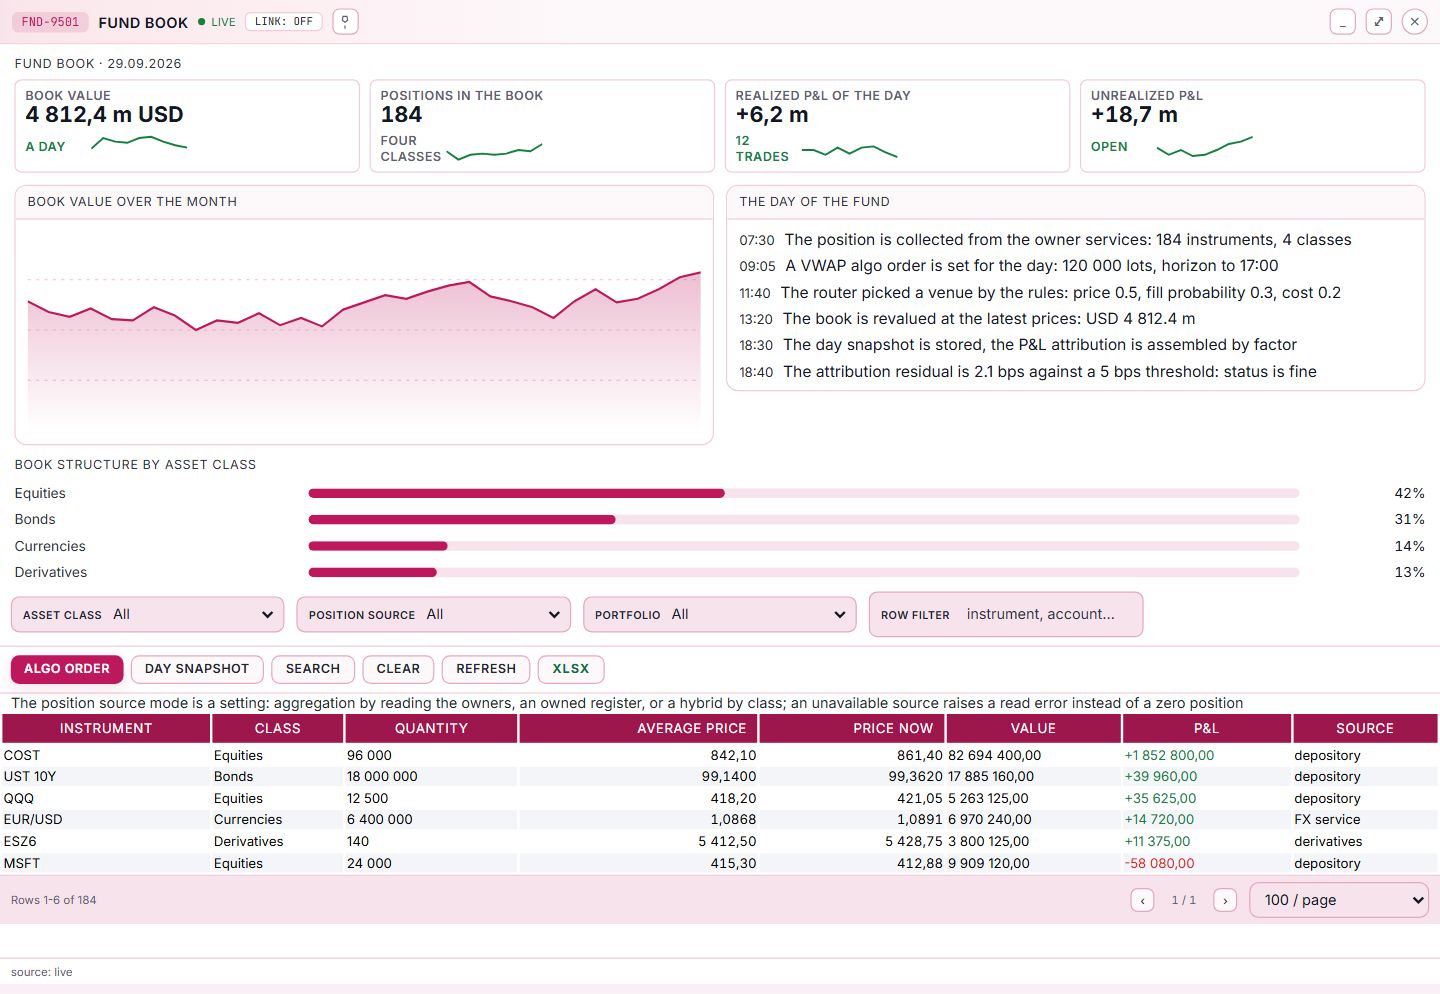
La position d'un fonds est souvent assemblée à la main depuis plusieurs systèmes, et les écarts apparaissent au rapprochement. La solution renvoie le livre en une seule réponse avec la source de chaque partie et l'heure de collecte. Avec la solution la position est visible au moment de la demande, et aucune source absente n'est remplacée par un zéro. En configuration le mode de source est un paramètre : registre propre, agrégation par lecture des détenteurs ou hybride par classe.
Exécution algo
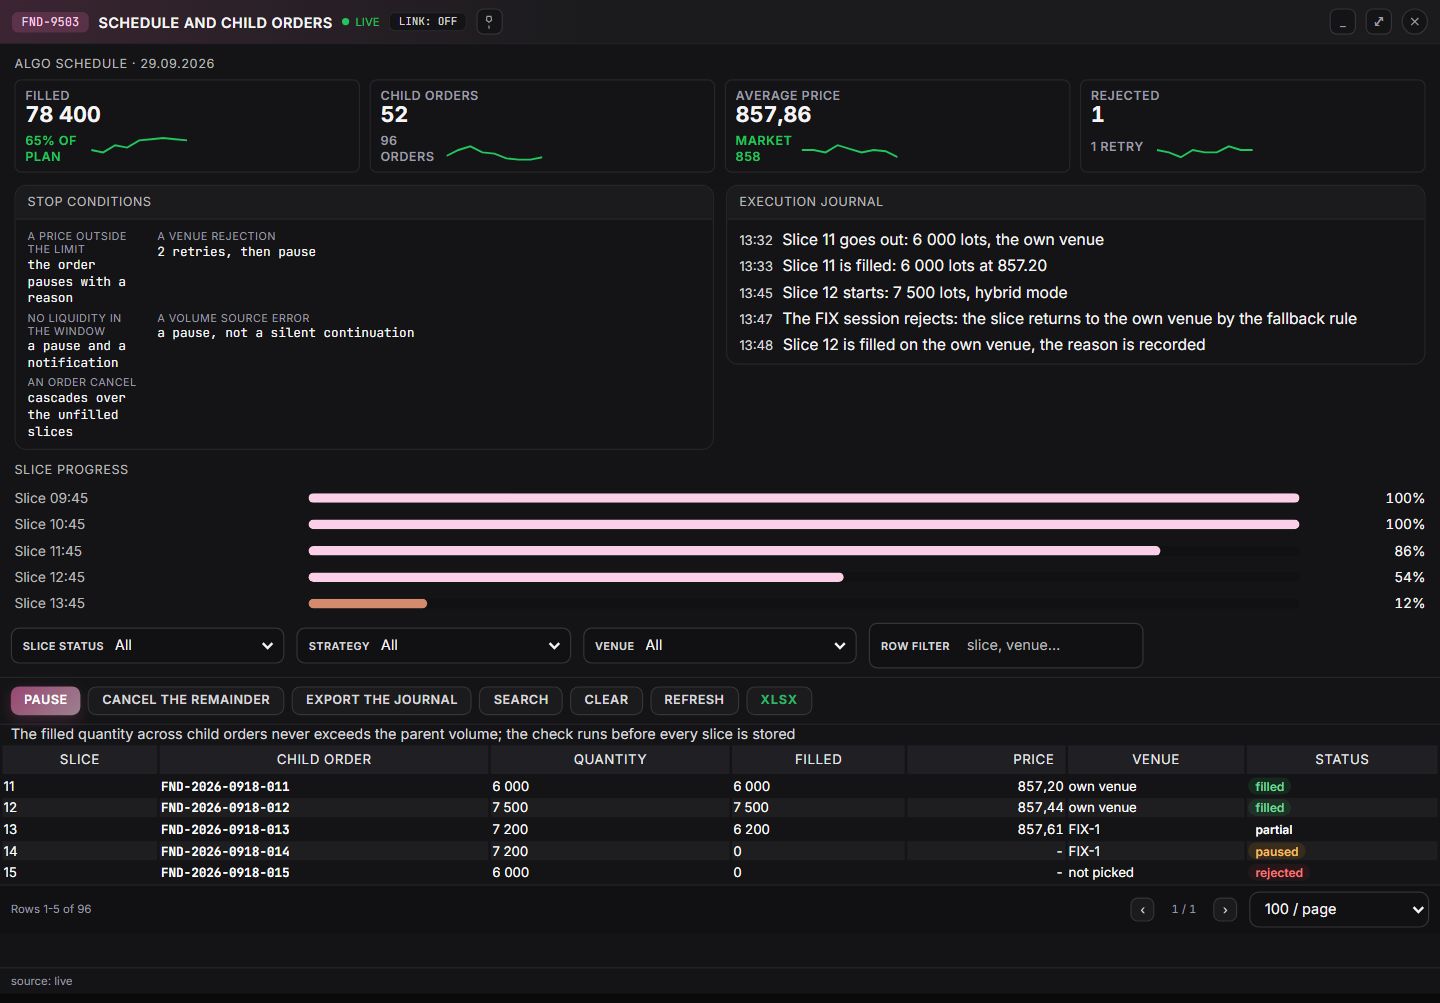
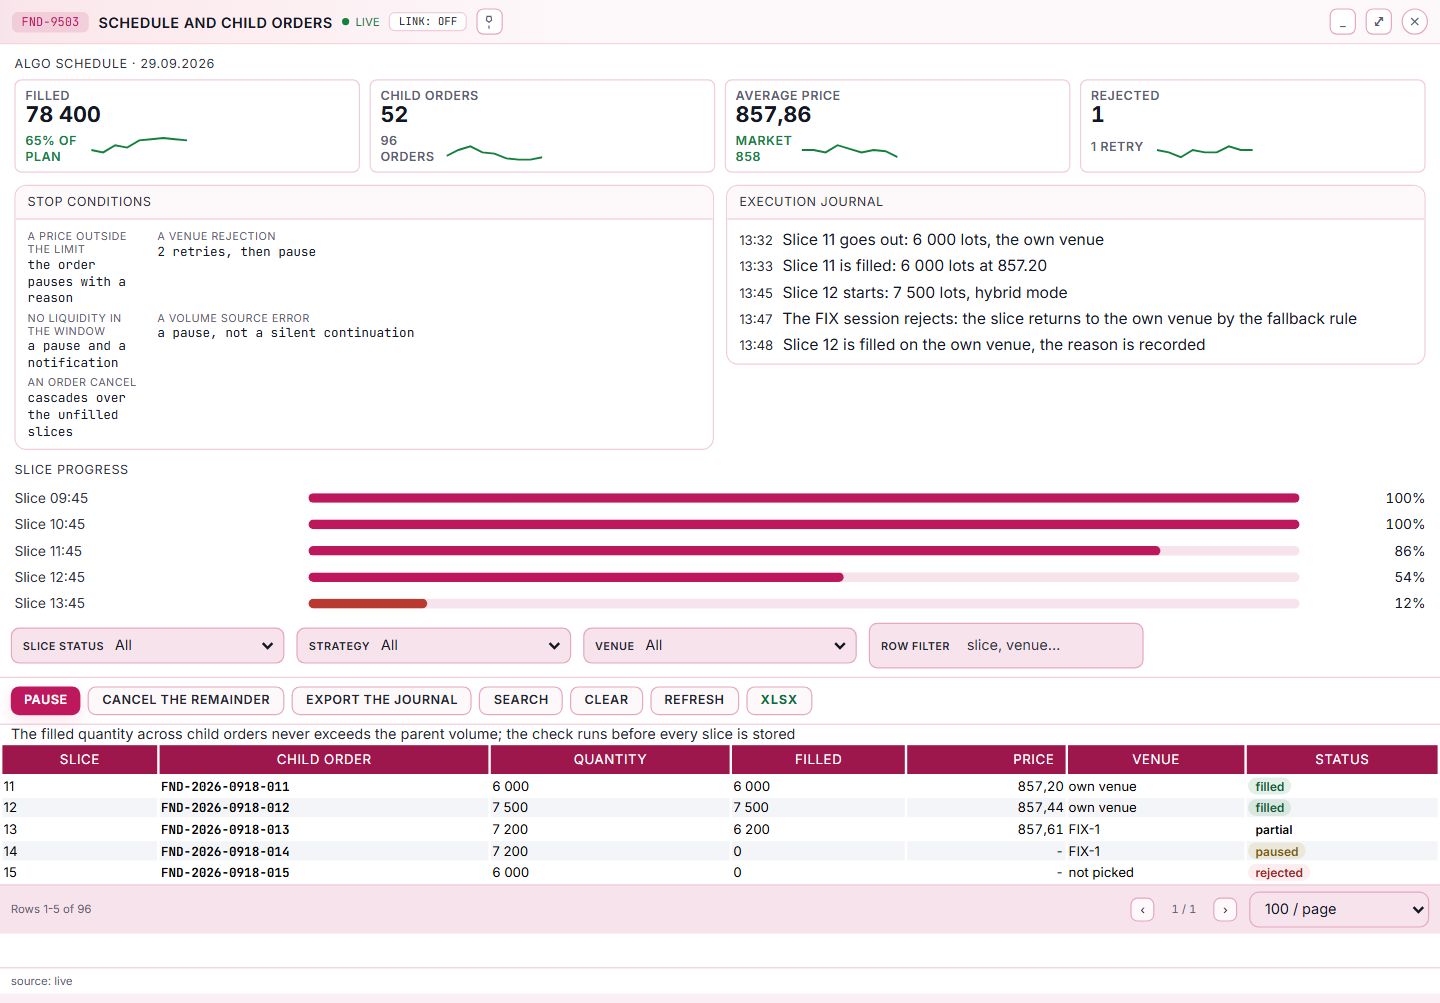
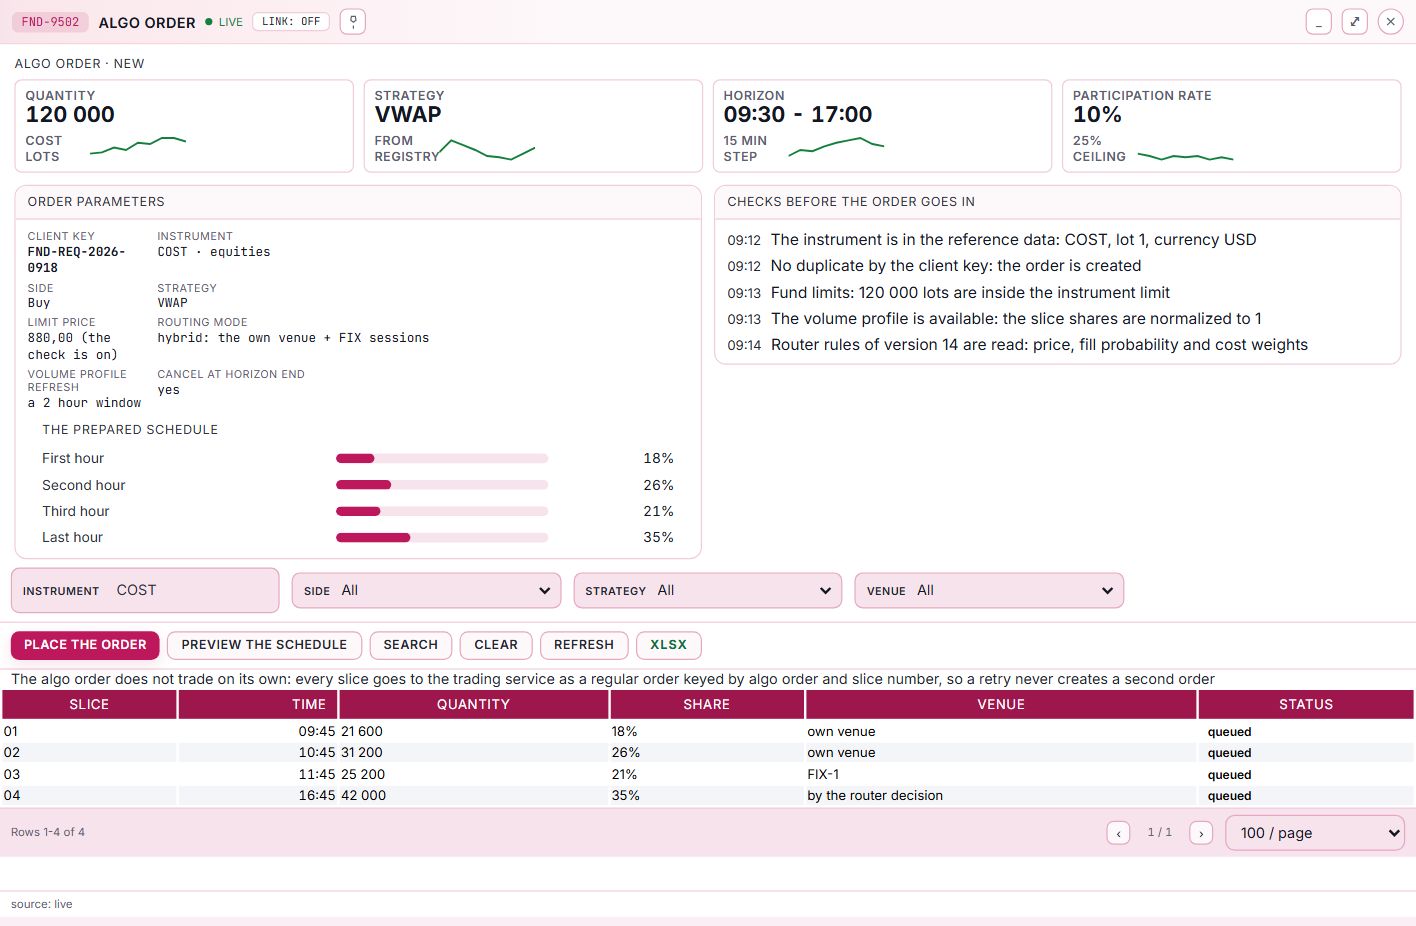
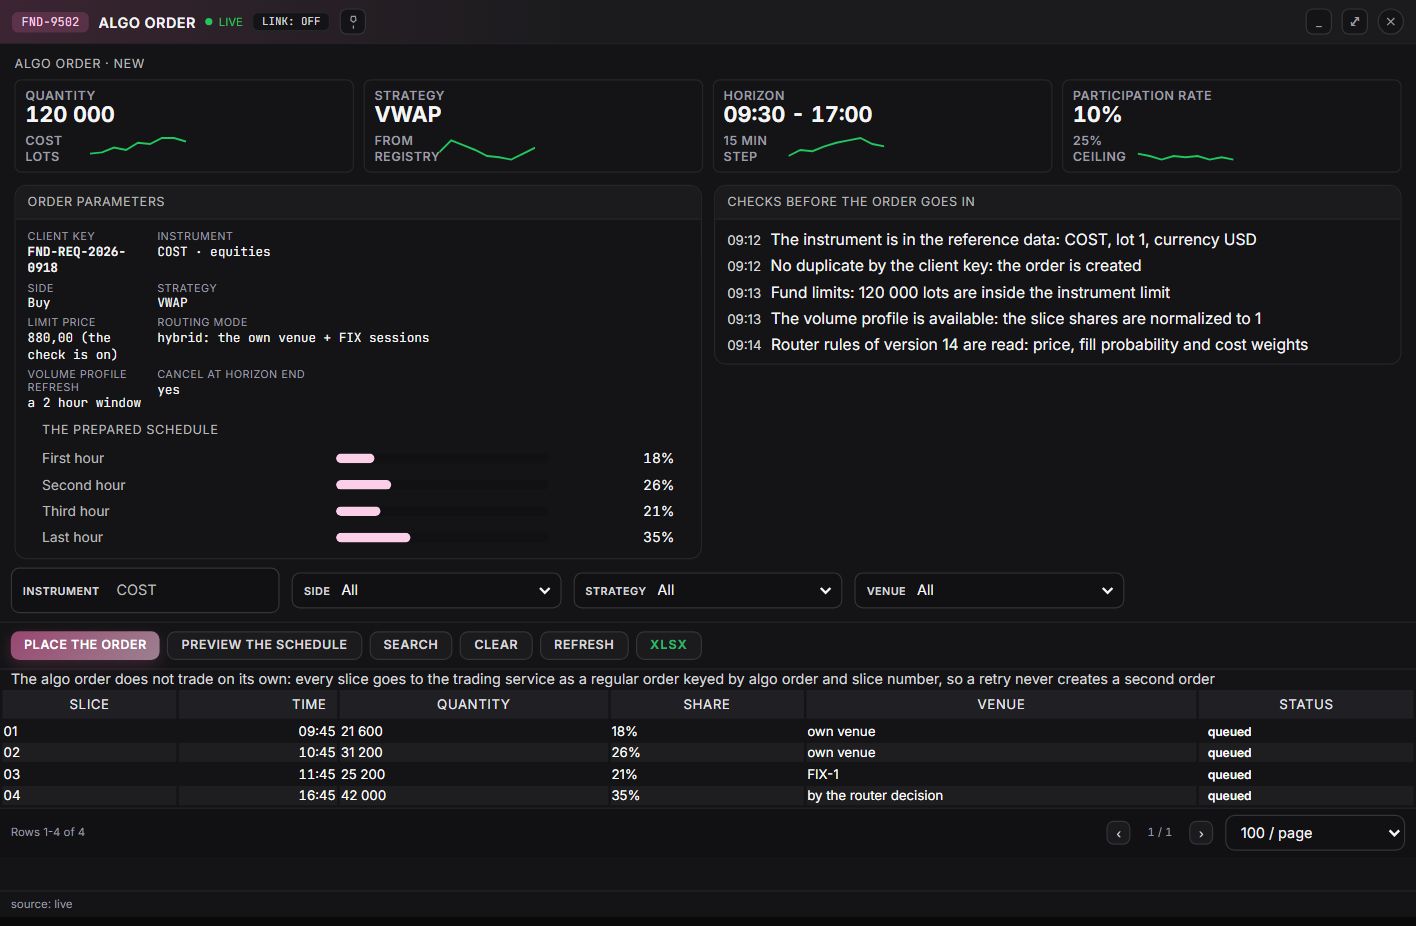
Un ordre important passé en une seule transaction déplace le prix contre le fonds. La solution découpe l'ordre selon un calendrier et envoie des ordres enfants au service de négociation en maîtrisant le prix moyen. Avec la solution un volume important s'exécute près du prix du marché, et le journal des tranches montre comment. En configuration le pas de tranche, l'horizon, le taux de participation et les reprises viennent de la configuration, chaque tranche portant une clé d'idempotence.
Stratégies d'exécution
Un seul style d'exécution convient également mal à tous les ordres. La solution exécute VWAP sur le profil de volume de la fenêtre, TWAP à parts égales dans le temps et POV sur une part du volume du marché. Avec la solution le volume va là où le marché traite le plus, et le style change avec la tâche. En configuration la stratégie vient d'un registre, la fenêtre de volume est un paramètre, et un profil nul donne une répartition égale avec un indicateur explicite.
Routage hybride
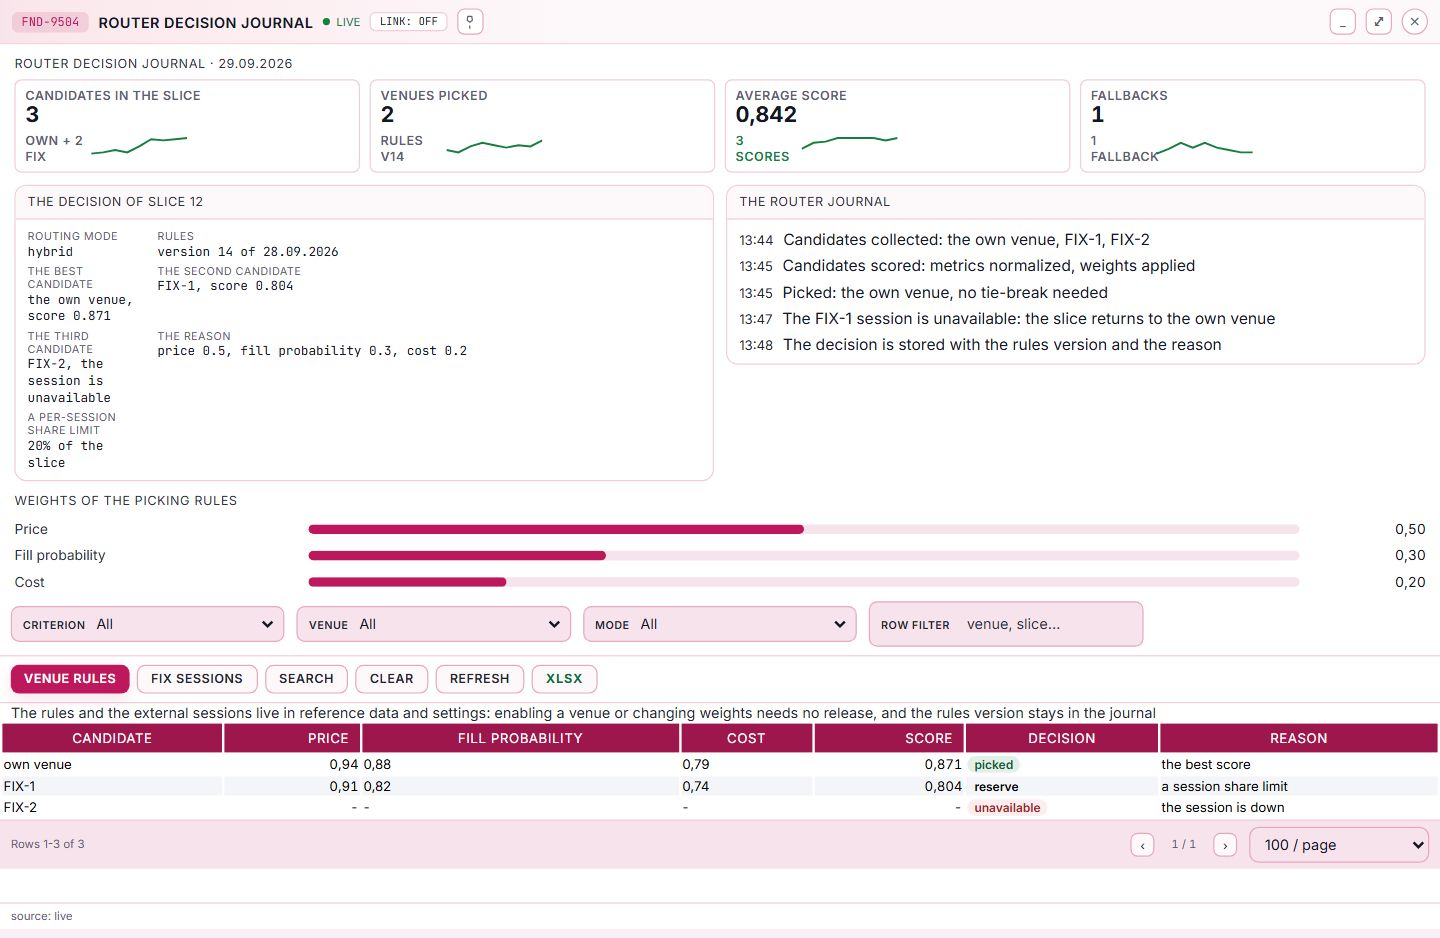
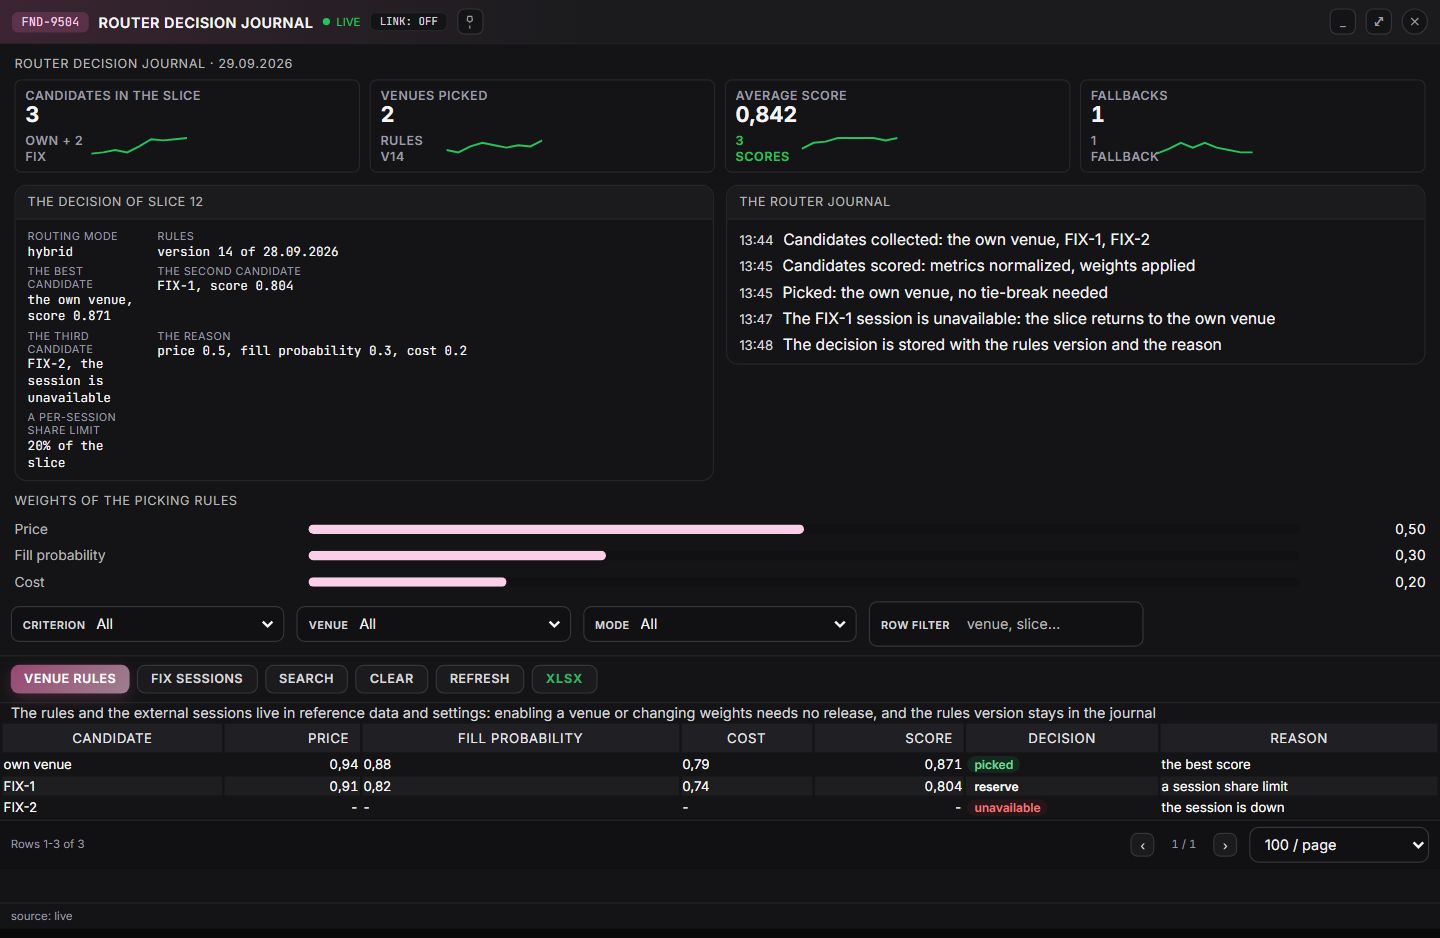
Le choix entre plateforme interne et externe est souvent codé en dur, et une nouvelle session devient un projet. La solution garde les règles des plateformes en référentiel et note les candidats sur le prix, la probabilité d'exécution et le coût. Avec la solution une session se connecte en quelques jours, et chaque décision s'explique après coup. En configuration les poids, les sessions et le repli vers la plateforme interne sont de la configuration, la version des règles restant dans le journal des décisions.
Valorisation et P&L
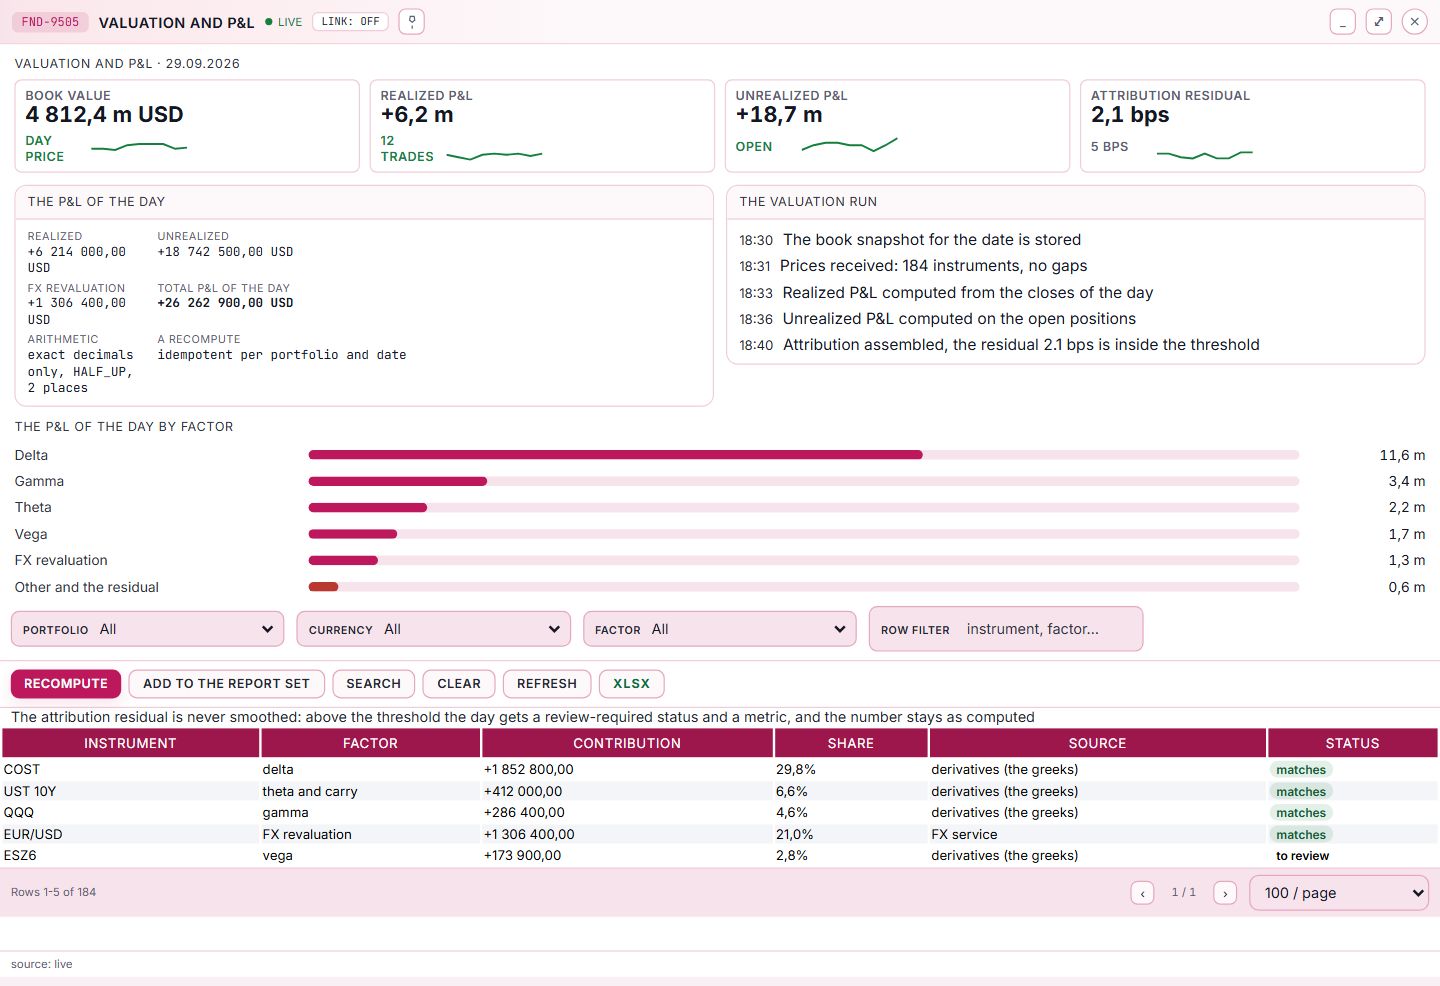
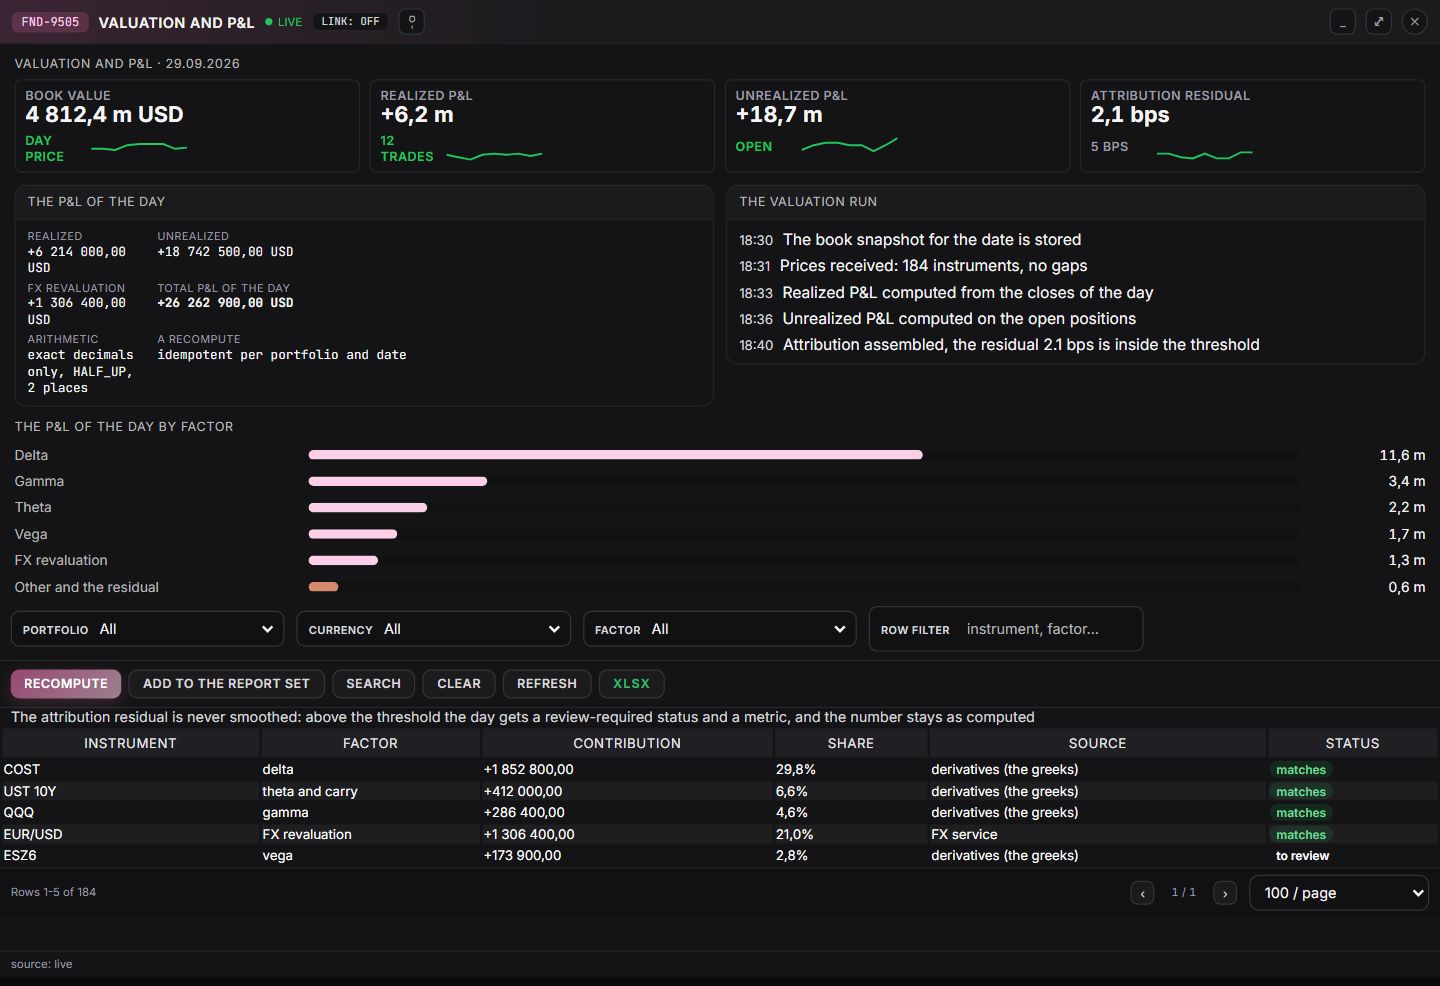
Le résultat de la journée apparaît souvent le lendemain, quand plus rien n'est corrigeable. La solution valorise le livre aux derniers prix et calcule le résultat réalisé et latent avec la réévaluation FX. Avec la solution le résultat de la journée est visible à la clôture, et un prix manquant arrête le calcul au lieu de donner une valeur nulle. En configuration l'heure de valorisation, l'arrondi et le calendrier de recalcul sont des paramètres, et un recalcul ne double jamais la journée.
Attribution par facteur
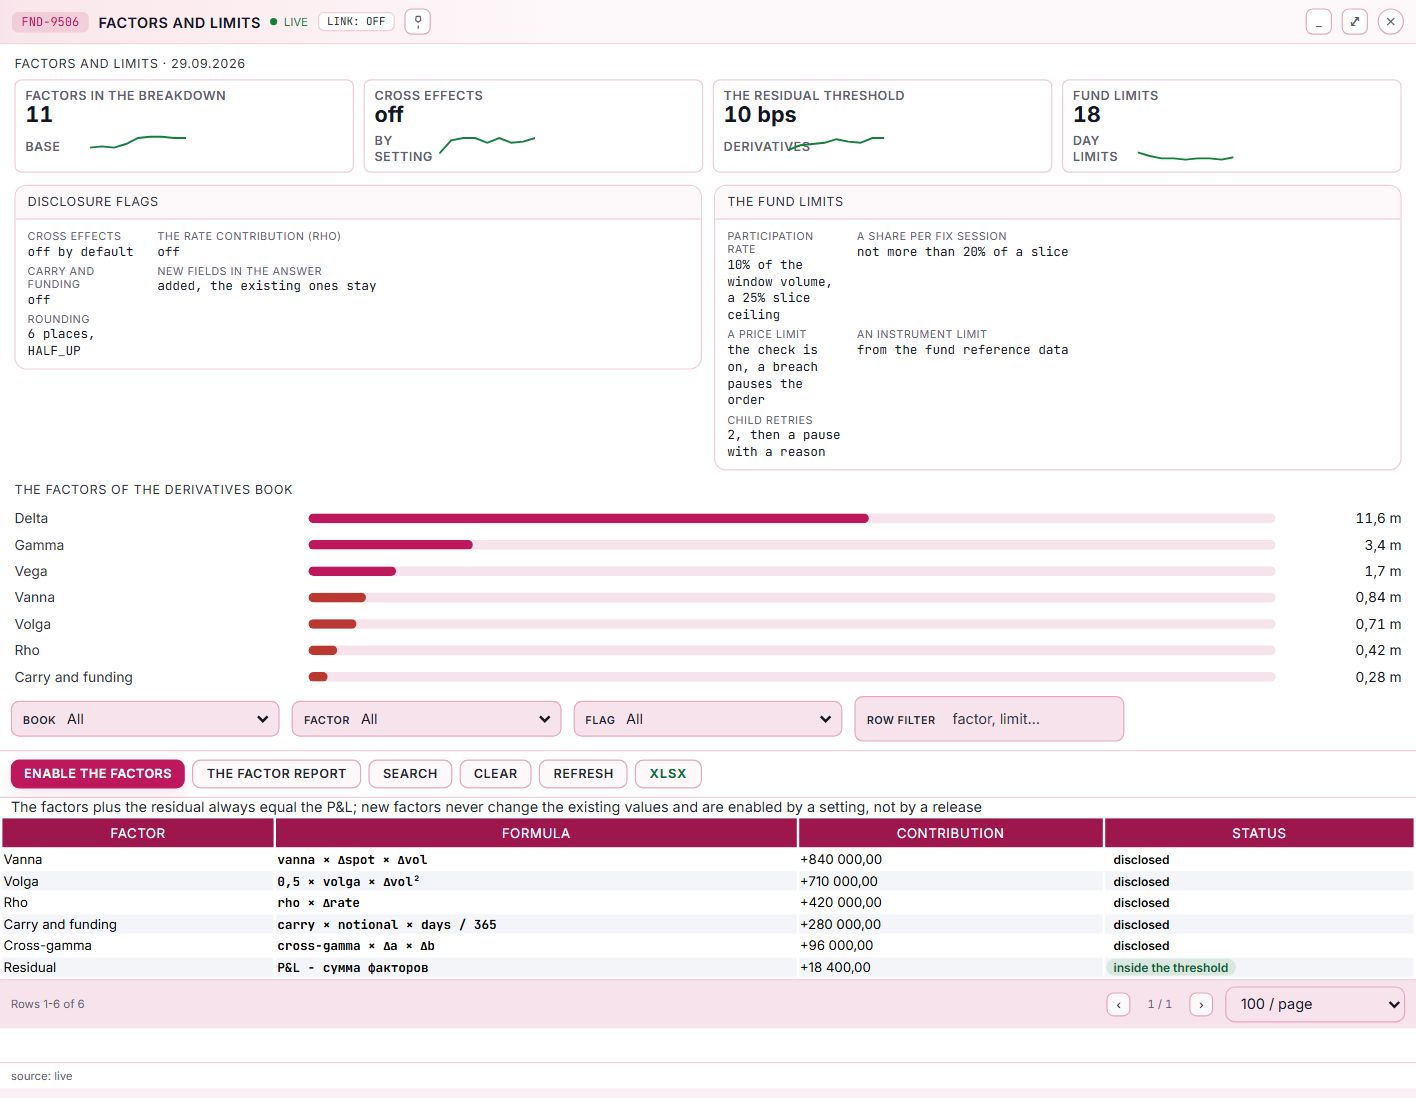
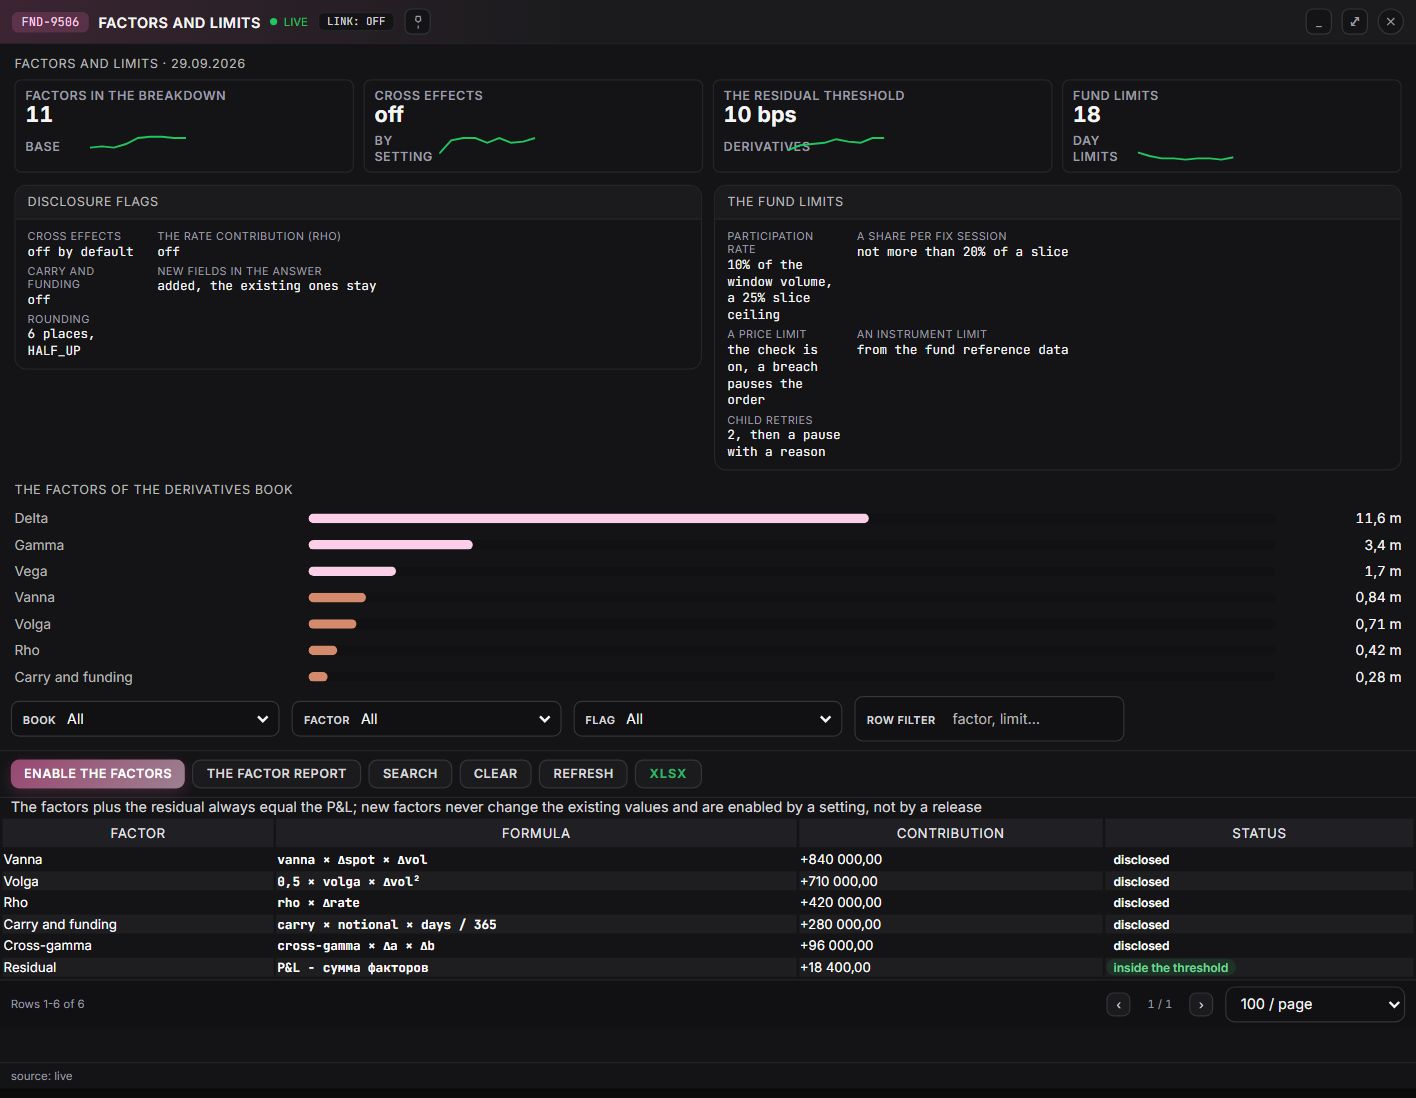
Un résultat sans décomposition ne s'explique pas à un client. La solution répartit le P&L de la journée sur delta, gamma, thêta, véga, FX et carry, et publie la part qu'elle ne sait pas expliquer. Avec la solution le client voit d'où vient le résultat, et la part inexpliquée reste une métrique plutôt qu'un chiffre caché. En configuration le seuil de résidu décide quand une journée demande une revue, et le jeu de facteurs est de la configuration.
Limites et arrêts
On pense à la limite après la transaction, quand le franchissement a déjà eu lieu. La solution vérifie la participation, le prix et le volume avant la pose de l'ordre, et met l'exécution en pause avec une raison. Avec la solution l'exécution reste dans les bornes de risque, et chaque arrêt laisse une trace. En configuration les limites, les reprises et la part de tranche par session viennent de la configuration, et une annulation retire en cascade les tranches non exécutées.