UNIFINplatform

Решение

Unifin Derivatives Exchange

Сделка на производных это цепочка, и ценность надзора растёт вместе с ней.
Комплекс ведёт биржу от шлюза заявок через сопоставление к марже и клирингу.
Маржа идёт по портфелю, а поставка и расчёты закрывают контракт внутри системы.

  • Денежный путь SLO Tier 1
  • Маржа в стиле SPAN
  • Шардированный сопоставление
Все решения

Живые экраны продуктовых терминалов

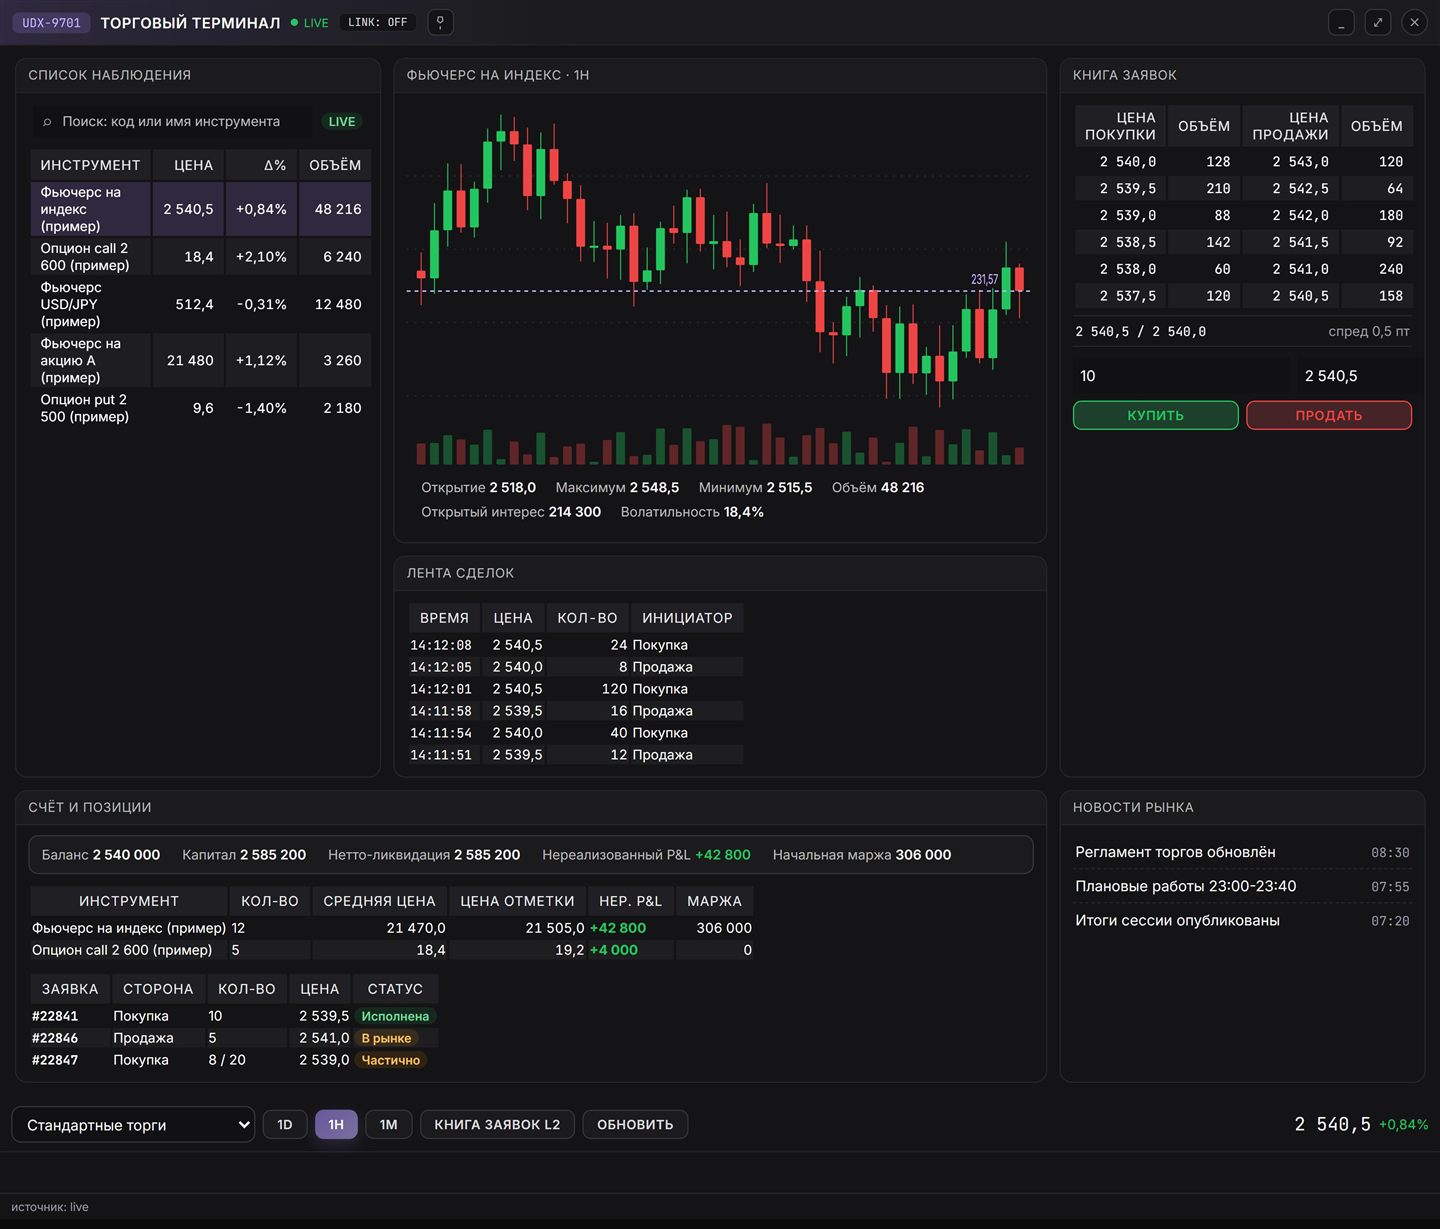
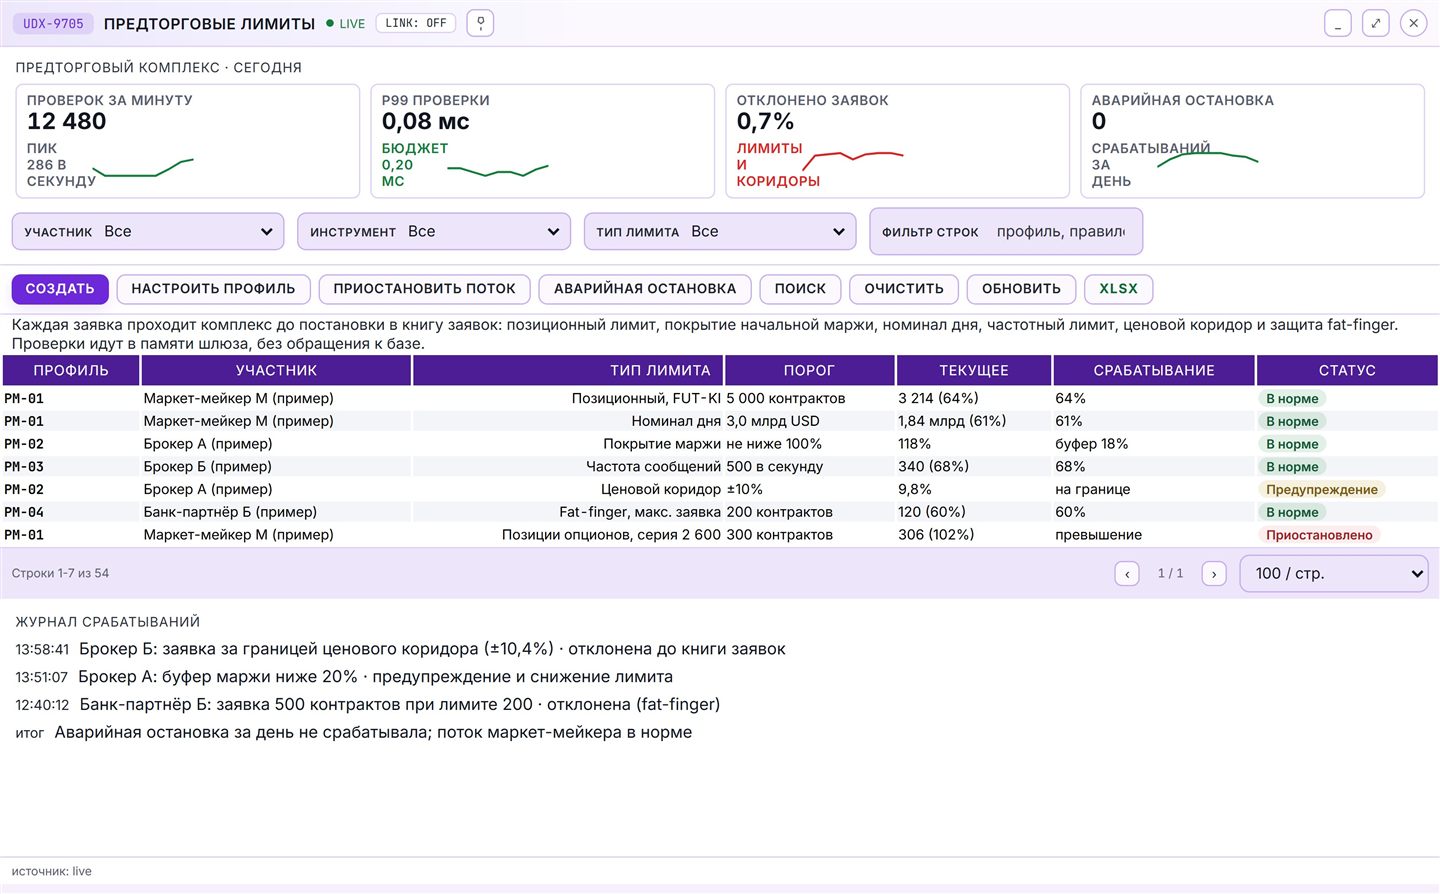
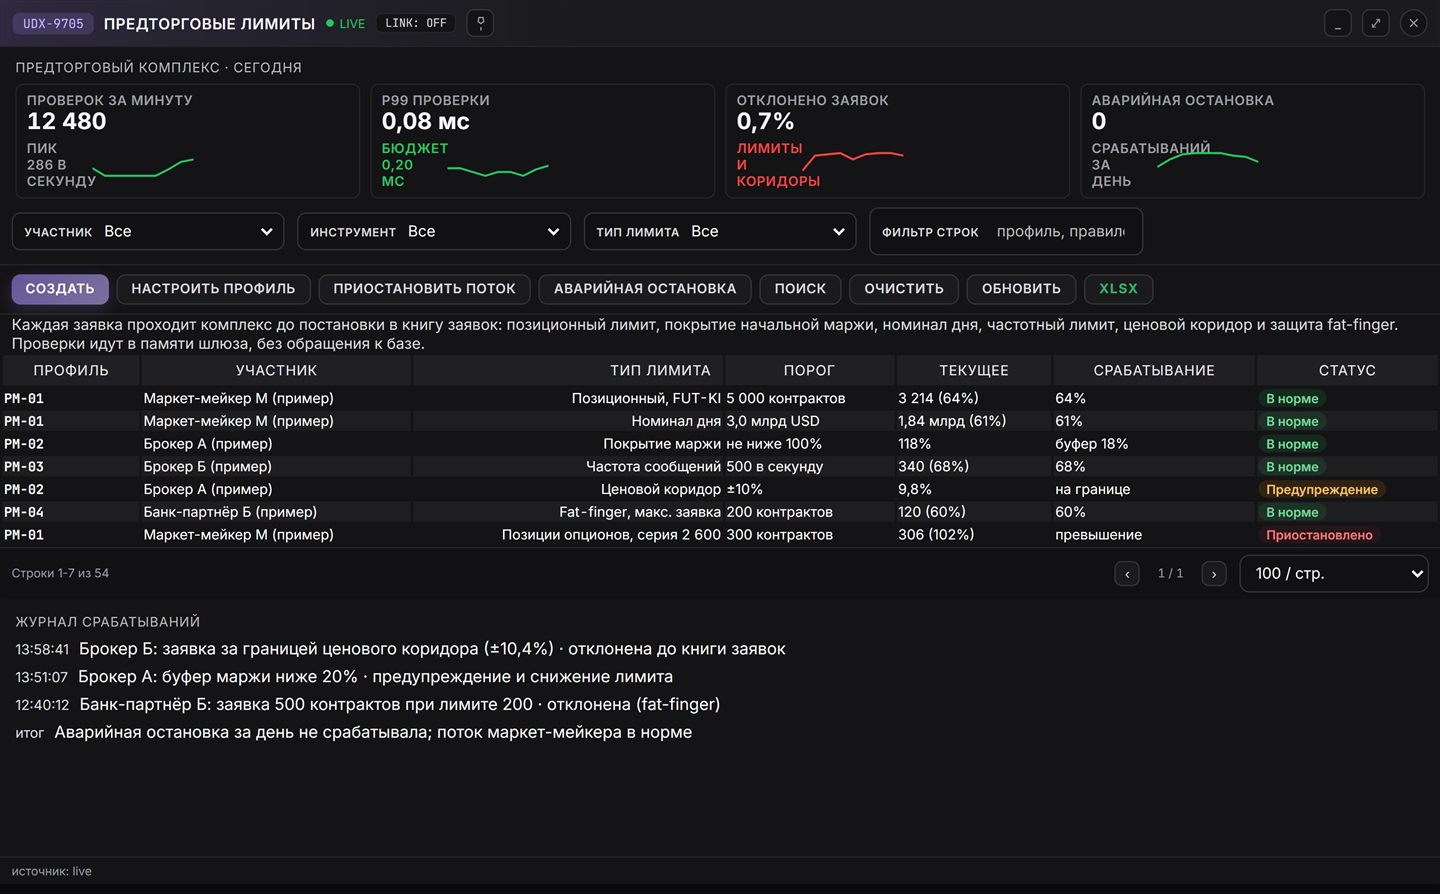
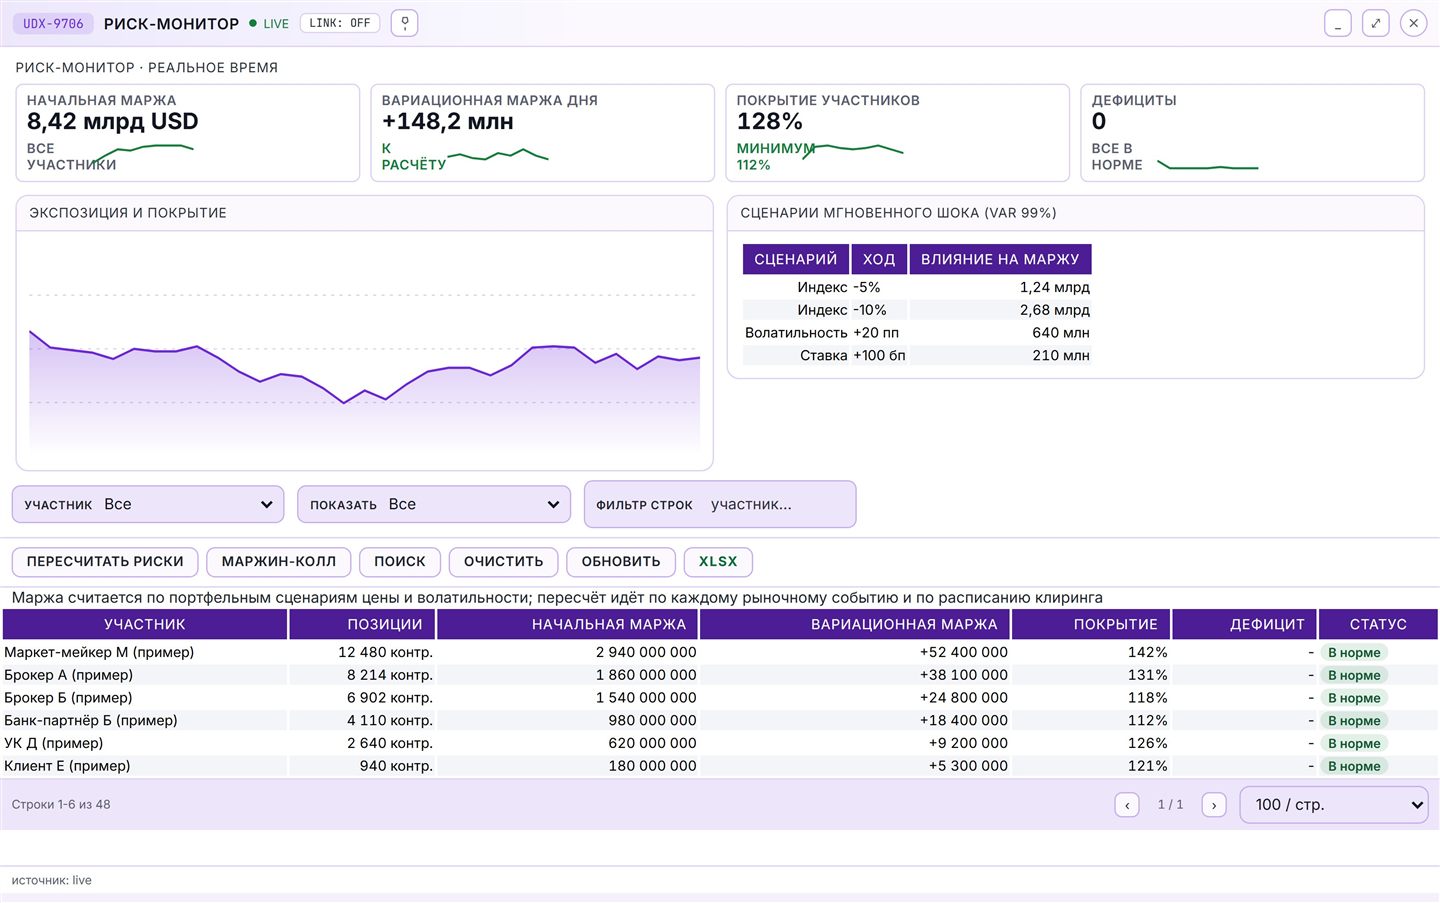
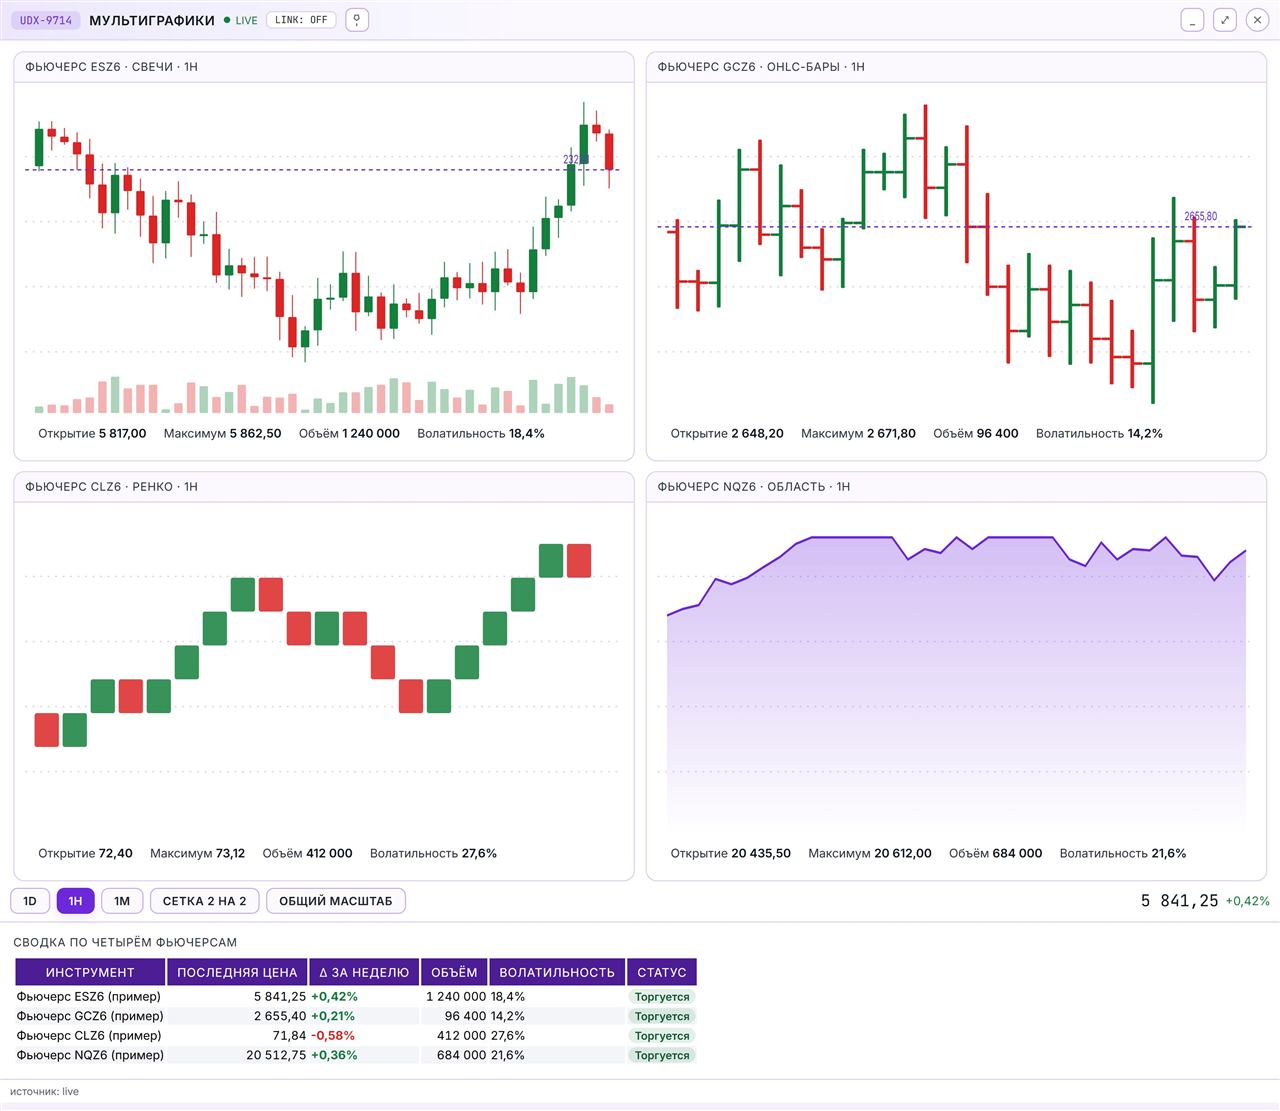
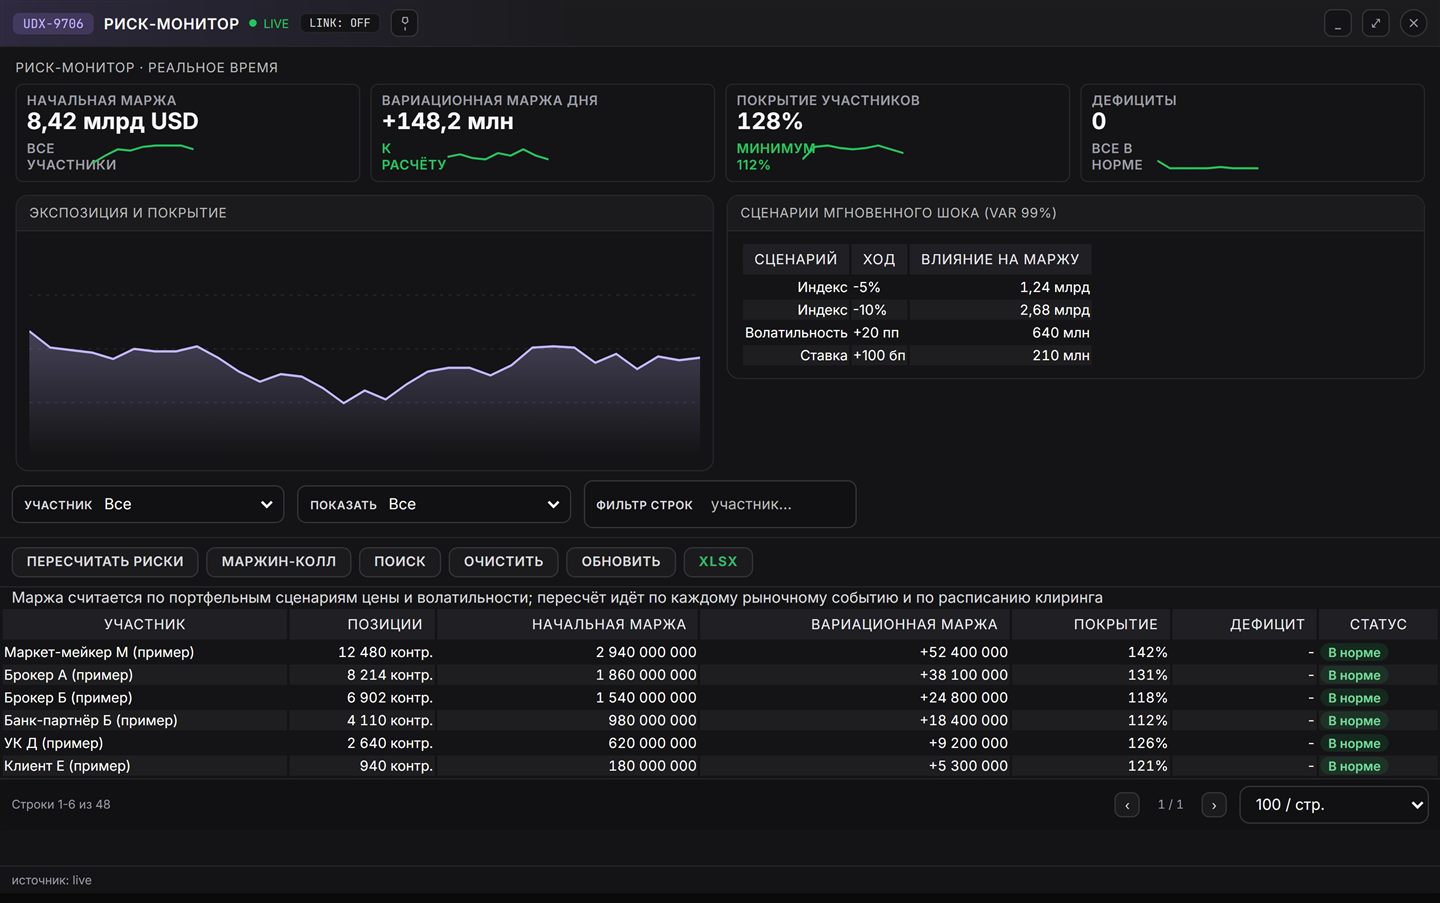
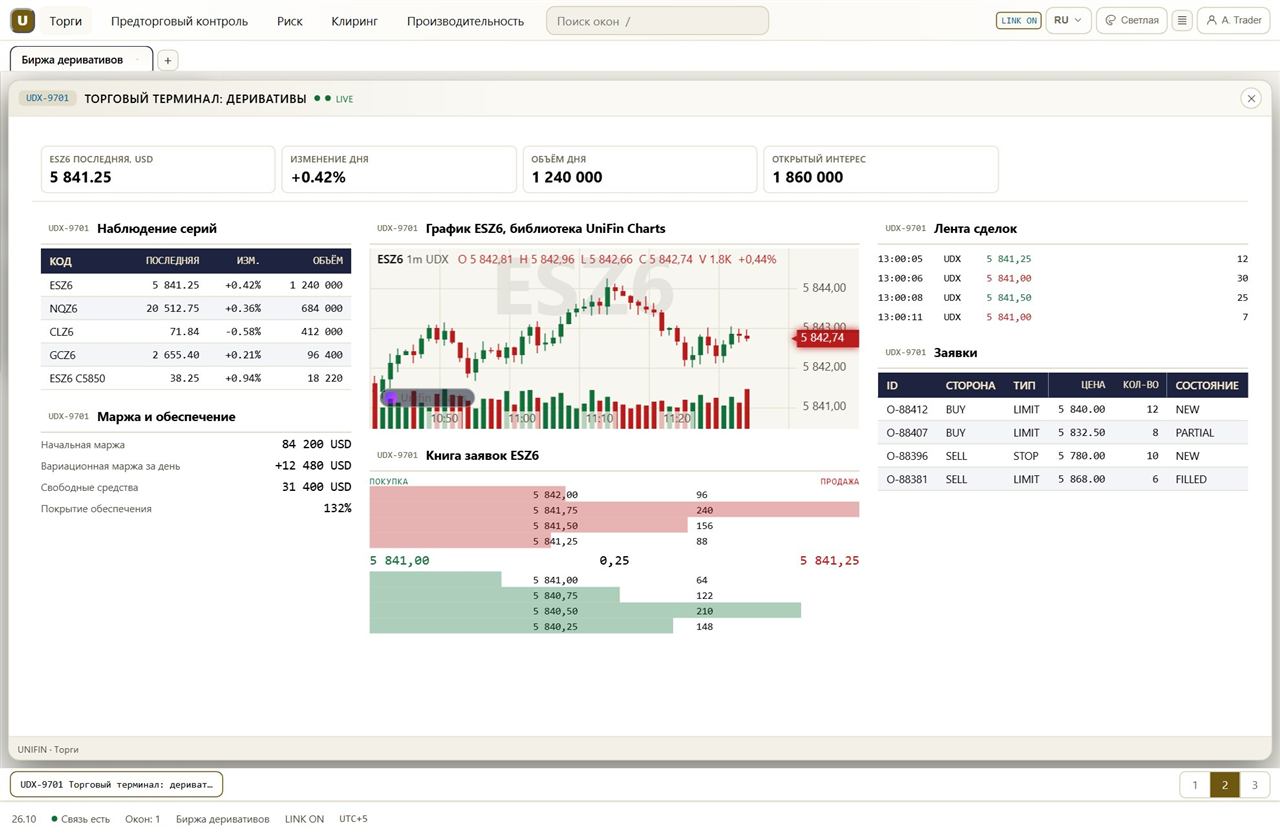
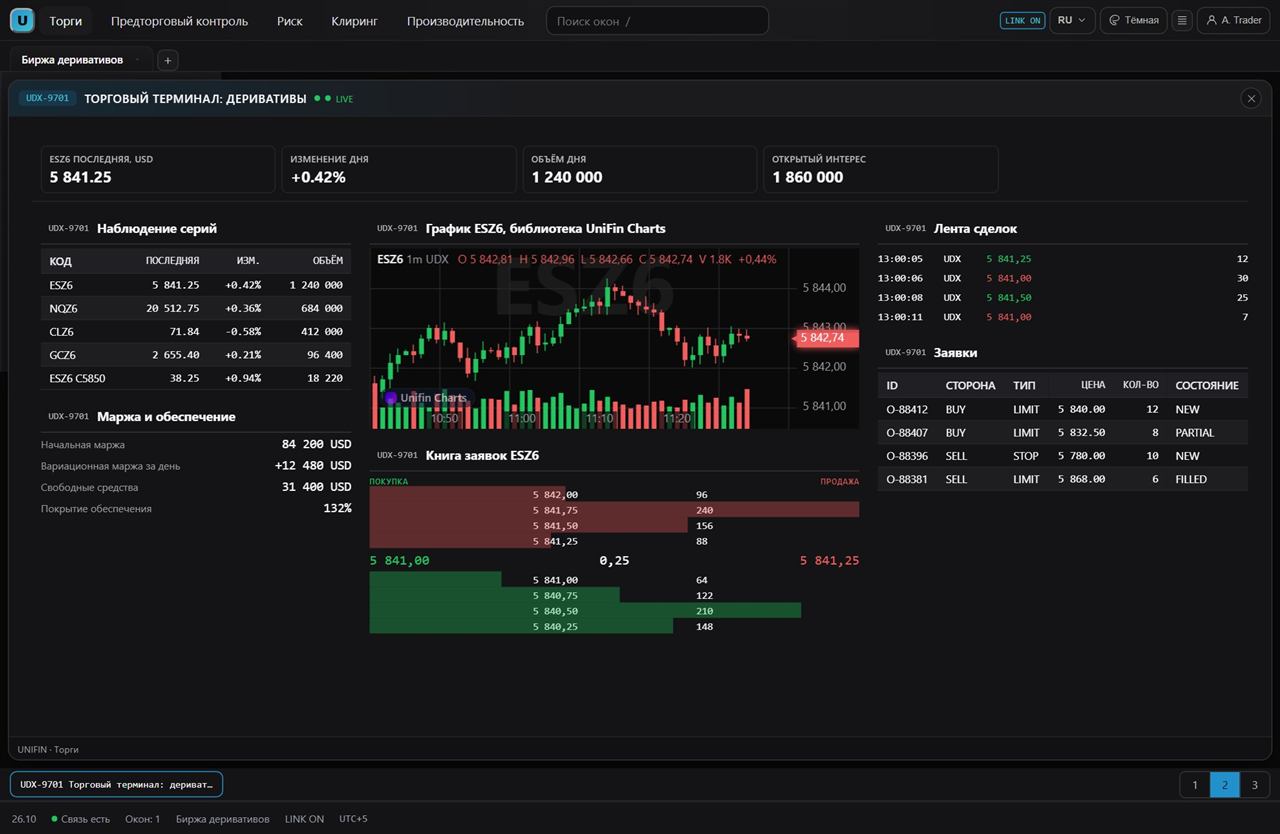
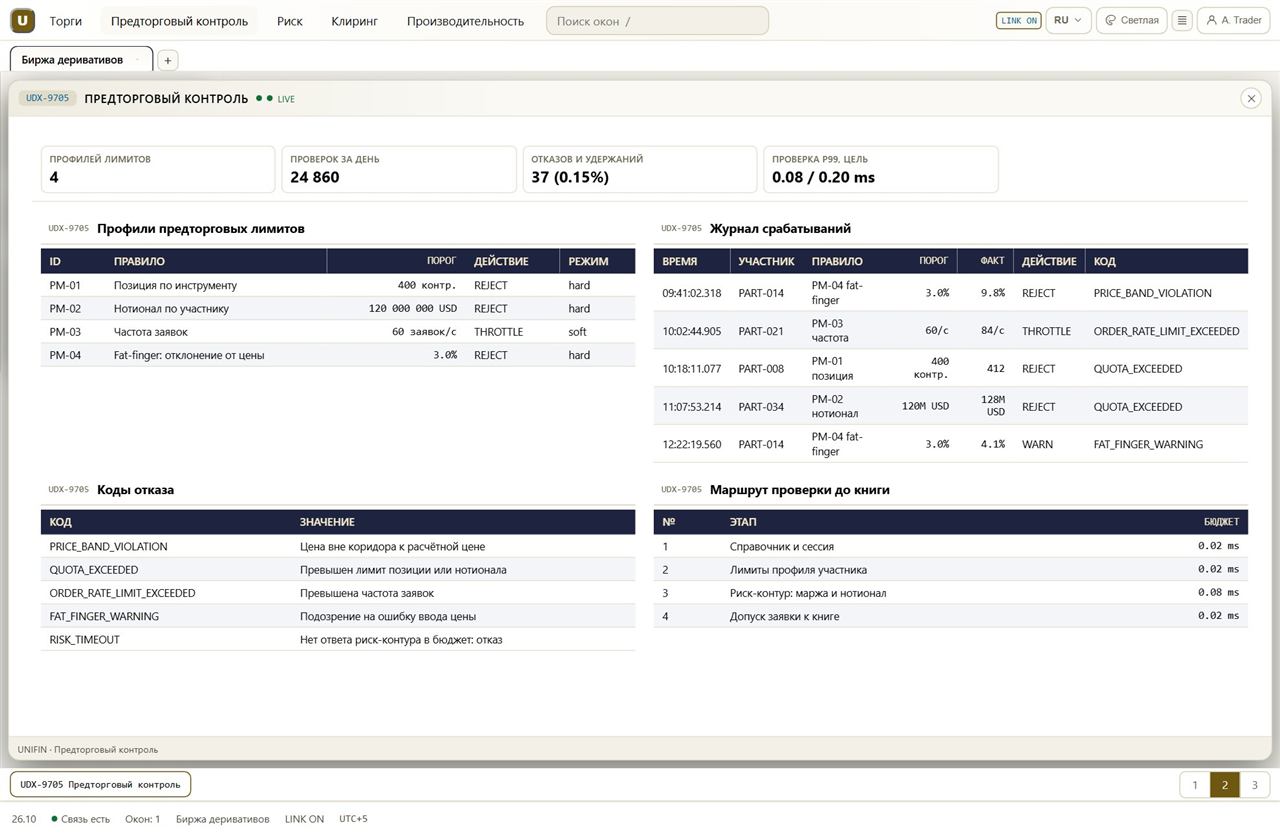
Экран торгового терминала с книгой заявок Экран торгового терминала с книгой заявок Экран предторговых лимитов с отказом Экран предторговых лимитов с отказом Экран риск-монитора с портфельной маржой
Демо Unifin Derivatives Exchange Тема Открыть отдельно
Multi-chart workspace

Это демонстрация интерфейса: реальное решение будет отличаться цветами и наполнением под конкретный проект.

Кратко о функциях

Краткий бизнес-функционал

От предторгового контроля до отчётности.

Предторговый контроль
Сверяет маржу и лимиты до книги заявок
Заявка не входит в рынок без обеспечения
Сопоставление
Сводит заявки в шардированной книге
Горячий путь держит скорость под нагрузкой
Позиции и маржа
Считает маржу SPAN по портфелю и сериям
Биржа видит экспозицию до проблемы
Маржин-коллы
Запускает требования с сроком и водопадом дефолта
Дефициты закрываются по регламенту
Клиринг
Проводит новацию и многосторонний нетто
Лента сделок становится обязательствами
Поставка и расчёты
Ведёт поставку в ЦД и деньги через банк
Контракт закрывается без выхода из системы
Отчётность
Собирает выгрузки регулятору из живых данных
Регулятор видит день производных целиком

Что уже работает

Цепочка деривативов уже работает

Опционы и фьючерсы на платформе: что уже работает.

Ценообразование

Black-Scholes и биномиальное дерево считают листинговые опционы.

IV-поверхность

Поверхность подразумеваемой волатильности строится и интерполируется.

Греки

Греки транслируются по WebSocket на дески и терминалы.

Цикл экспирации

Экспирации, assignment и расчёт фьючерсов идут в комплексе.

Маржа

Портфельная маржа считает SPAN-подобный стресс по позициям.

Дорожная карта

Дальше: модели SABR и Heston, экзотические выплаты.

Описание решения

Возможности и обзор

Ключевые возможности

  • Предторговый контроль: маржа и лимиты до книги заявок
  • Шардированный сопоставление заявок с непрерывной книгой
  • Позиции и маржа SPAN по портфелю и сериям контрактов
  • Маржин-коллы со сроком и водопадом дефолта
  • Клиринг с новацией и многосторонним нетто
  • Поставка в центральный депозитарий и деньги через банк
  • Рыночные данные и котировки участникам и порталам
  • Отчёты регулятору из живых данных комплекса
  • Шлюз заявок: FIX и нативные протоколы участников
  • Календари торговых дней и серий контрактов
  • Журнал событий и аудит по каждой сделке
  • Развёртывание: конфигурацией, в составе платформы UniFin

Обзор решения

Unifin Derivatives Exchange - биржевая торговая система платформы UniFin для площадок производных, которым нужен срочный рынок полного цикла.

Комплекс ведёт биржу от шлюза заявок через предторговый контроль и сопоставление к марже, клирингу и поставке.

Маржа идёт по портфелю в стиле SPAN, маржин-коллы живут со сроком, а новация и нетто закрывают обязательства.

Поставка приходит в центральный депозитарий, денежная нога идёт через банк, отчётность собирается из живых данных.

Решение разворачивается конфигурацией и работает в составе платформы UniFin без переписывания торгового ядра.

Что даёт

Что даёт решение

Предторговый контроль

Обычно маржу и лимиты проверяют уже после входа заявки в рынок, и нарушение ловится сделкой. Решение сверяет начальную маржу заявки с обеспечением и применяет лимиты контракта и участника до книги заявок. При использовании решения нарушения не ловятся задним числом, риск площадки держится под контролем. В настройке причина каждого отказа видна строкой в ленте, а лимиты идут справочником.

Сопоставление

Под нагрузкой сопоставление обычно теряет предсказуемость: очередь растёт, а заявки стареют молча. Решение делит книгу на шарды с одним потоком на шард и ограниченной очередью, переполнение даёт явную ошибку. При использовании решения скорость в пик стабильна, поведение под нагрузкой понятно. В настройке конфигурация шардов и метрики очередей видны, а состав шардов идёт справочником.

Позиции и маржа

Маржу обычно считают по позициям в отрыве от портфеля, и опционные серии живут отдельно. Решение пересчитывает маржу в стиле SPAN по портфелю с сериями и стресс-сценариями по событиям. При использовании решения экспозиция участника видна до того, как станет проблемой. В настройке расчёт по каждой серии и сценарию виден, а параметры моделей задаются настройкой.

Маржин-коллы

Про дефицит обеспечения обычно узнают при разборе инцидента, и сроки требований живут в почте. Решение запускает маржин-колл с сроком, ведёт его статусы и держит водопад дефолта готовым. При использовании решения дефициты закрываются по регламенту, без импровизации в стрессе. В настройке очередь требований и история действий видны, а сроки и пороги настраиваются по сегментам.

Клиринг

Клиринг обычно считают ночным пакетом, и обязательства к утру уже оторваны от торгов. Решение проводит новацию и многосторонний нетто в клиринговой сессии по расписанию. При использовании решения обязательства и нетто-позиции видны в тот же день. В настройке состав сессии и инструкции расчётов видны, а расписание сессий идёт справочником.

Поставка и расчёты

Поставку и деньги обычно ведут между системами вручную, и контракт зависает на стыке. Решение ведёт поставку в ЦД и денежные ноги через банк, возвращая статусы в журнал. При использовании решения контракт закрывается в срок, каждый стык расчётов виден. В настройке статусы инструкций и расхождения видны, а маршруты поставки приходят из настройки.

Отчётность

Выгрузки регулятору обычно собирают из разных таблиц, и данные расходятся с торгами. Решение собирает отчёты из живых данных сделок, маржи и клиринга. При использовании решения ответ регулятору идёт цифрами площадки, проверки проходят по журналу. В настройке состав отчётов и история отправок видны, а расписание идёт справочником.
Покрытие

Что покрывает

Ядро торгов: фьючерсы и опционы, книга заявок, риск в горячем пути.

Шлюз

FIX 4.2/4.4/5.0 для участников и API; drop copy для надзора.

Движок сопоставления заявок

Книга делится на шарды; ограниченная очередь даёт явную ошибку вместо потери заявок.

Предторговый контроль

Проверки маржи против обеспечения в горячем пути; лимиты до книги заявок.

Риск и маржа

Начальная маржа в стиле SPAN, вариационная маржа, стресс-сценарии и жизненный цикл маржин-коллов.

Клиринг

Новация, многосторонний нетто, маржевые счета и инструкции расчётов.

Рыночные данные

Котировки, снимки книги заявок и сделки для порталов и внешних подписчиков.

Порталы

Рабочие места трейдера, риска, клиринга и администратора на едином входе.

Стенд

Экраны решения

Торговый терминал, риск-монитор, клиринговая сессия, карточка аукциона и портфель.

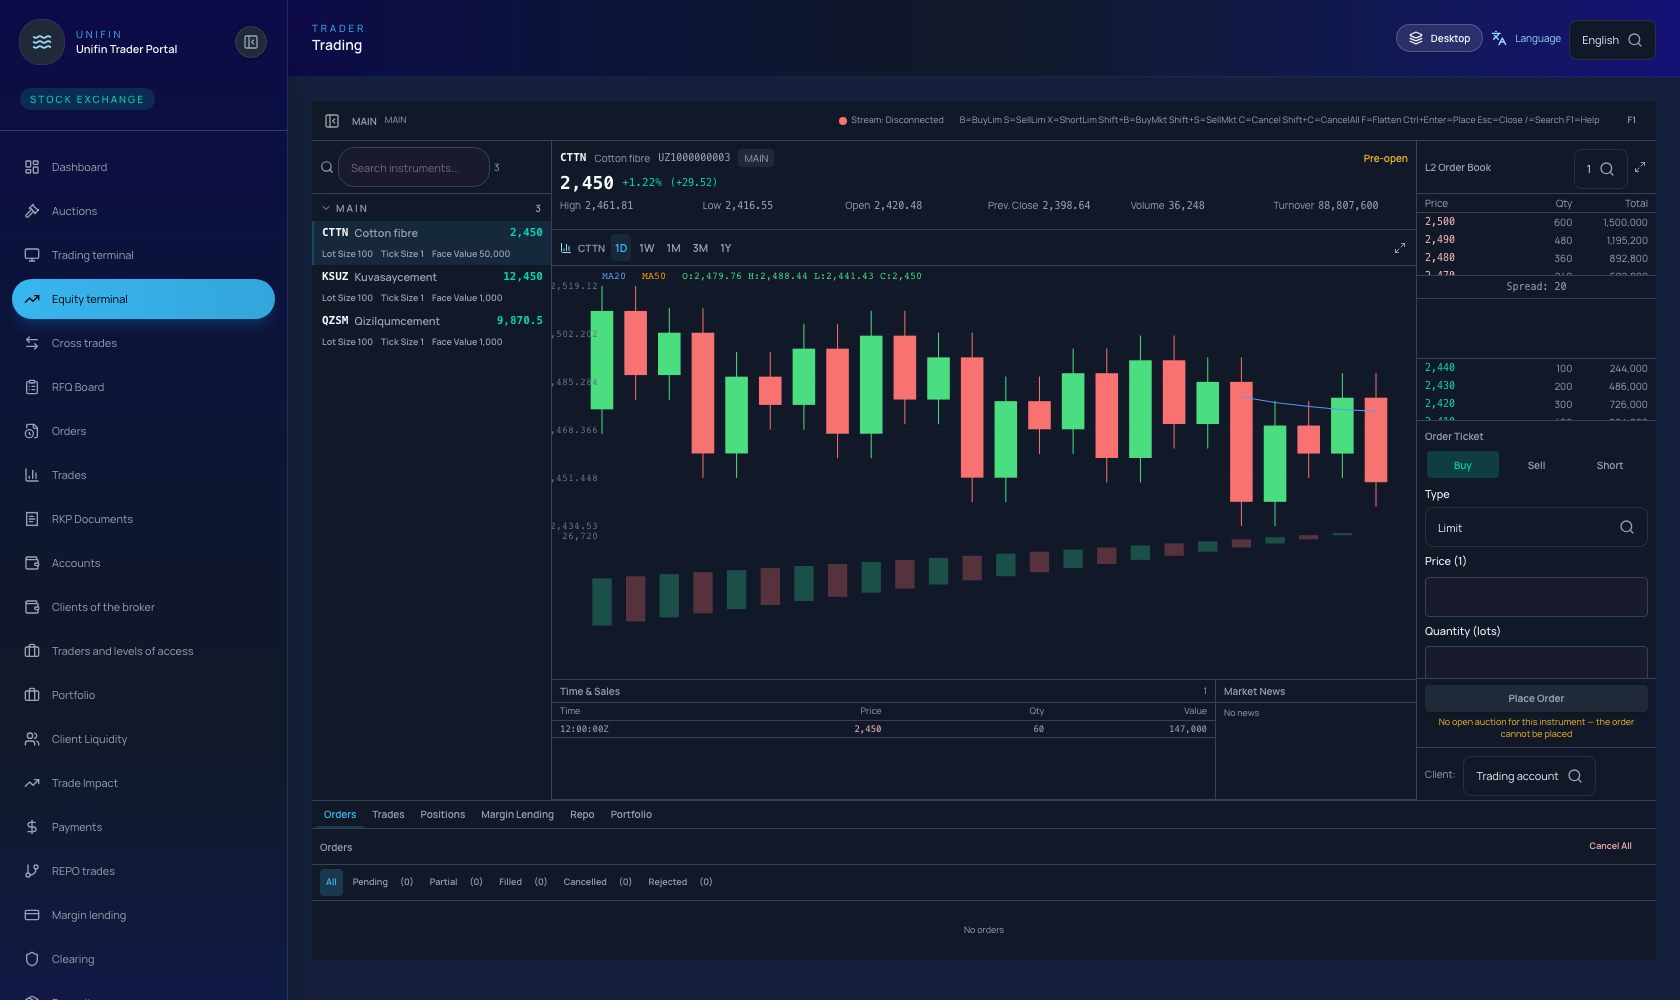
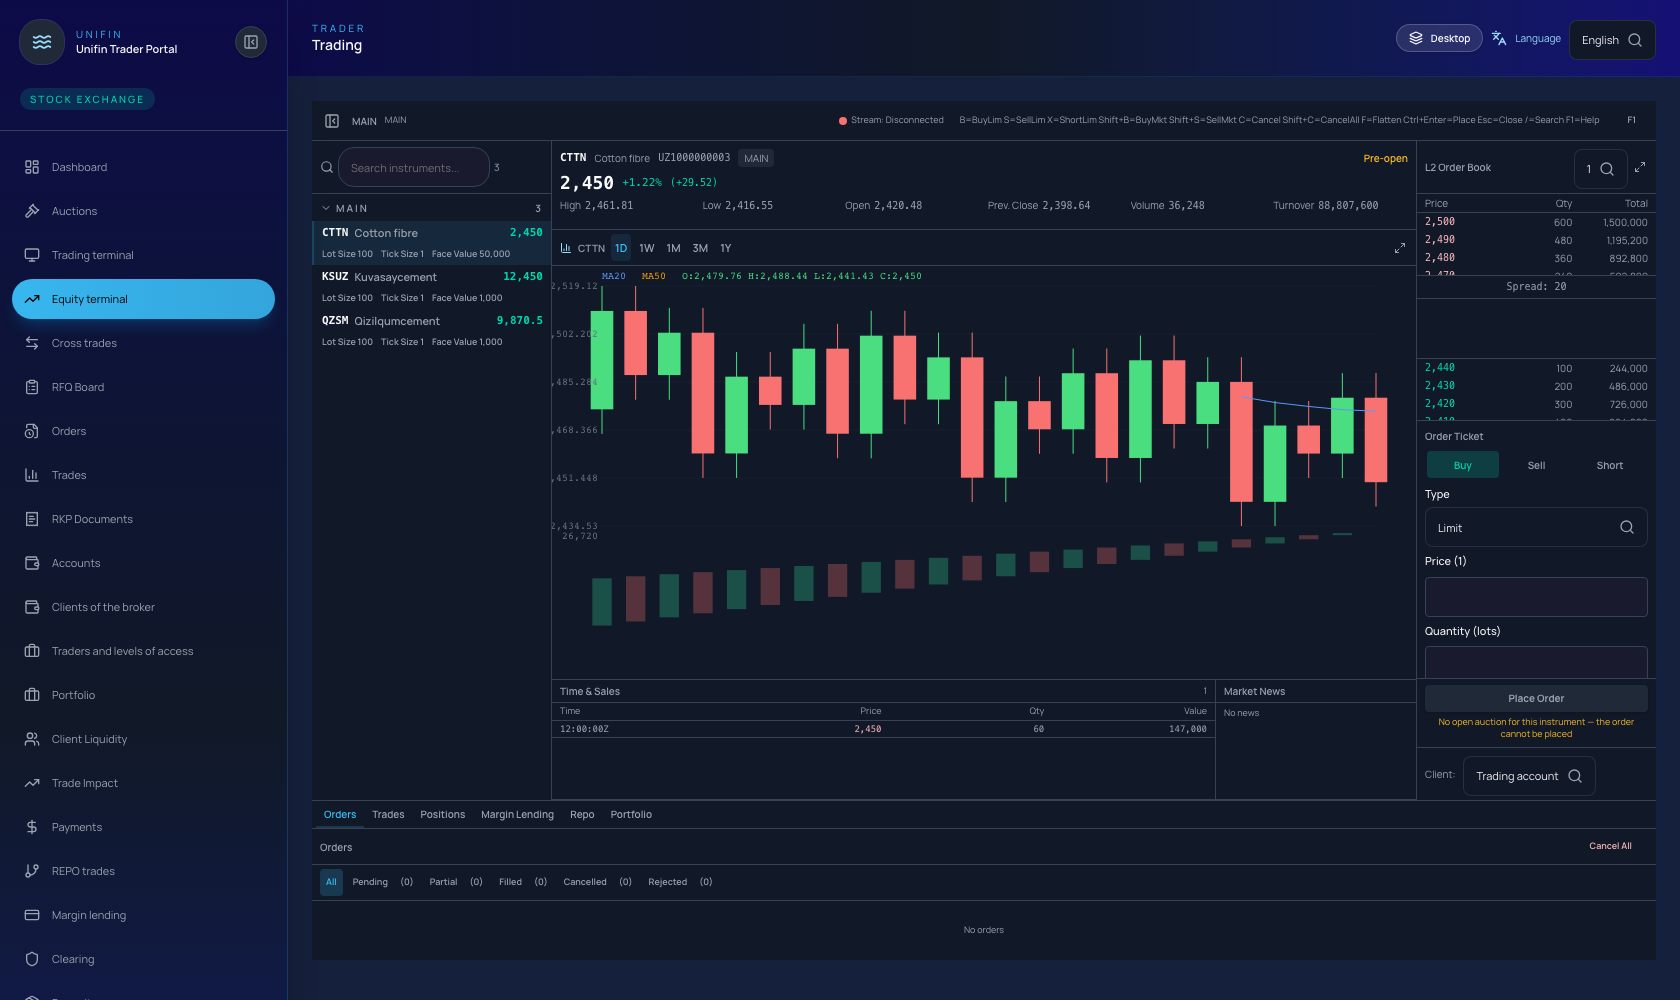
Экран торгового терминала с книгой заявок
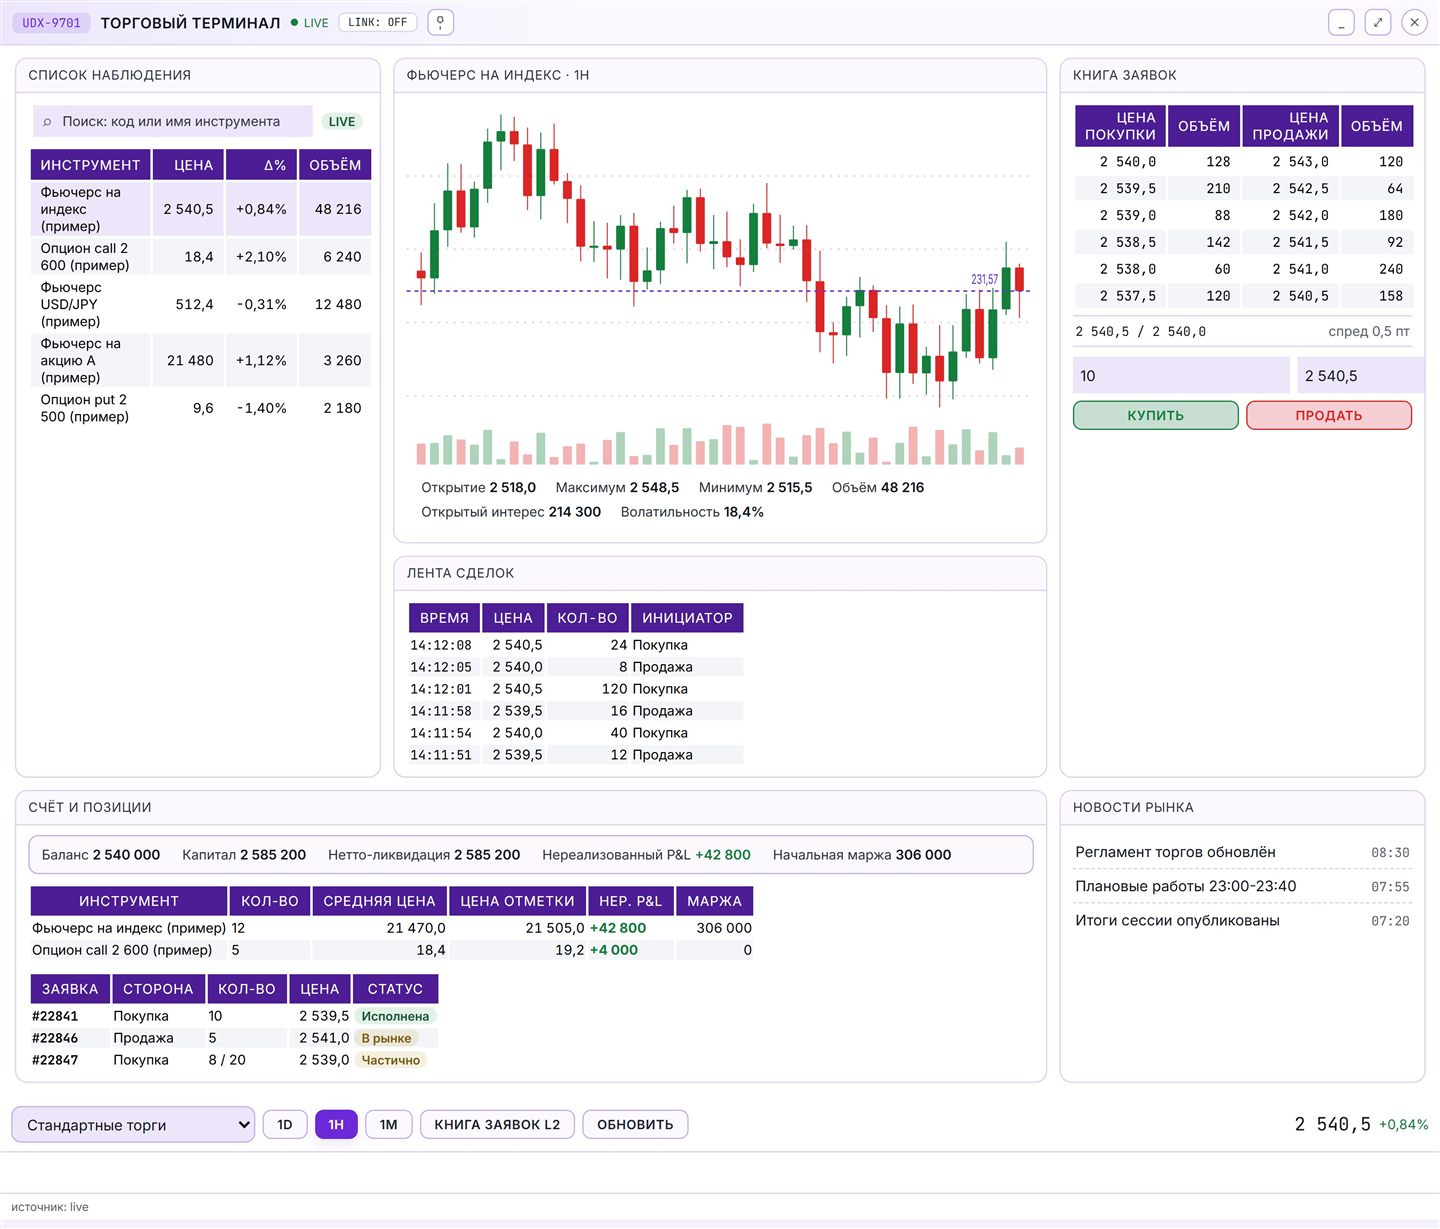
Торговый терминал: список наблюдения, график, книга заявок и лента
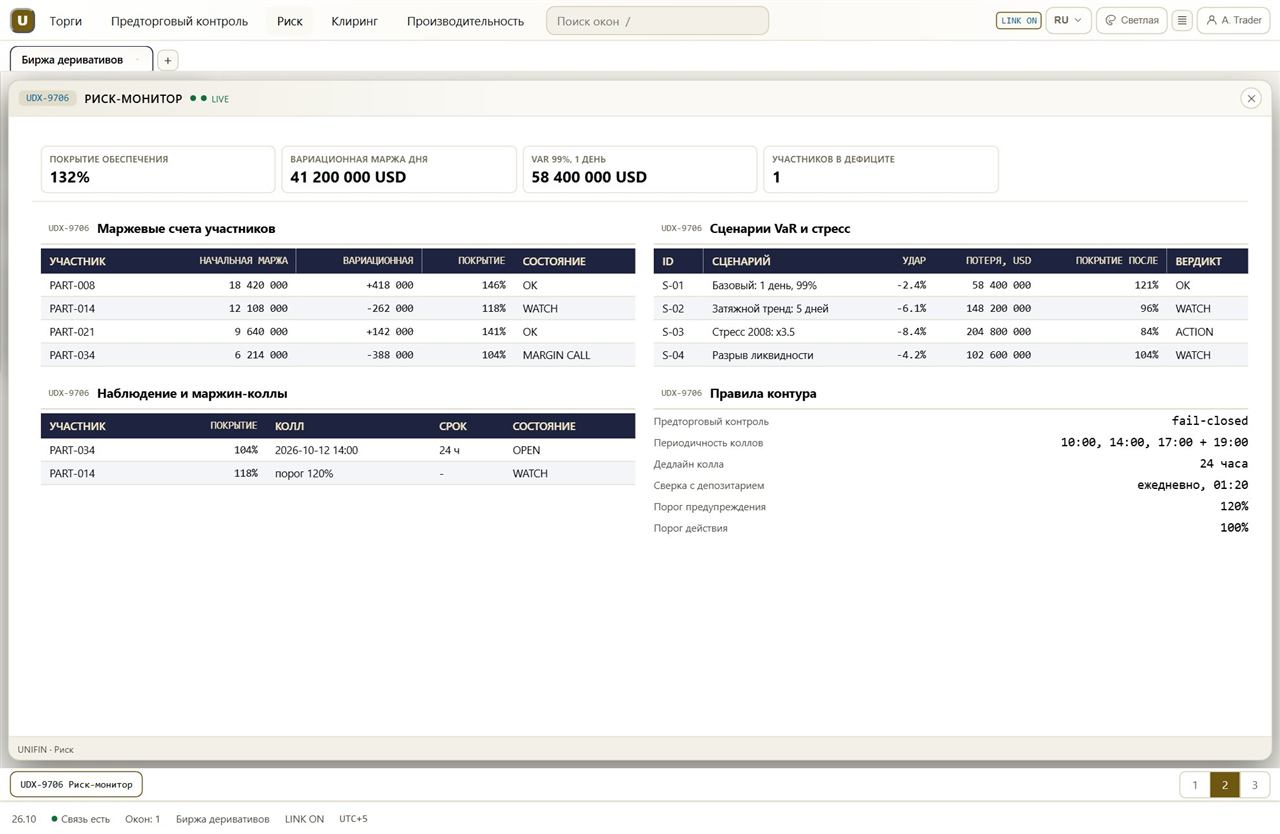
Экран риск-монитора с портфельной маржой
Риск-монитор: портфельная маржа и маржин-колл
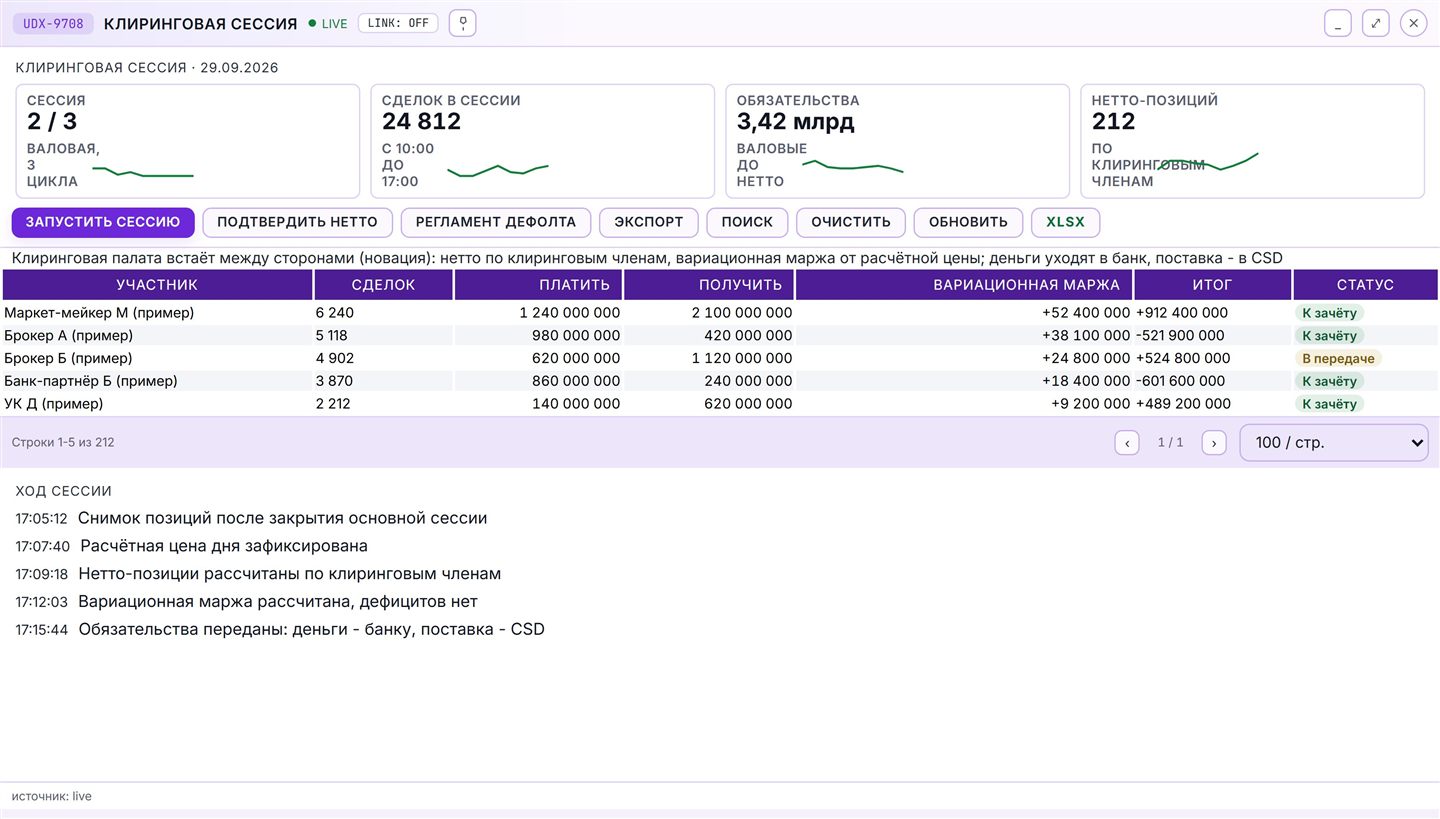
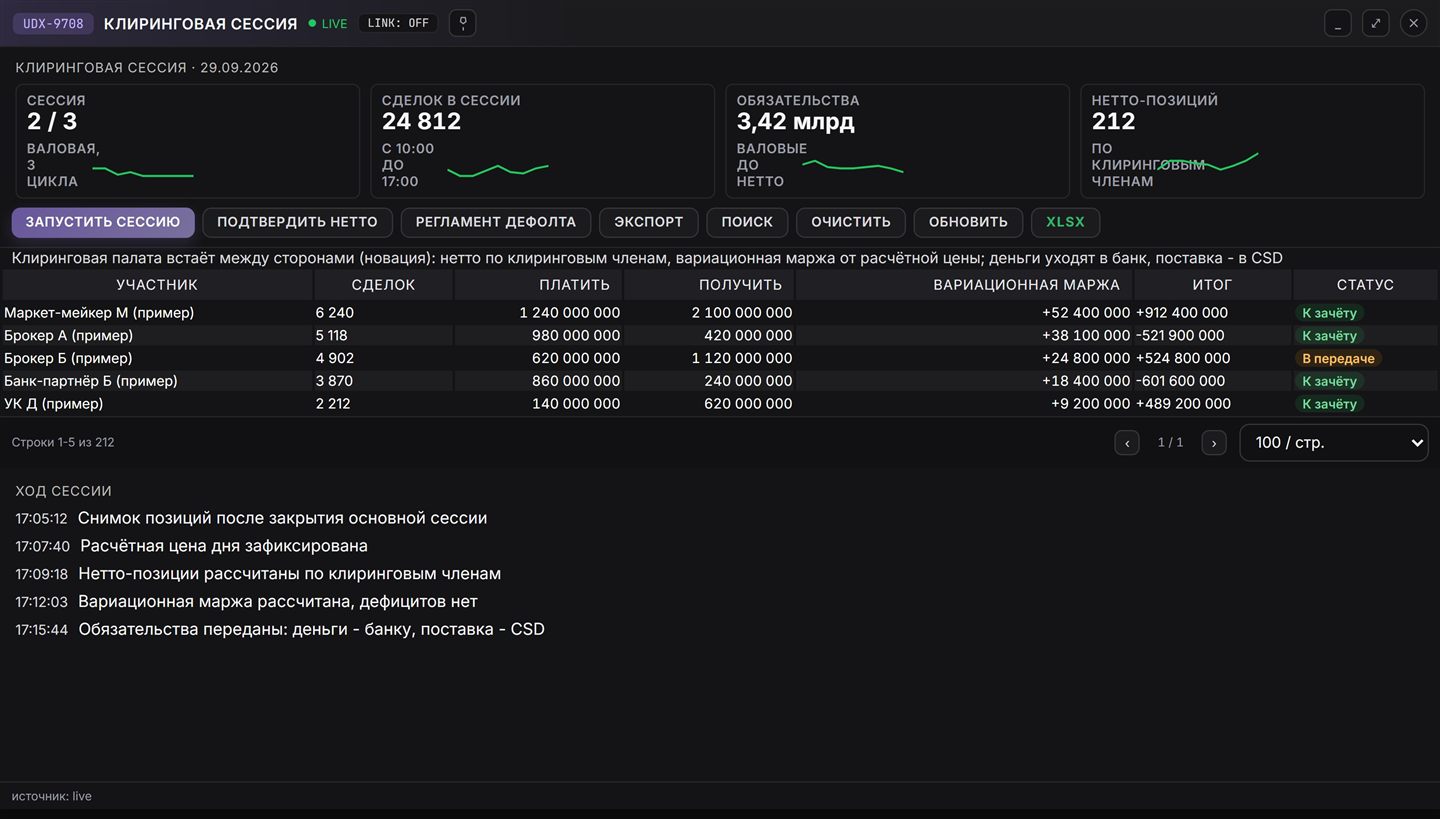
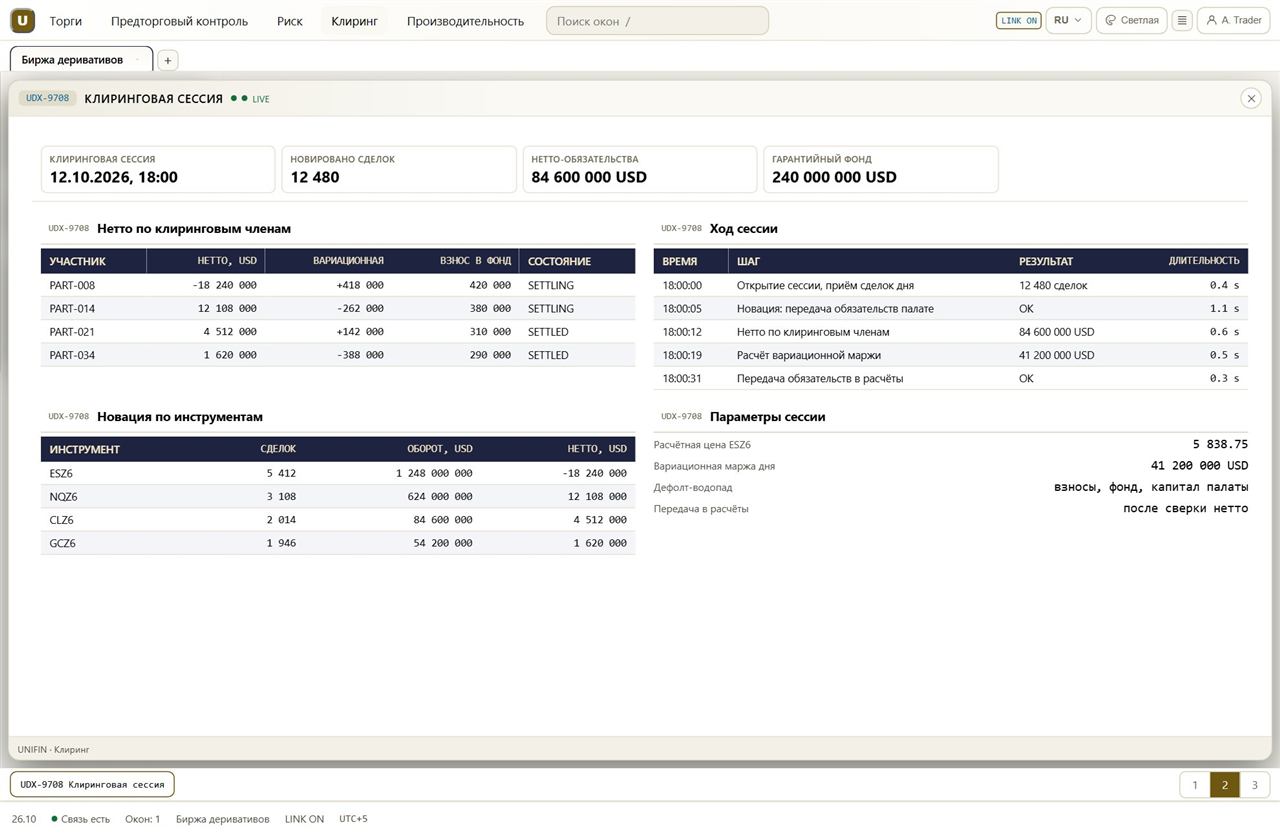
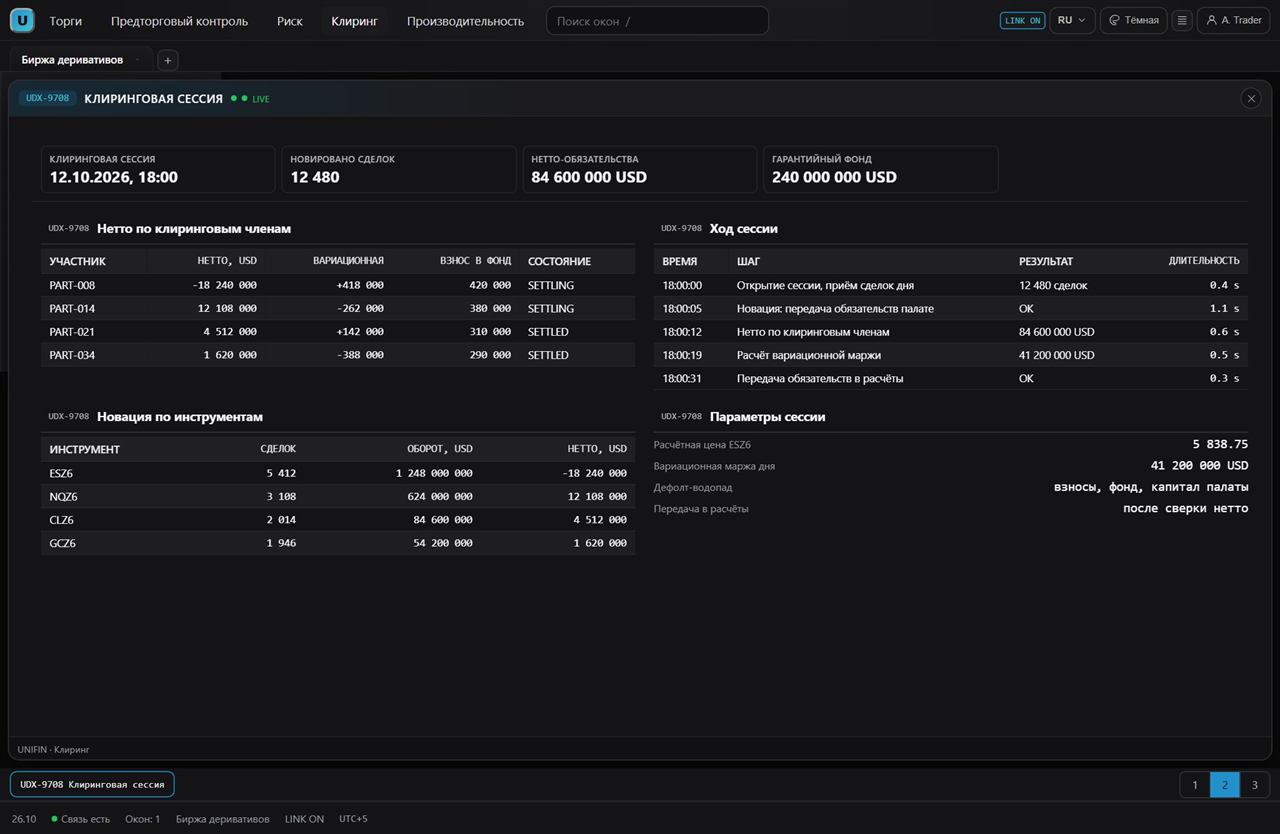
Экран клиринговой сессии с нетто
Клиринговая сессия и нетто
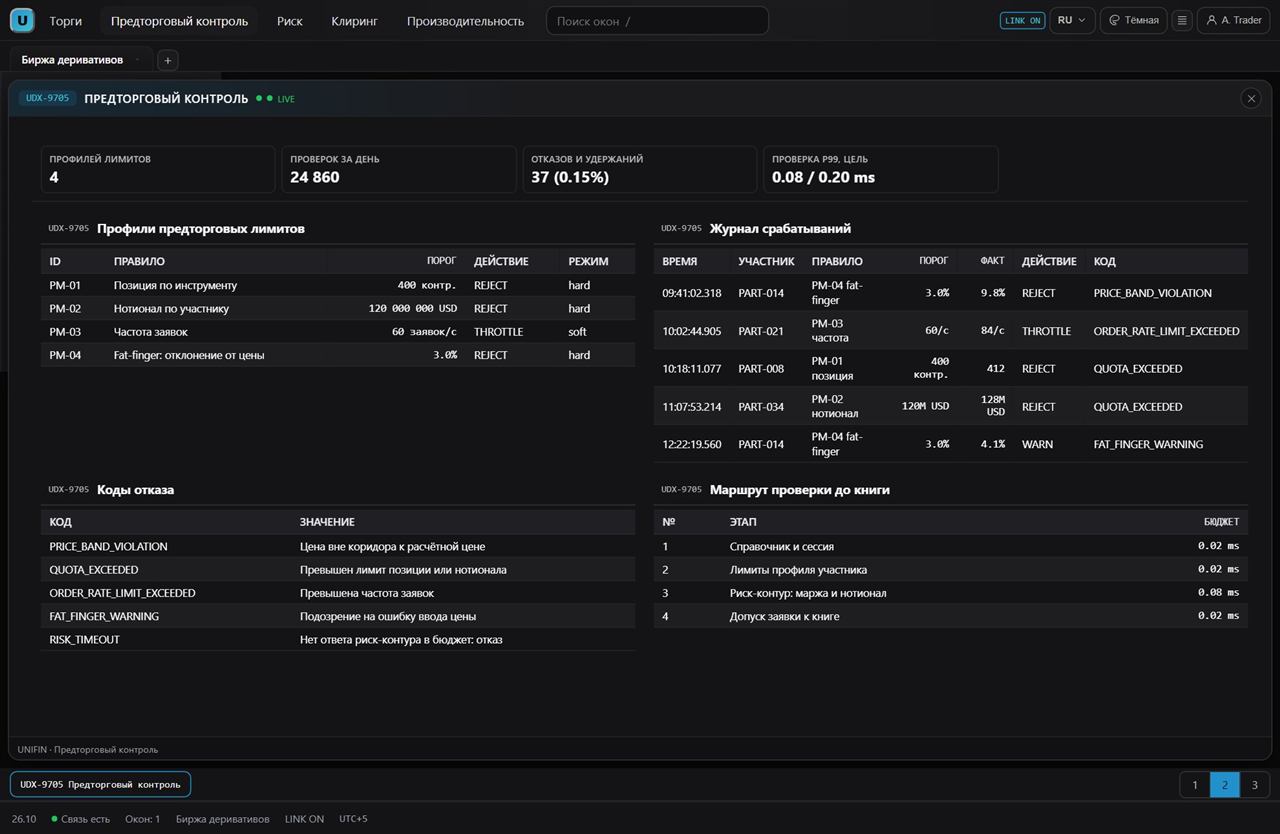
Экран предторговых лимитов с отказом
Предторговые лимиты и отказ комплекса до книги заявок
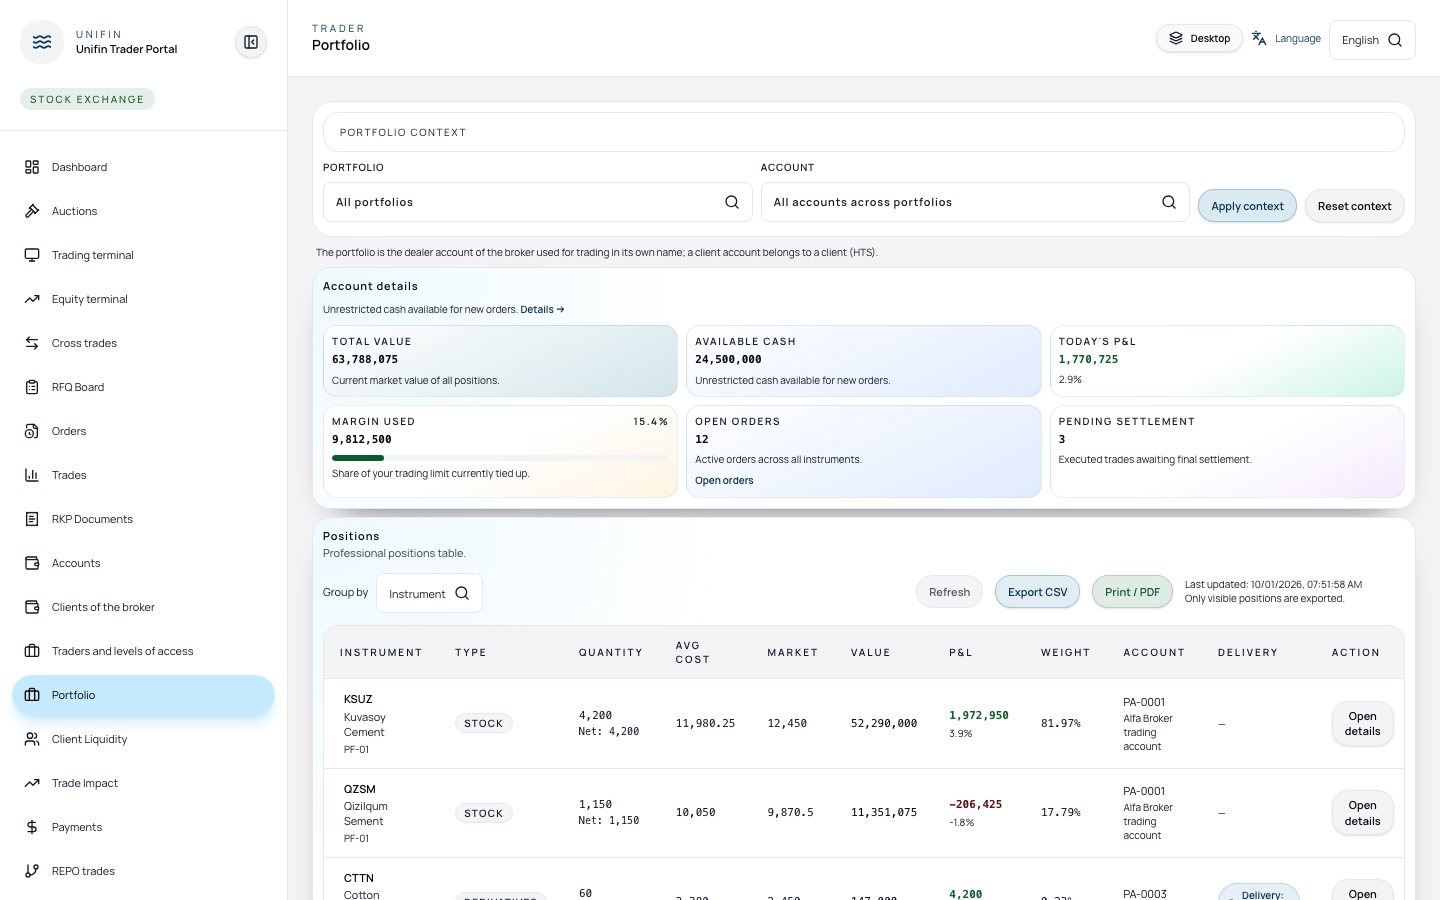
Экран торгового терминала фондового стола с котировками и тикетом заявки
Торговый терминал: фондовый стол с котировками и тикетом заявки
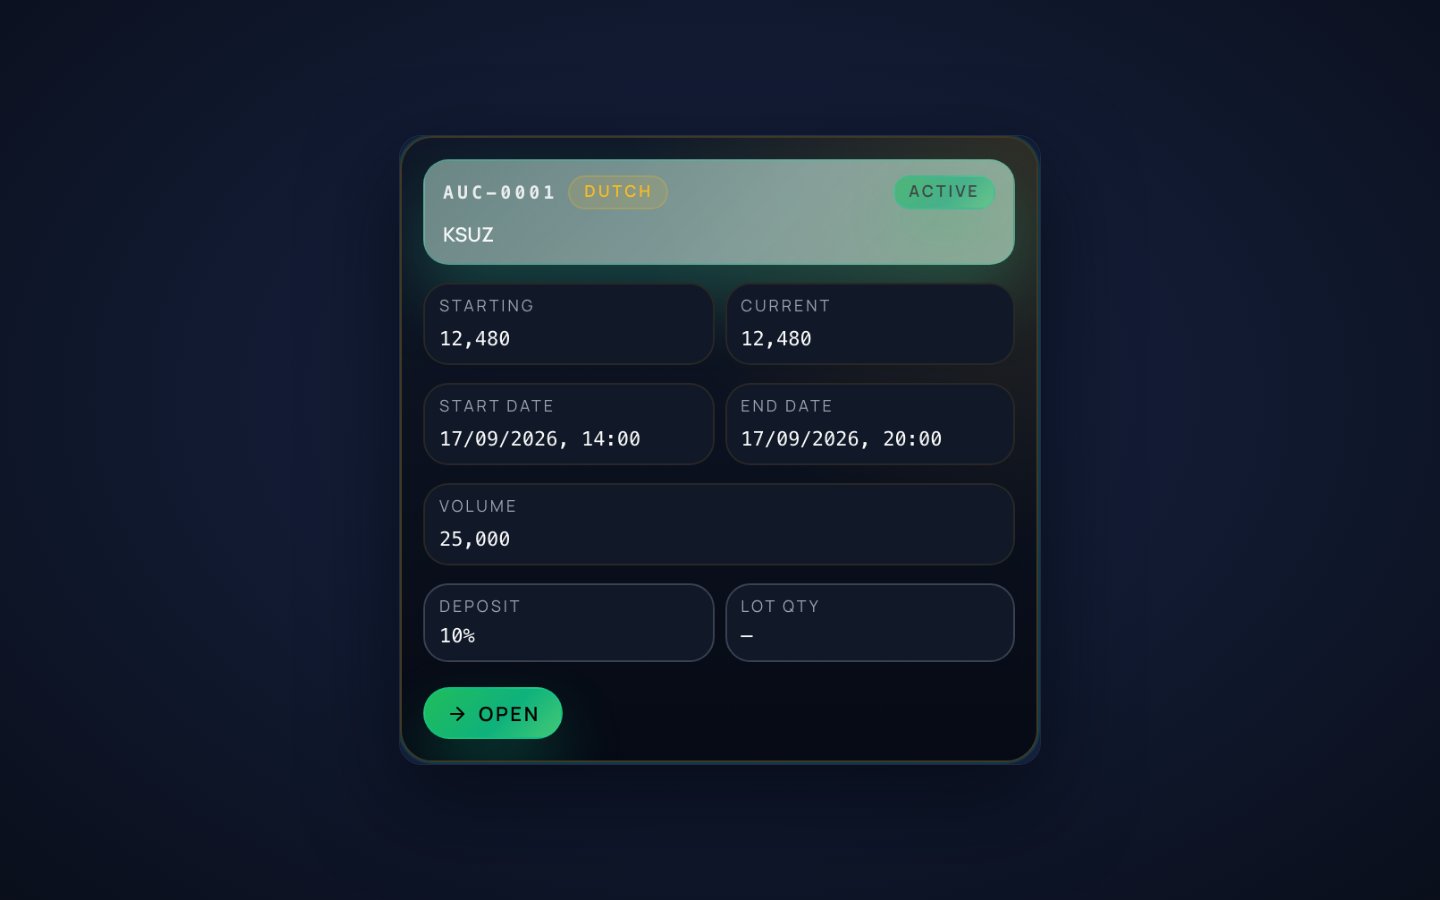
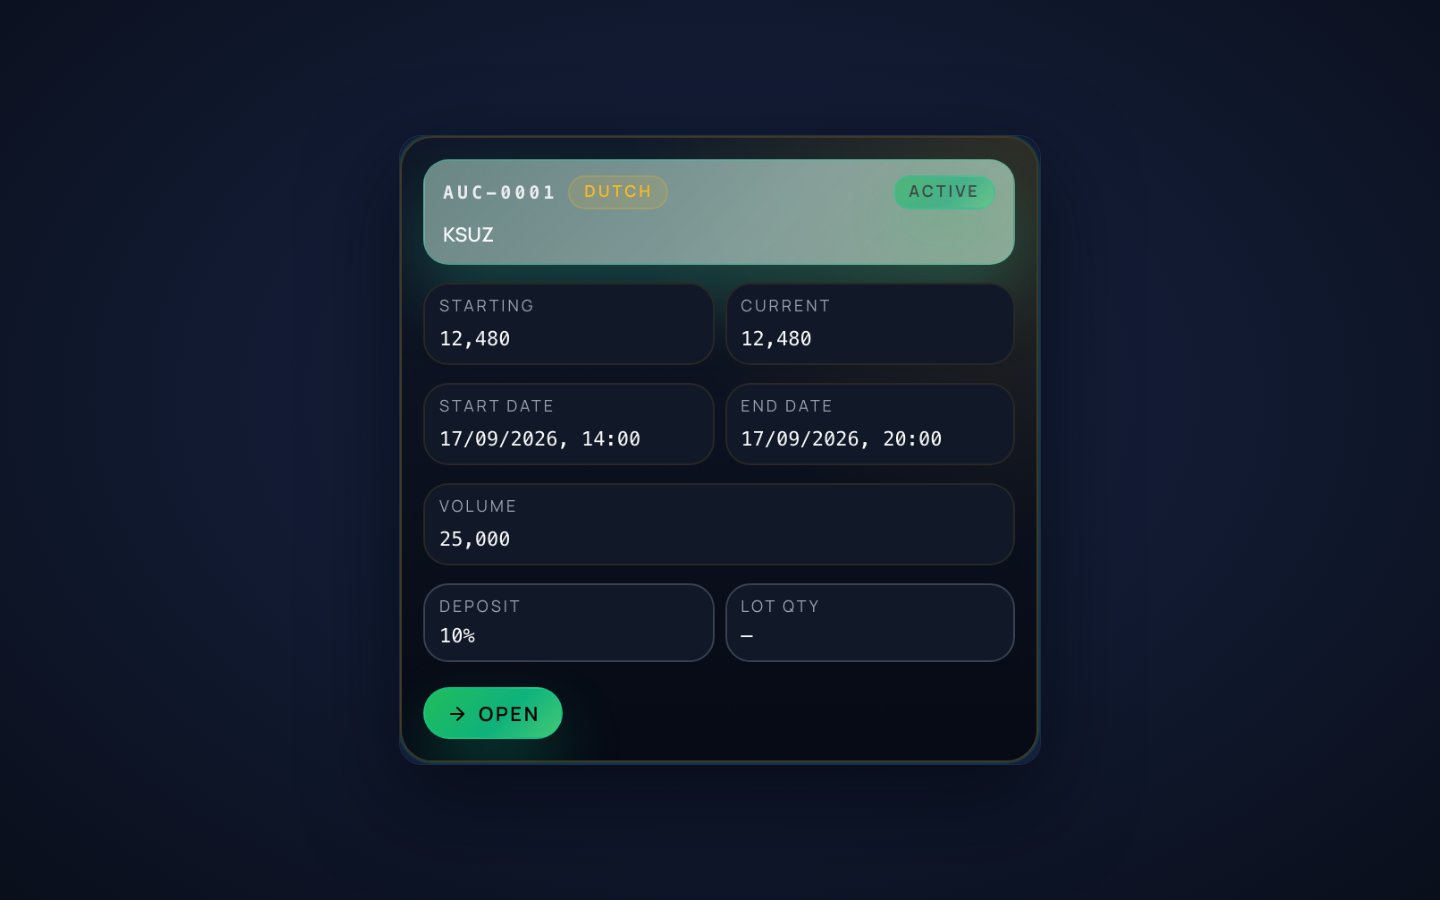
Карточка аукциона с условиями лота, депозитом и окном ставок
Карточка аукциона: условия лота, депозит и окно ставок
Экран портфеля с риск-полями, использованием маржи и открытыми позициями
Портфель: риск-поля, использование маржи и открытые позиции
Торговый терминал деривативов с библиотечным графиком
Торговый терминал деривативов: библиотечный график, книга заявок и маржа
Предторговый контроль с профилями лимитов и журналом отказов
Предторговый контроль: профили лимитов и журнал отказов с кодами
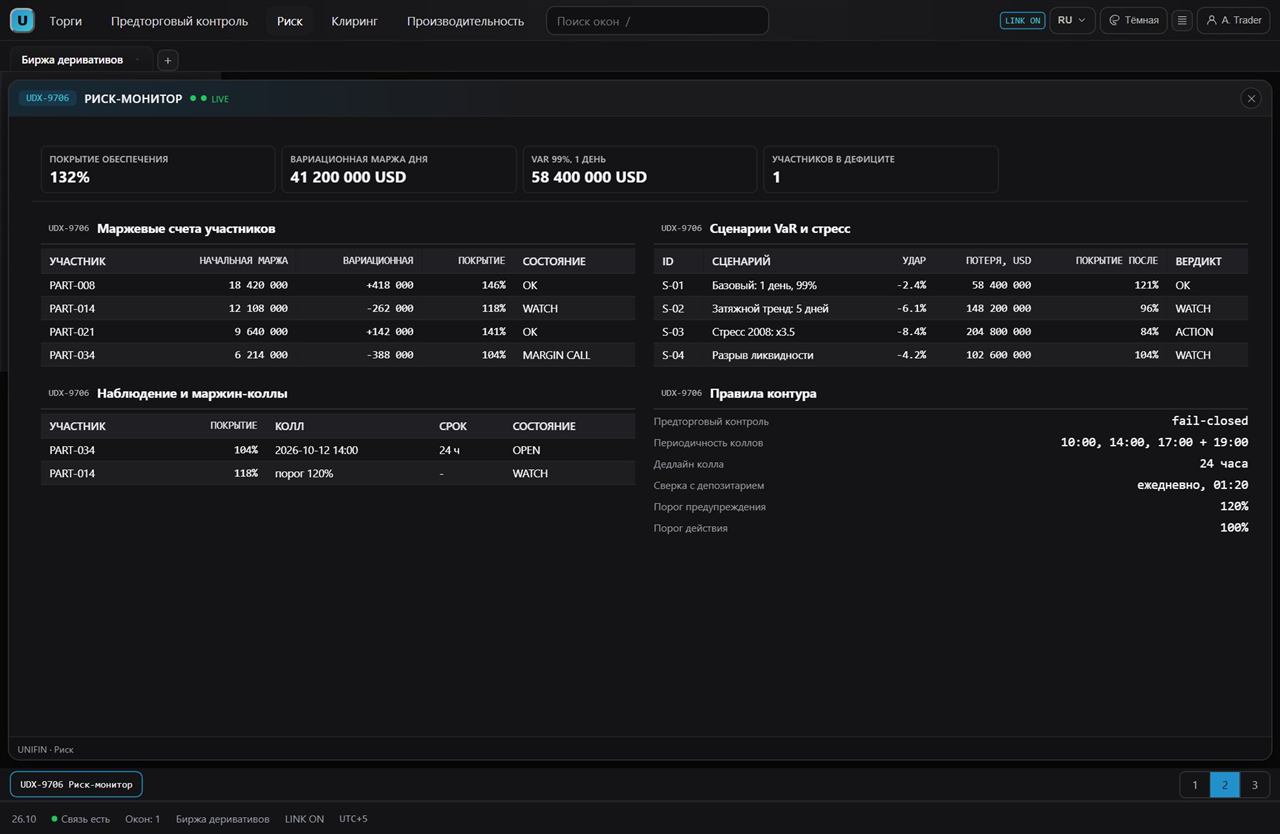
Риск-монитор с маржевыми счетами участников и VaR-сценариями
Риск-монитор: маржевые счета участников, VaR-сценарии и маржин-коллы
Клиринговая сессия с новацией и нетто по участникам
Клиринговая сессия: новация, нетто по участникам и ход сессии
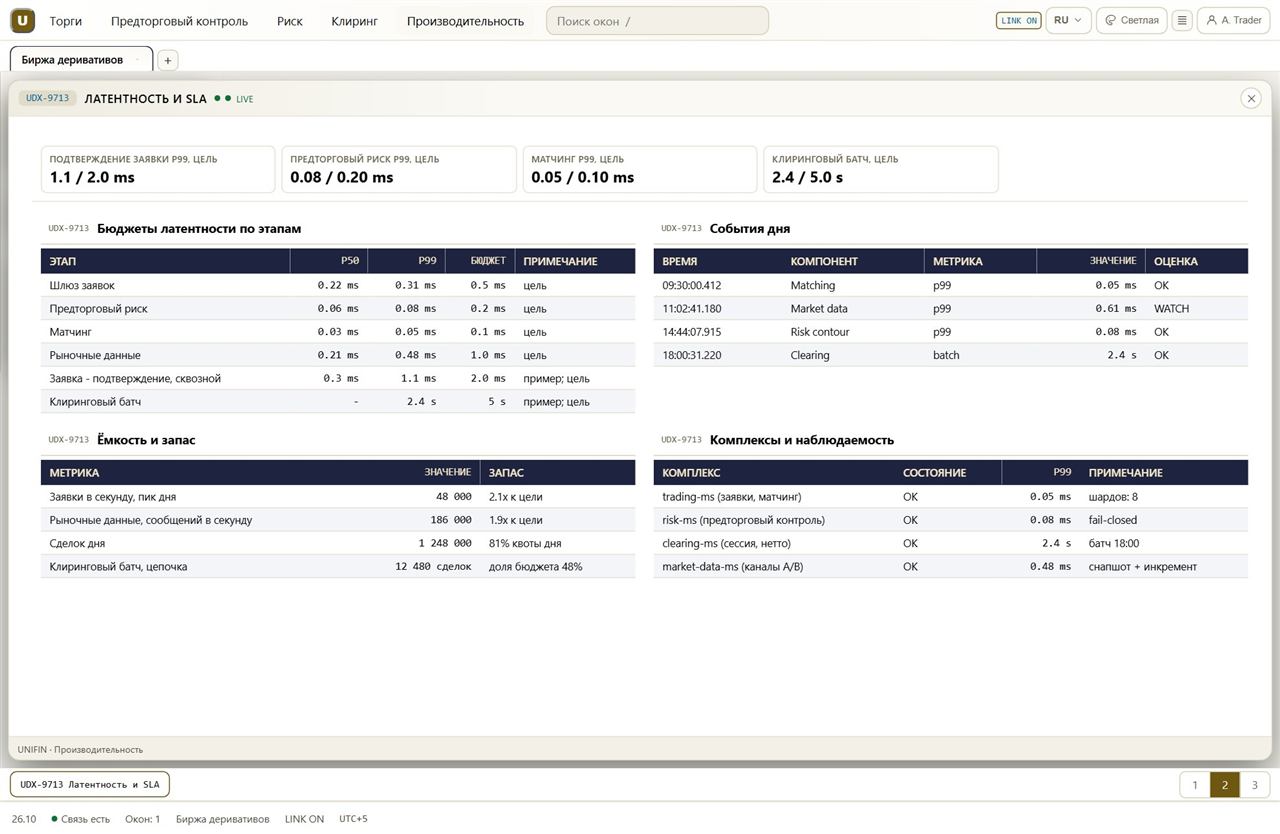
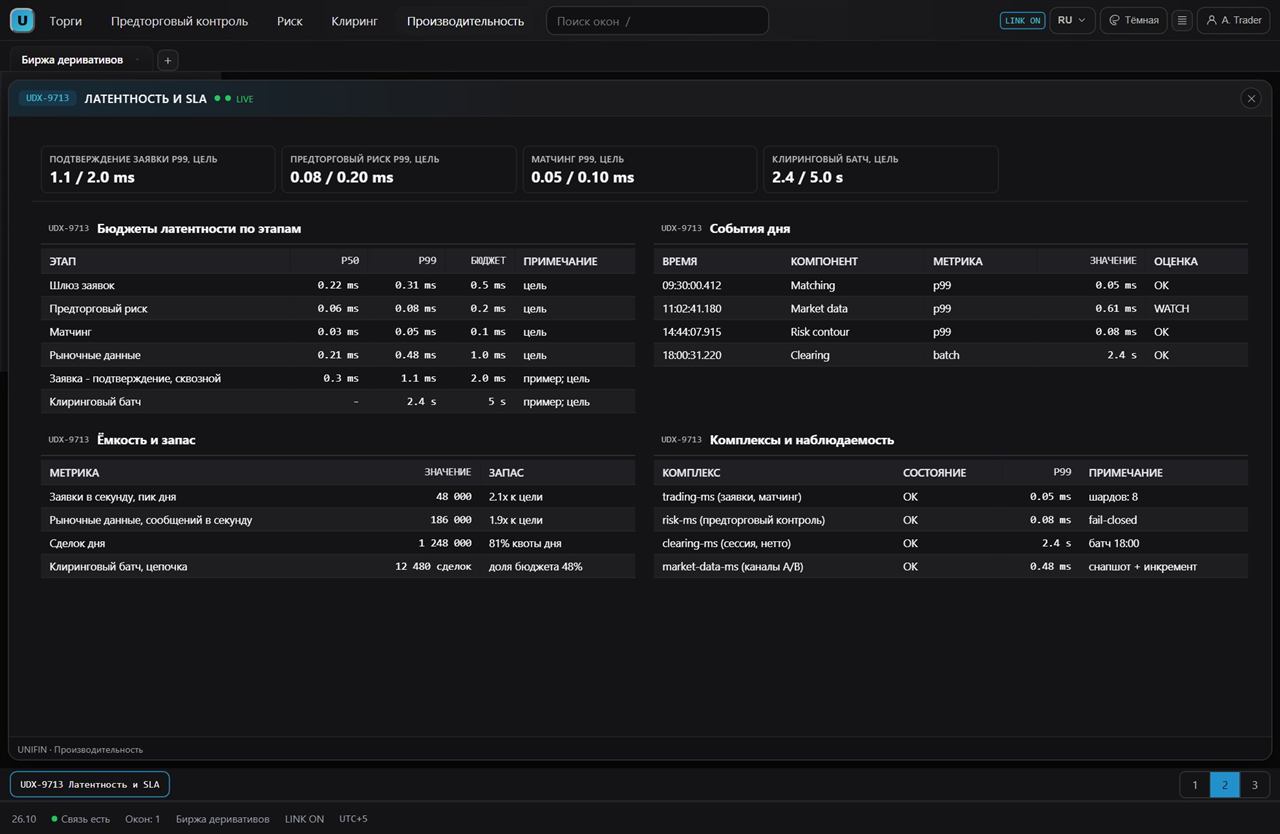
Латентность и SLA с бюджетами по этапам и событиями дня
Латентность и SLA: бюджеты по этапам, события дня и запас ёмкости

Как это работает

От заявки до поставки за пять шагов

Путь заявки: шлюз, предторговый комплекс, сопоставление, риск и клиринг, поставка и отчёты.

  1. 1

    Заявка приходит через FIX-шлюз

    Участник отправляет заявку; шлюз проверяет сессию и контракт сообщения.

  2. 2

    Работает предторговый контроль

    Комплекс сверяет маржу с обеспечением и применяет лимиты до книги.

  3. 3

    Сопоставление в шардированной книге

    Поток на шард держит путь чистым; сделки ложатся в журнал.

  4. 4

    Пересчитываются позиции и маржа

    Позиции и стресс-сценарии двигают маржу; дефициты запускают маржин-коллы.

  5. 5

    Клиринг, поставка и отчёты

    Сессия сводит обязательства нетто; поставка уходит в ЦД, выгрузки регулятору.

Индустрии

Каким индустриям служит

Система работает для площадок производных, их клиринговых организаций и участников, которые торгуют и хеджируются через них.

Биржа / торговая площадка

Торги, надзор, рыночные данные и посттрейд на одном ядре, запуск конфигурацией.

Брокер / инвесткомпания

Доступ клиентов и контроль риска на тех же рельсах, что у площадки: терминалы, мобильный, предторговые лимиты.

Банк / платежи

Расчёты, платежи и кастодиальные сервисы для рынка вокруг торгового ядра.

УК / фонд

Аналитика, индексы и инструменты хеджирования для портфельных и исследовательских команд.

Архитектура

Архитектура и доступ

Архитектура построена на сервисах решения и защищает горячий путь.

Сервисный комплекс

Шлюз заявок, сопоставление с шардированной книгой, журнал сделок, риск-сервис, клиринг, поставка и порталы.

Внешние состояния остаются внешними

Активы ведёт ЦД, деньги двигает банк, участников проверяют KYC-платформы: комплекс подключает их и сверяет.

Три зоны, active-active

Сервисы без состояния работают в трёх зонах; хранилища зарезервированы по схеме актив-пассив (Patroni, Redis Sentinel, RabbitMQ).

Производительность структурой

Переоценка идёт по событиям, тяжёлые расчёты уходят в ночной цикл; очередь шарда делает перегрузку явной.

ИИ-слой

ИИ-слой готовит заметки по марже и объясняет изменения риска; каждый шаг подтверждает человек.

Четыре точки контроля

Предторговый контроль, риск-гейт, матчинг и клиринг: путь заявки с точкой контроля на каждом шаге.

Точки контроля в работе

Ценовой коридор

Заявка вне ценового коридора отклоняется до книги с кодом PRICE_BAND_VIOLATION.

Риск-гейт

Нет ответа риска в бюджет - нет заявки: риск-гейт работает fail-closed.

Маржа и нетто

Покрытие 104% запускает маржин-колл; клиринговая сессия сводит обязательства участника к одной сумме.

Схема архитектуры Та же архитектура отдельной страницей. Открыть схему отдельно

Производительность

Производительность на денежном пути

Ядро матчинга - микросекунды, подтверждение заявки - миллисекунды, клиринг - минуты; пропускная способность растёт добавлением шардов, а не переделкой системы. Ниже цифры разделены на воспроизводимые бенчмарки и целевой профиль референсной конфигурации.

2-30 мкс на операцию
Ядро матчинга

бенчмарк JMH, внутрипроцессно

до 20 мс p95 / до 100 мс p99
Подтверждение заявки

целевой профиль, сквозной путь

1 000-5 000 заявок/с
Пропускная способность

целевой профиль, шардированная конфигурация; растёт с числом шардов

300-500 тыс. сделок за минуты (до 3 минут)
Клиринговый батч

ориентир дизайна, параллельный неттинг

Бюджет латентности по этапам (целевой профиль)

Приём заявки и авторизация 1-3 мс < 10 мс один шлюз, локальная проверка токена
Предторговый контроль 1-5 мс < 15 мс лимиты в памяти, горячие кэши
Ядро матчинга (внутрипроцессно) 10-20 мкс 50-100 мкс один однопоточный воркер на шард
Подтверждение заявки, сквозное 3-8 мс < 20 мс включает надёжный журнал и коммит
Клиринговый батч (300-500 тыс. сделок) - < 3 минут параллельный неттинг по участникам
Рыночные данные - параллельный путь раздача вне критического пути подтверждения

Оси масштабирования

Инструменты Книги заявок шардируются; шарды считают параллельно. Новый шард не трогает соседей; пропускная способность растёт с числом шардов (референс: около 500 заявок/с на шард)
Заявки Один однопоточный воркер на шард и ограниченная очередь (100 000). Переполнение даёт явную ошибку (обратное давление), без тихой потери
Порталы Реплики без состояния поверх REST и WebSocket. Горизонтально по числу реплик
События Брокер с дедупликацией по event-id и транзакционным outbox. Повторный прогон не даёт двойных эффектов

Уровни сервиса, которые держим

  • ДоступностьSLO 99,95%+ на денежном пути
  • Отказоустойчивость хранилищPostgreSQL до 30 с, Redis до 15 с, RabbitMQ quorum до 30 с (пороги проверены хаос-тестами)
  • Долговечностьзаявка подтверждается только после надёжного коммита; события идут через транзакционный outbox
  • Деградацияявное обратное давление при перегрузке: без тихих потерь и дублей (идемпотентные потребители)
  • RPO / RTORPO ~0 для закоммиченных данных денежного пути (синхронная репликация); DR RTO до 15 минут (ранбук; отчёт по запросу)

Ядро матчинга мирового класса (микросекунды), крепкий корпоративный сквозной профиль (десятки миллисекунд). Масштабирование до тысяч заявок в секунду на шардированную конфигурацию - запас рассчитан на фронтирные и региональные рынки.

Бенчмарк-цифры воспроизводимы (бенчмарк книги заявок JMH). Цифры целевого профиля - инженерные ориентиры референсной шардированной конфигурации. Они подтверждаются в программе NFR (нагрузочные сюиты k6); отчёты о валидации - по запросу.

Готовность

Готово сегодня, дальше по плану

Ведёт рынок фьючерсов и опционов; волна расширяет стол и инструменты.

Готово сегодня

  • FIX-шлюз и шардированный сопоставление с предторговым контролем
  • Маржа в стиле SPAN и жизненный цикл маржин-коллов с сроками
  • Клиринговая сессия с новацией, нетто и инструкциями расчётов
  • Поставка в ЦД и деньги через банк

Дальше по плану

  • Календарные спреды и комбинированные инструменты
  • Сервис оценки опционов для участников
  • Дополнительный инструментарий управления шардами (дорожная карта)

Выпуски

История выпусков

Квартальные выпуски от основания платформы (2020); комплекс производных растёт вместе с площадкой.

2025 Q4

  • Опционный комплекс: серии, страйки и экспирация в книге заявок.

2026 Q1

  • Портфельная маржа в стиле SPAN и жизненный цикл маржин-коллов.

2026 Q2

  • Клиринговая сессия с новацией, нетто и инструкциями расчётов.

2026 Q3

  • Рабочее место мультиграфиков и опционные виджеты для торгового стола.

2026 Q4

  • Журнал предторгового контроля с кодами отказов.
  • Бюджеты латентности по этапам и оси масштабирования ядра матчинга.

Подробное описание

Подробное описание

Карта модулей, метрики и рамка поставки.

Как собирается комплекс

Каналы и клиенты
FIX 4.2 / 4.4 / 5.0, REST с mTLS, файлы SFTP, веб-порталы
Граница и доступ
API-шлюз на 126 маршрутов, единый вход Keycloak, WAF и CSP
Сервисы ядра платформы
derivatives-ms risk-ms clearing-ms settlement-ms AI agentic layer Сервисы комплекса на общем ядре платформы
Данные и события
PostgreSQL 17 на сервис, Redis 7, quorum-очереди RabbitMQ 3.13, transactional outbox
Результаты и отчётность
Порталы, отчёты, каналы регулятора и партнёров

Технологический стек

Рантайм и бэкенд: Java 21 (LTS), Spring Boot 3.5.16, Spring Cloud 2025.0.3, Gradle, Flyway 10.15.

Данные: PostgreSQL 17 на сервис, Redis 7 с Sentinel, quorum-очереди RabbitMQ 3.13, transactional outbox и повтор из DLQ.

Порталы: Next.js 16.3.3, React 19, TypeScript 5; OpenTelemetry 1.31 в Jaeger.

Поставка: Kubernetes и Helm, секреты Vault, Prometheus и Grafana, Docker Compose для пилотов.

Визуализация: Apache Superset 4 и ECharts 5 для дашбордов и графиков, Grafana для панелей эксплуатации, Mermaid для схем в документации и диаграмм порталов.

Жизненный цикл контракта

  • Фьючерсы и опционы со спецификациями: базовый актив, множитель, шаг цены, срок, тип расчётов.
  • Прогоны исполнения и назначения опционов с автоматическими проверками и уведомлениями.
  • Правила экспирации и переноса: обработка календаря без ручных прогонов.
  • Поставка по истекающим контрактам: связка с товарным комплексом или денежными расчётами.

Риск и маржа

  • Предторговые проверки: ценовые коридоры, лимиты позиций и номинала, минимумы по опционам.
  • Портфельная маржа с наборами сценариев и параметрами под контролем комитета.
  • Маржин-коллы со сроками, частичным исполнением и эскалацией до закрытия позиций.
  • Стресс-сценарии по книге расчётной организации с обзором концентрации на участниках.

Связки с клирингом

  • Регистрация сделок и передача нетто в клиринговый комплекс.
  • Фонды и очередность при неисполнении: взносы, использование и возврат.
  • Правила формирования и публикации расчётных цен.
  • Отчётность участникам: позиции, маржа, коллы и поставки на одном листе.

Архитектура

  • Собирается из сервисов ядра платформы: derivatives-ms, risk-ms с портфельной маржой, clearing-ms и settlement-ms.
  • Комплекс работает через контракты платформы: один учётный регистр, без теневых копий данных.
  • Масштабирование добавляет узлы, а не переписывание: stateful-сервисы растут кластерами Patroni, RabbitMQ и Redis.

Интеграции и доступ

  • OpenAPI на каждый сервис: 978 документированных эндпоинтов за 126 маршрутами шлюза, плюс вебхуки и SFTP там, где партнёрам нужны файлы.
  • Единый вход: Keycloak 26.1, OIDC и JWT, роли, MFA и API-ключи с квотами.
  • Доказательность по умолчанию: журнал аудита, ключи идемпотентности на записях и запись о каждом раскрытии.
Подробное описание

Оставьте контакты, чтобы открыть подробное описание и скачать PDF: архитектура, кейсы и детали поставки.

Проведите сделку по контракту на платформе

Выберите один контракт: настроим его конфигурацией и покажем весь путь от заявки до поставки.