UNIFINplatform

Solución

Unifin Derivatives Exchange

Una operación de derivados es una cadena, y la supervisión gana valor a lo largo de ella.
La suite lleva la bolsa de la pasarela de órdenes a la casación, y de ahí al margen y a la compensación.
El margen se calcula sobre la cartera, y la entrega y la liquidación cierran el contrato dentro de la suite.

  • Vía monetaria SLO Tier 1
  • Margen tipo SPAN
  • Casación en shards
Todas las soluciones

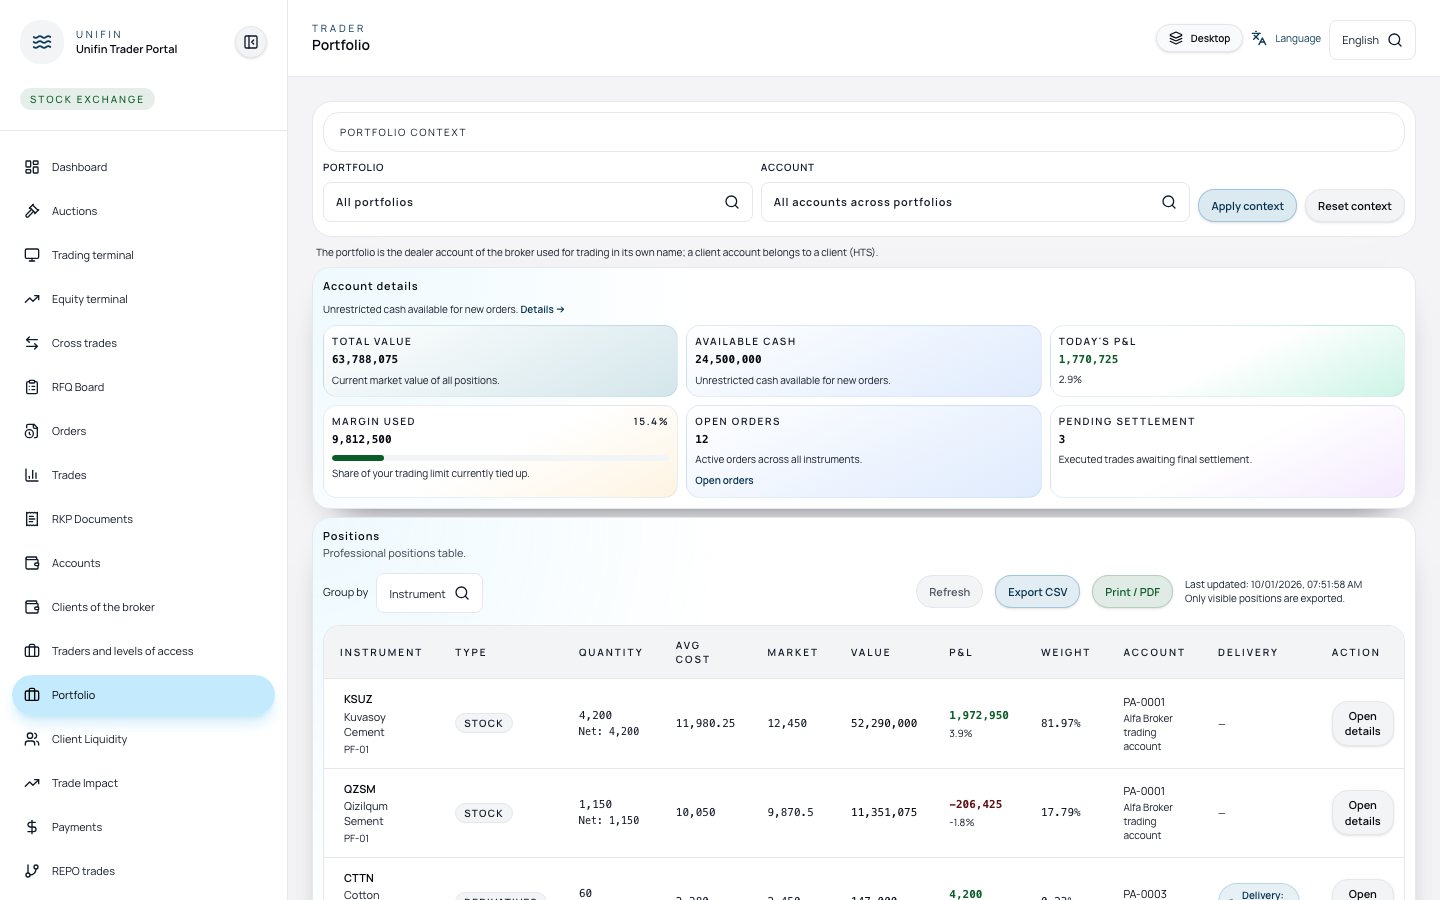
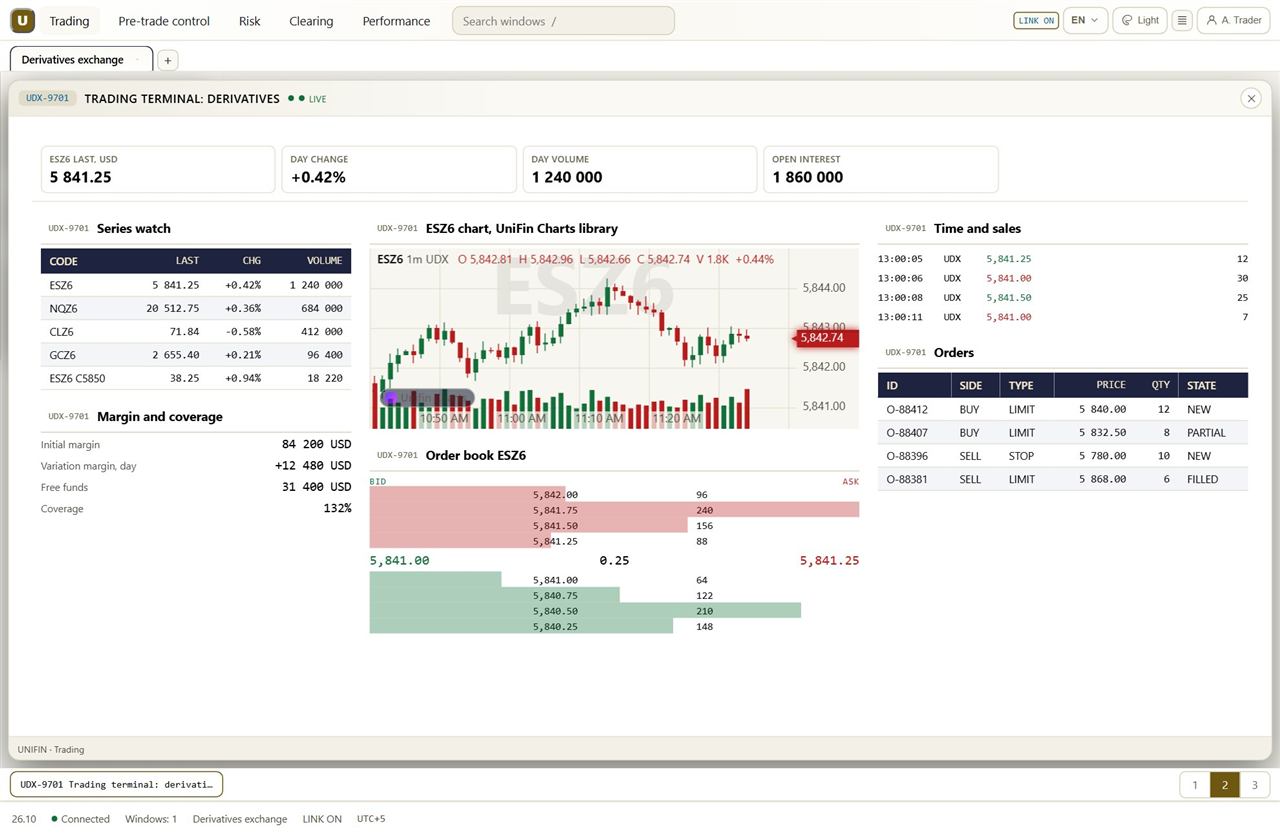
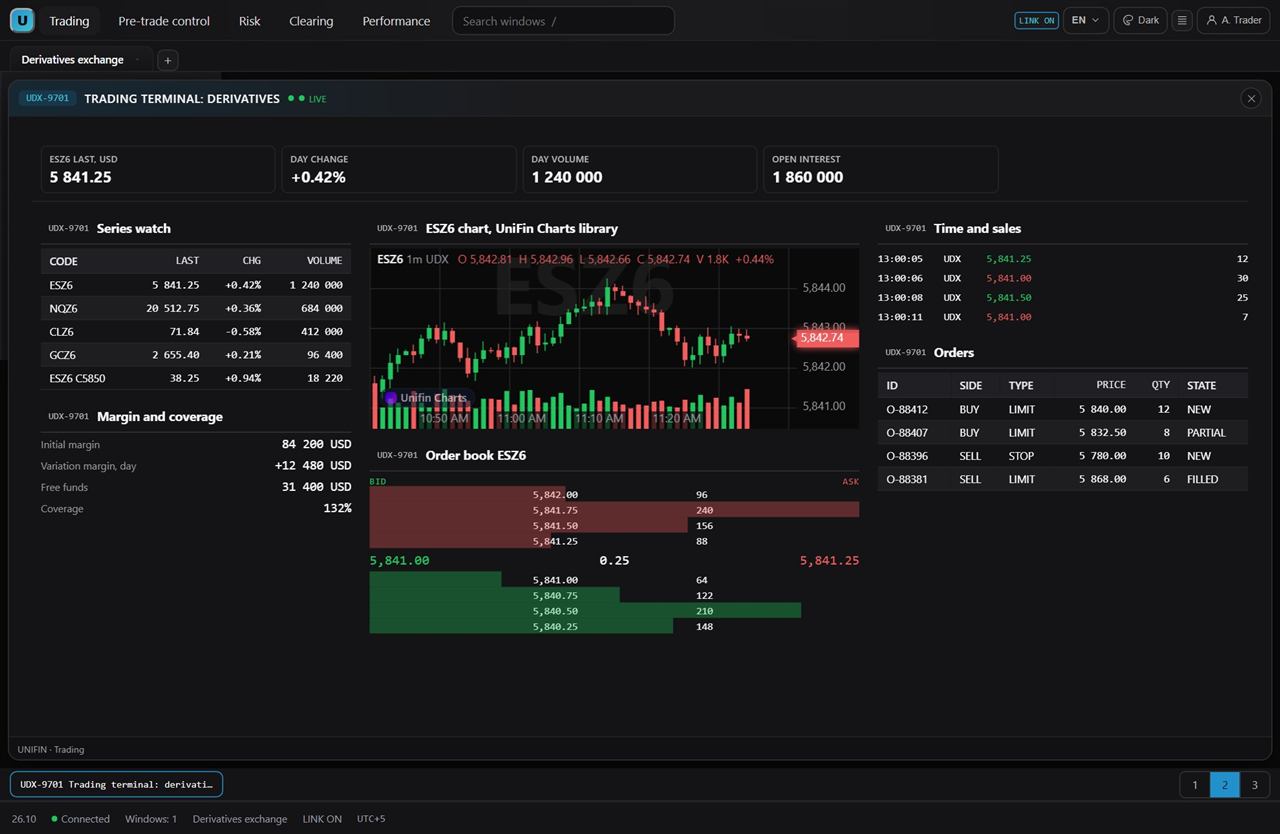
Pantallas en producción de los terminales de producto

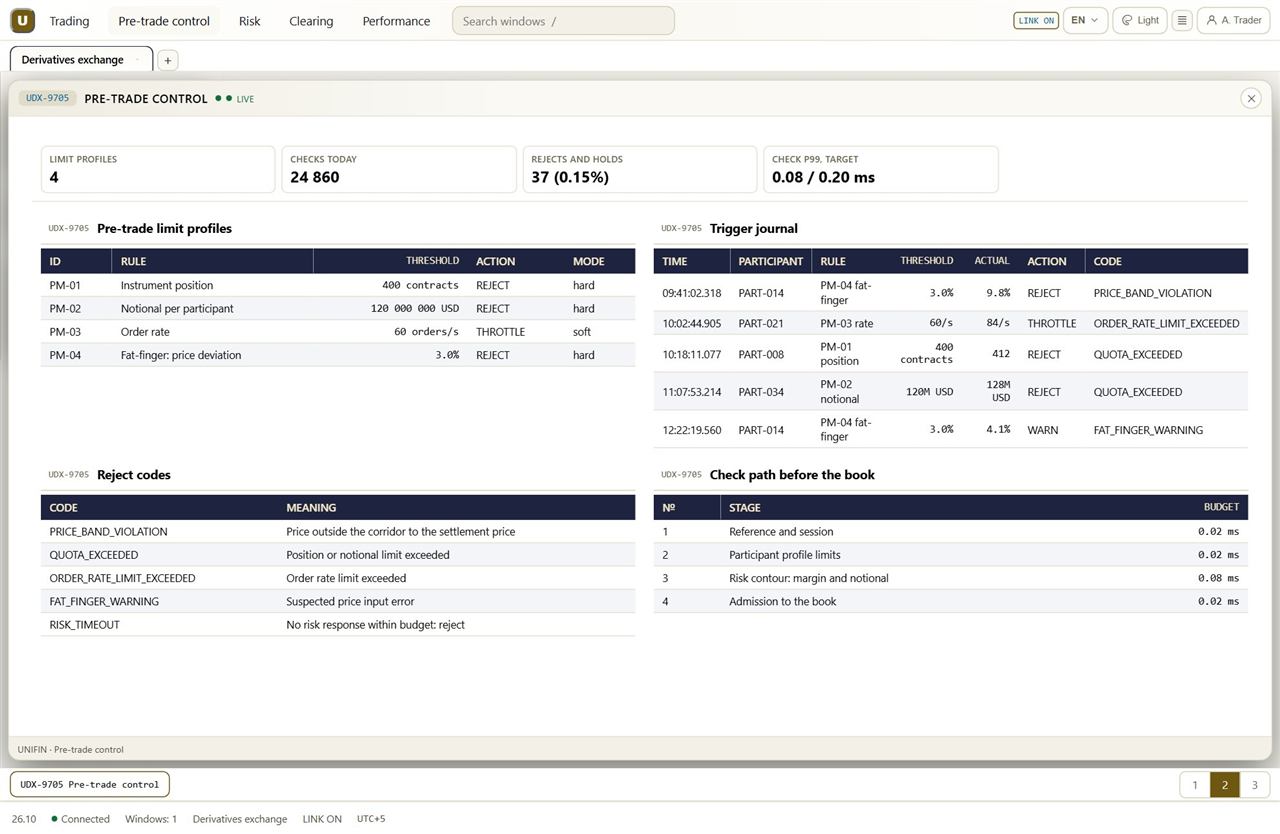
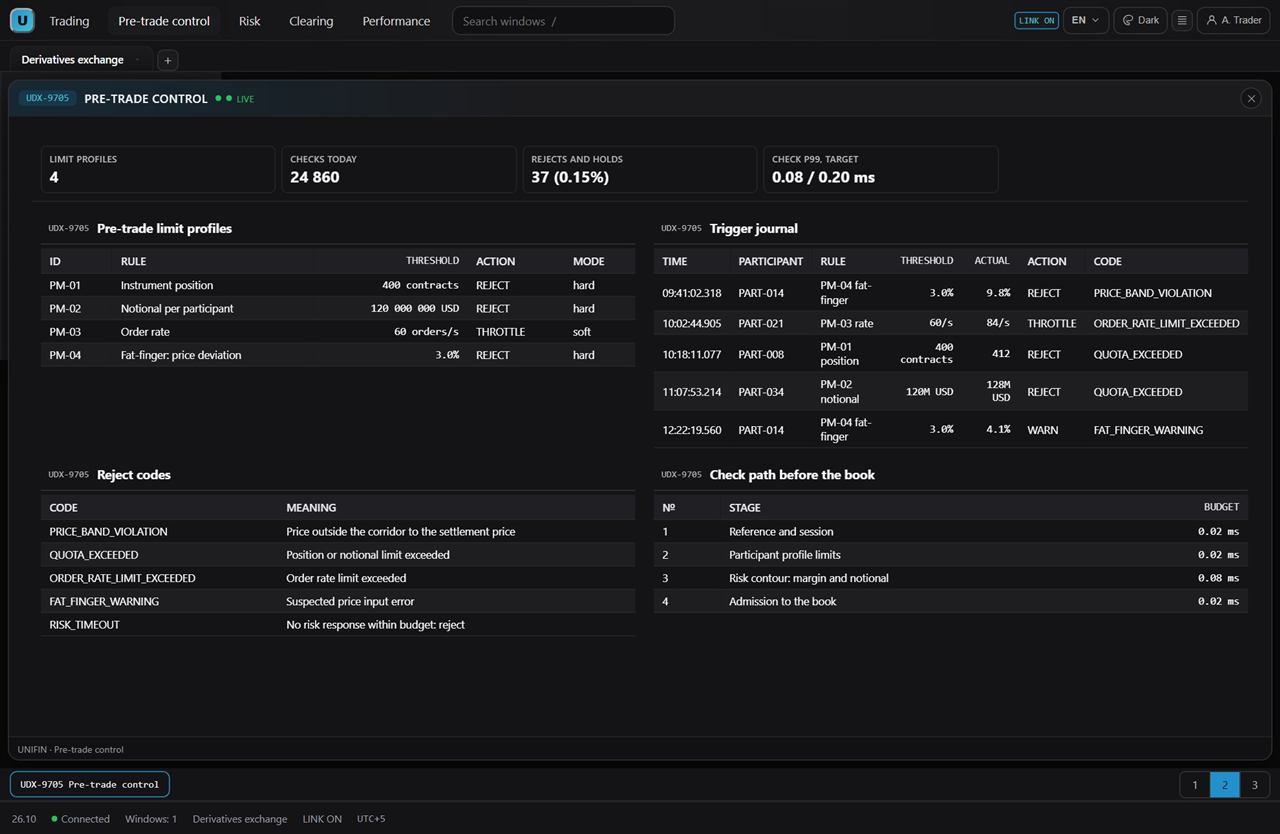
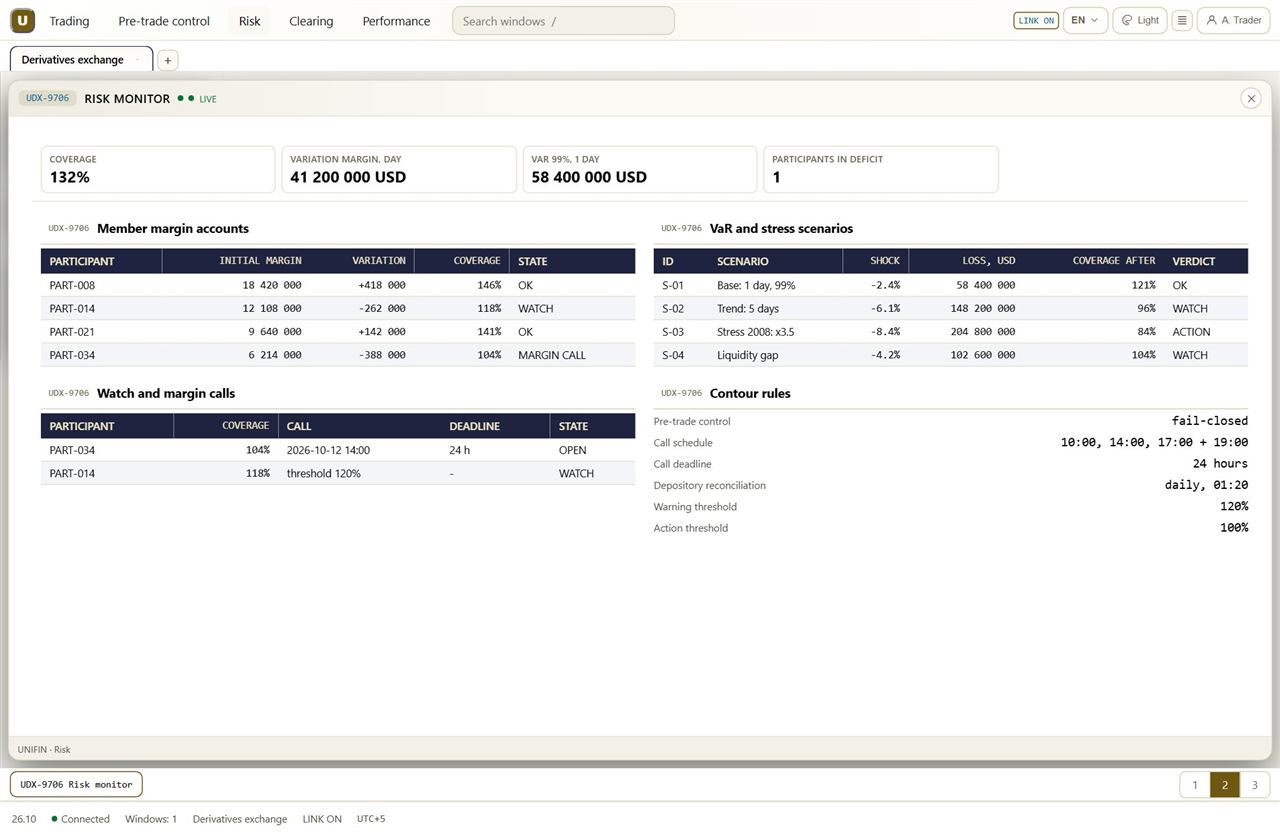
Pantalla del terminal de negociación con el libro de órdenes Pantalla del terminal de negociación con el libro de órdenes Pantalla de límites previos con un rechazo Pantalla de límites previos con un rechazo Pantalla del monitor de riesgo con margen de cartera
Demostración Unifin Derivatives Exchange Tema Abrir aparte
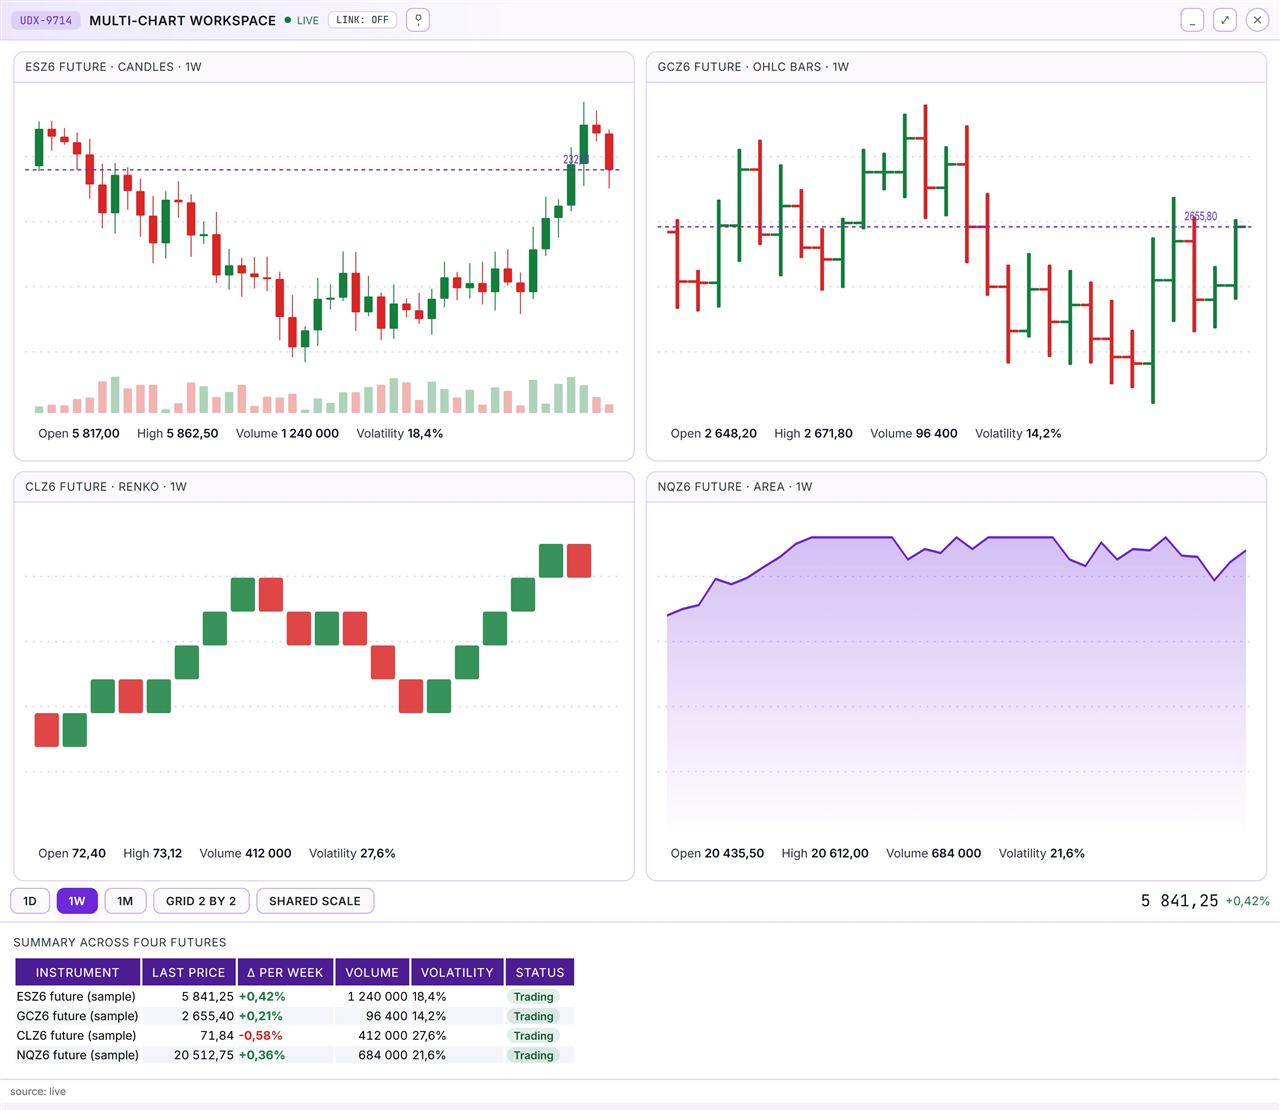
Multi-chart workspace

Es una demostración de interfaz: la solución real diferirá en colores y contenido según el proyecto.

Funciones de un vistazo

Las funciones de negocio de un vistazo

Del control previo a la negociación hasta el reporting.

Control previo a la negociación
Comprueba margen y límites antes del libro de órdenes
Ninguna orden entra al mercado sin colateral
Casación
Casa las órdenes en un libro en shards
La ruta crítica mantiene la velocidad bajo carga
Posiciones y margen
Calcula un margen tipo SPAN sobre la cartera
La plaza ve la exposición antes del problema
Llamadas de margen
Lanza llamadas con plazos y cascada de incumplimiento
Los déficits se cierran según el reglamento
Compensación
Conduce la novación y la compensación multilateral
El diario de operaciones se convierte en obligaciones
Entrega y liquidación
Conduce la entrega al CSD y el dinero por el banco
El contrato se cierra sin salir de la suite
Reporting
Construye los extractos del regulador sobre datos vivos
El regulador ve la jornada de derivados completa

Lo que ya funciona

La cadena de derivados, ya en servicio

Opciones y futuros sobre la plataforma: la cadena en servicio.

Valoración

Black-Scholes y árboles binomiales valoran las opciones cotizadas.

Superficie de volatilidad

La superficie de volatilidad implícita se construye e interpola.

Griegas

Las griegas se difunden por WebSocket a las mesas y los terminales.

Ciclo de vencimiento

Vencimientos, asignación y liquidación de futuros corren en la suite.

Margen

El margen de cartera aplica un estrés tipo SPAN a las posiciones.

Hoja de ruta

Los modelos SABR y Heston y los pagos exóticos vienen después.

Descripción de la solución

Capacidades y visión general

Funciones clave

  • Control previo a la negociación: margen y límites antes del libro de órdenes
  • Casación de órdenes en shards con un libro continuo
  • Posiciones y margen tipo SPAN sobre la cartera
  • Llamadas de margen con plazos y cascada de incumplimiento
  • Compensación con novación y compensación multilateral
  • Entrega al depositario central y dinero por el banco
  • Datos de mercado y cotizaciones a participantes y portales
  • Informes del regulador sobre los datos vivos de la suite
  • Pasarela de órdenes: FIX y protocolos nativos de los participantes
  • Calendarios de jornadas de negociación y series de contratos
  • Diario de eventos y pista de auditoría para cada operación
  • Despliegue: por configuración, dentro de la plataforma UniFin

Visión general del producto

Unifin Derivatives Exchange es el sistema de negociación de bolsa de la plataforma UniFin para plazas de derivados que necesitan un mercado de derivados de ciclo completo.

La suite lleva la bolsa de la pasarela de órdenes al control previo y a la casación, y de ahí al margen, la compensación y la entrega.

El margen se calcula sobre la cartera al estilo SPAN, las llamadas de margen llevan plazos, y la novación y la compensación neta cierran las obligaciones.

La entrega llega al depositario central, la pierna monetaria pasa por el banco, y el reporting se construye sobre datos vivos.

La solución se despliega por configuración y funciona dentro de la plataforma UniFin sin reescribir el núcleo de negociación.

Lo que aporta

Lo que aporta la solución

Control previo a la negociación

El margen y los límites suelen comprobarse después de que una orden entra al mercado, y un exceso se detecta por una operación. La solución compara el margen inicial de la orden con el colateral y aplica los límites de contrato y de participante antes del libro. Con la solución los excesos no se detectan a posteriori, y el riesgo de la plaza se mantiene dentro de las reglas. En el montaje, el motivo de cada rechazo es visible como una línea del diario, y los límites vienen como datos de referencia.

Casación

Bajo carga, la casación suele perder previsibilidad: la cola crece y las órdenes envejecen en silencio. La solución divide el libro en shards con un hilo por shard y una cola acotada que falla de forma explícita en vez de ocultar el desbordamiento. Con la solución la velocidad en punta es estable, y el comportamiento bajo carga es claro. En el montaje, la configuración de shards y las métricas de cola son visibles, y la topología de shards viene como datos de referencia.

Posiciones y margen

El margen suele calcularse por posición aislada, y las series de opciones viven por separado. La solución recalcula un margen tipo SPAN sobre la cartera con series y escenarios de estrés ante eventos. Con la solución la exposición de un participante es visible antes de convertirse en problema. En el montaje, el cálculo de cada serie y escenario es visible, y los parámetros del modelo se fijan en configuración.

Llamadas de margen

Un déficit de colateral suele aflorar en una revisión de incidente, y los plazos de las llamadas viven en el correo. La solución lanza una llamada de margen con un plazo, sigue sus estados y mantiene lista la cascada de incumplimiento. Con la solución los déficits se cierran según el reglamento, sin improvisar bajo estrés. En el montaje, la cola de llamadas y el historial de acciones son visibles, y los plazos y umbrales se configuran por segmento.

Compensación

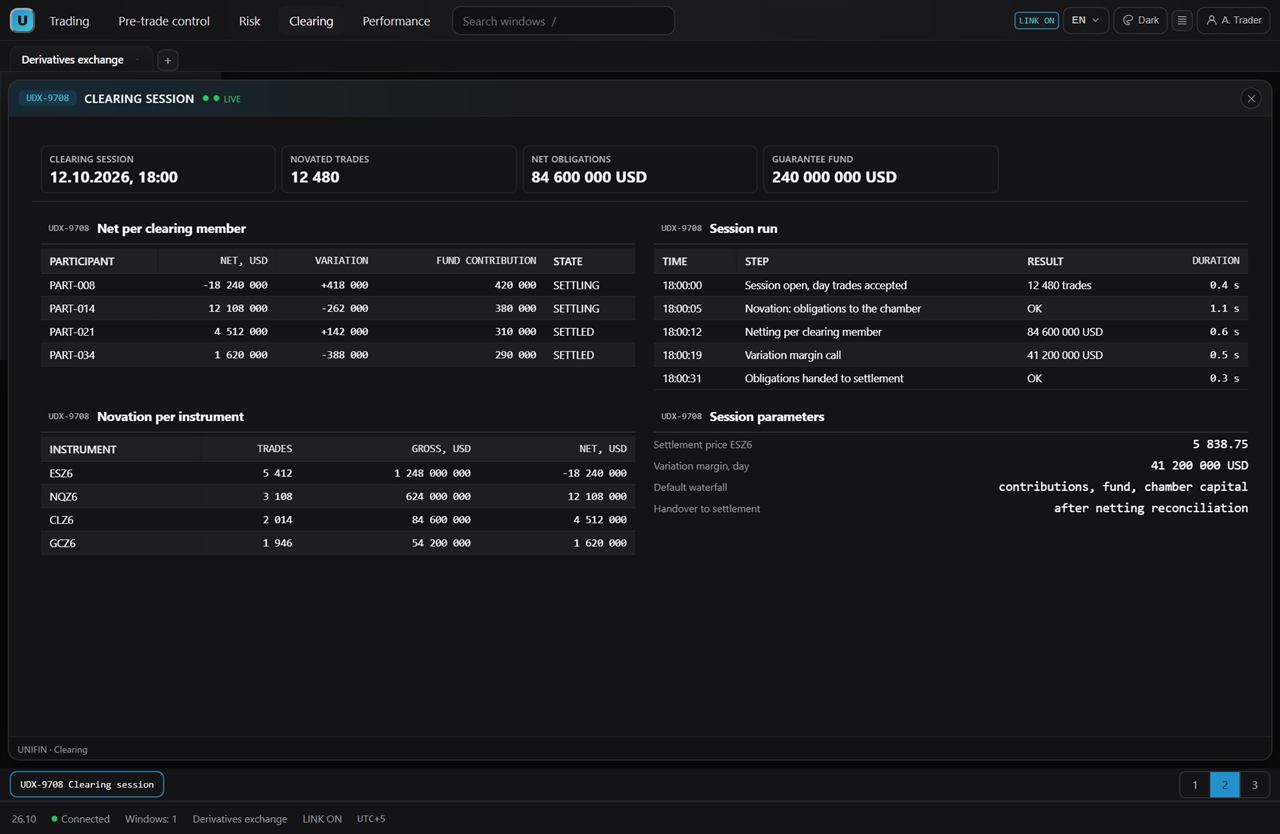
La compensación suele calcularse en un batch nocturno, y las obligaciones que aparecen por la mañana ya están separadas de la negociación. La solución conduce la novación y la compensación multilateral en una sesión de compensación según el calendario. Con la solución las obligaciones y posiciones netas son visibles el mismo día. En el montaje, el alcance de la sesión y las instrucciones de liquidación son visibles, y el calendario de sesiones viene como datos de referencia.

Entrega y liquidación

La entrega y el dinero suelen conducirse a mano entre sistemas, y un contrato queda atascado en la costura. La solución conduce la entrega al CSD y las piernas monetarias por el banco, devolviendo los estados al diario. Con la solución el contrato se cierra a tiempo, y cada costura de liquidación es visible. En el montaje, los estados de las instrucciones y las divergencias son visibles, y las rutas de entrega vienen del montaje.

Reporting

Los extractos del regulador suelen armarse desde tablas distintas, y los datos divergen de la negociación. La solución construye los informes sobre los datos vivos de negociación, margen y compensación. Con la solución el regulador obtiene las cifras de la plaza, y las revisiones pasan sobre el diario. En el montaje, el alcance de los informes y el historial de envío son visibles, y el calendario viene como datos de referencia.
Cobertura

Qué cubre

Núcleo de negociación: futuros y opciones, el libro, el riesgo en la ruta crítica.

Pasarela

FIX 4.2/4.4/5.0 para miembros y API; drop copy para la supervisión.

Motor de casación

El libro está en shards; una cola acotada rechaza de forma explícita en vez de perder órdenes.

Control previo

Controles de margen contra colateral en la ruta crítica; límites antes del libro.

Riesgo y margen

Margen inicial tipo SPAN, llamada de variación diaria, escenarios de estrés y ciclo de vida de las llamadas de margen.

Compensación

Novación, compensación multilateral, cuentas de margen e instrucciones de liquidación.

Datos de mercado

Cotizaciones, instantáneas del libro y operaciones para portales y suscriptores externos.

Portales

Puestos de operador, riesgo, compensación y administración con un solo inicio de sesión.

Stand

Pantallas de la solución

El terminal de negociación, el monitor de riesgo, la sesión de compensación, la ficha de subasta y el portafolio.

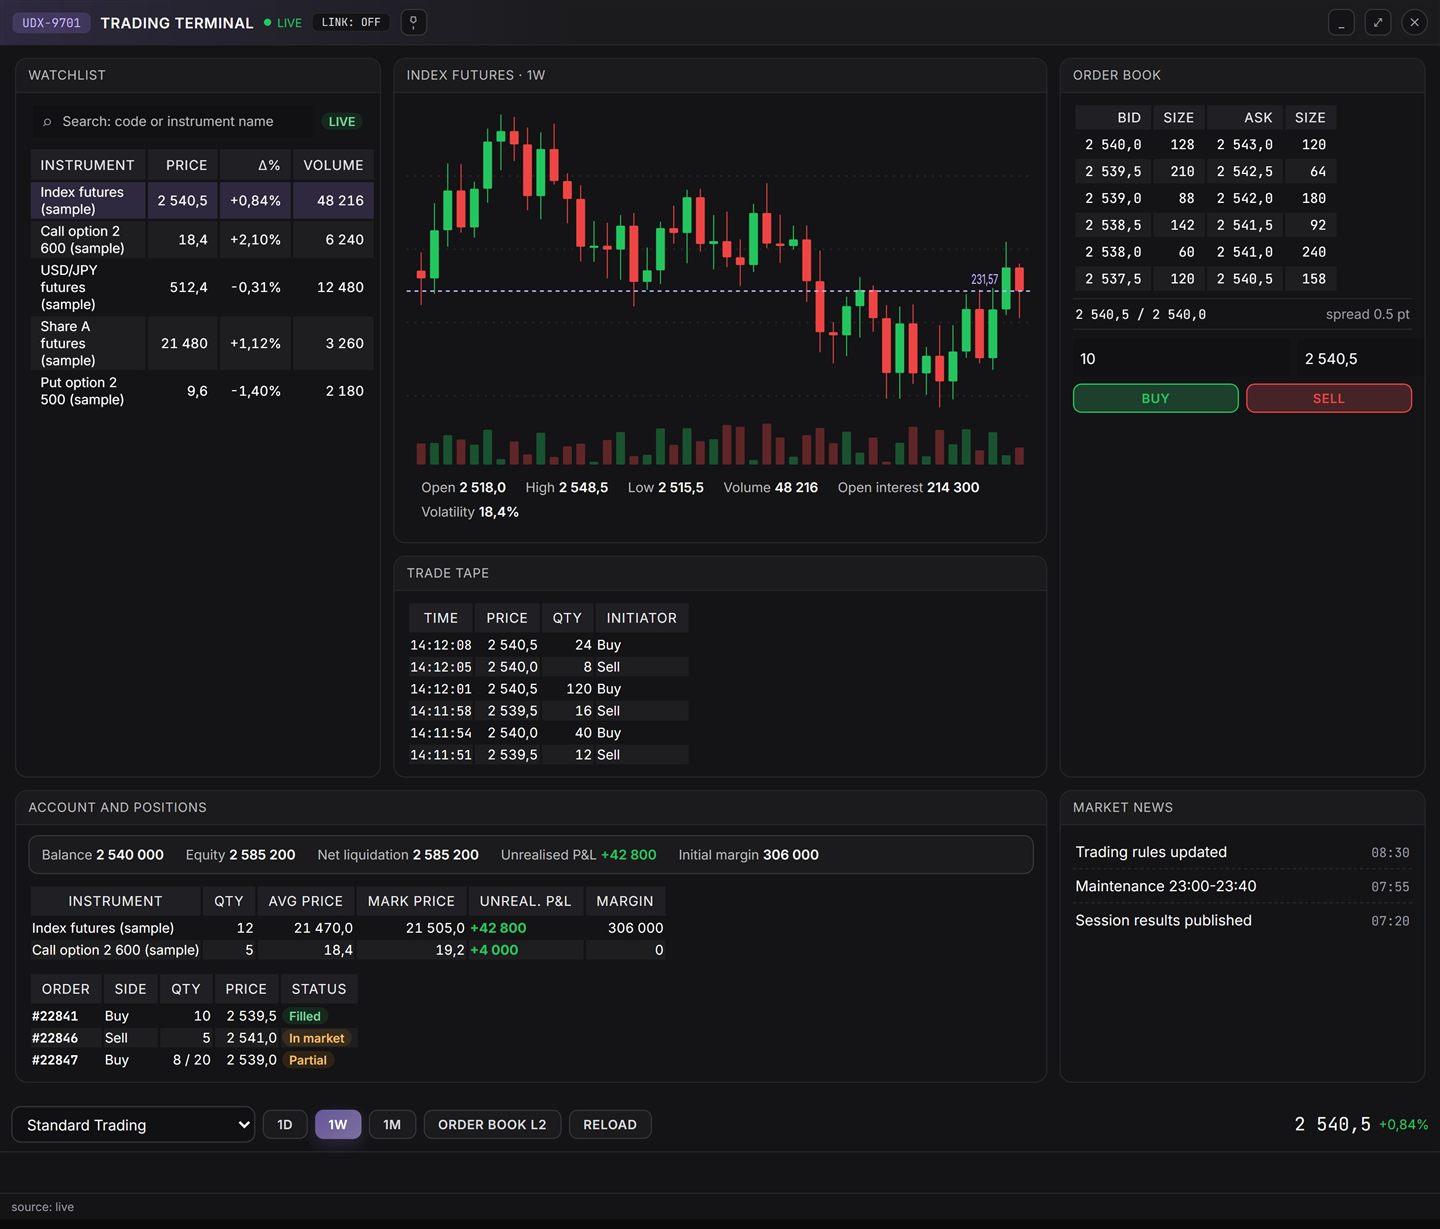
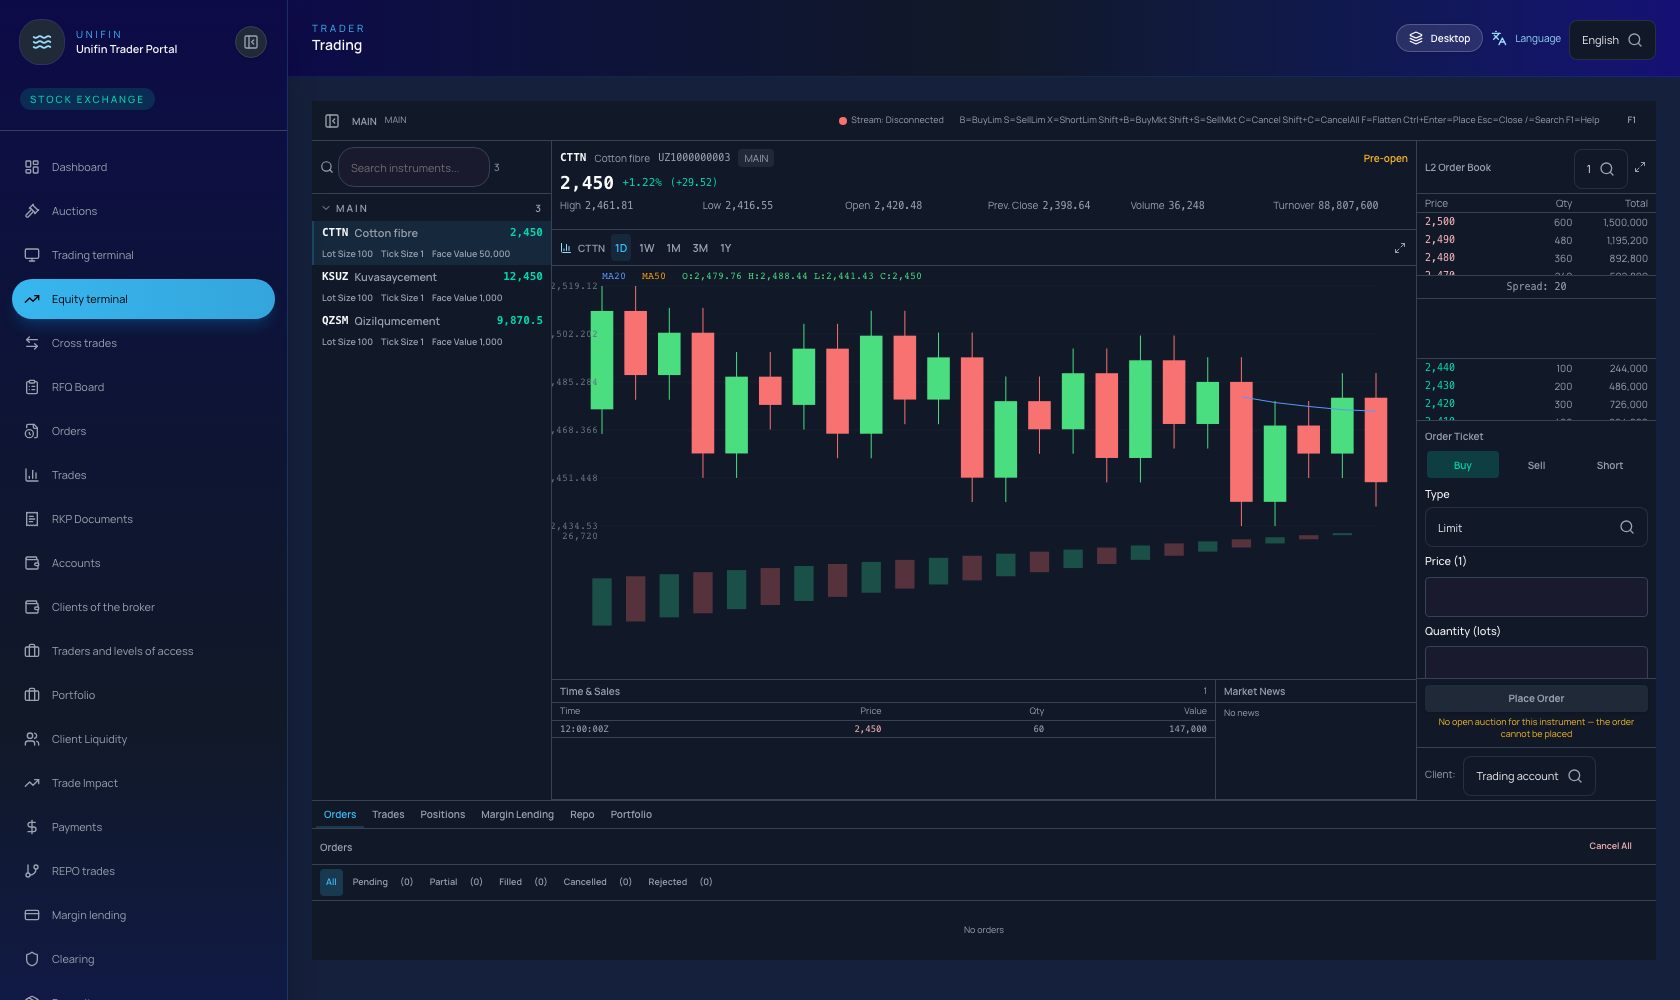
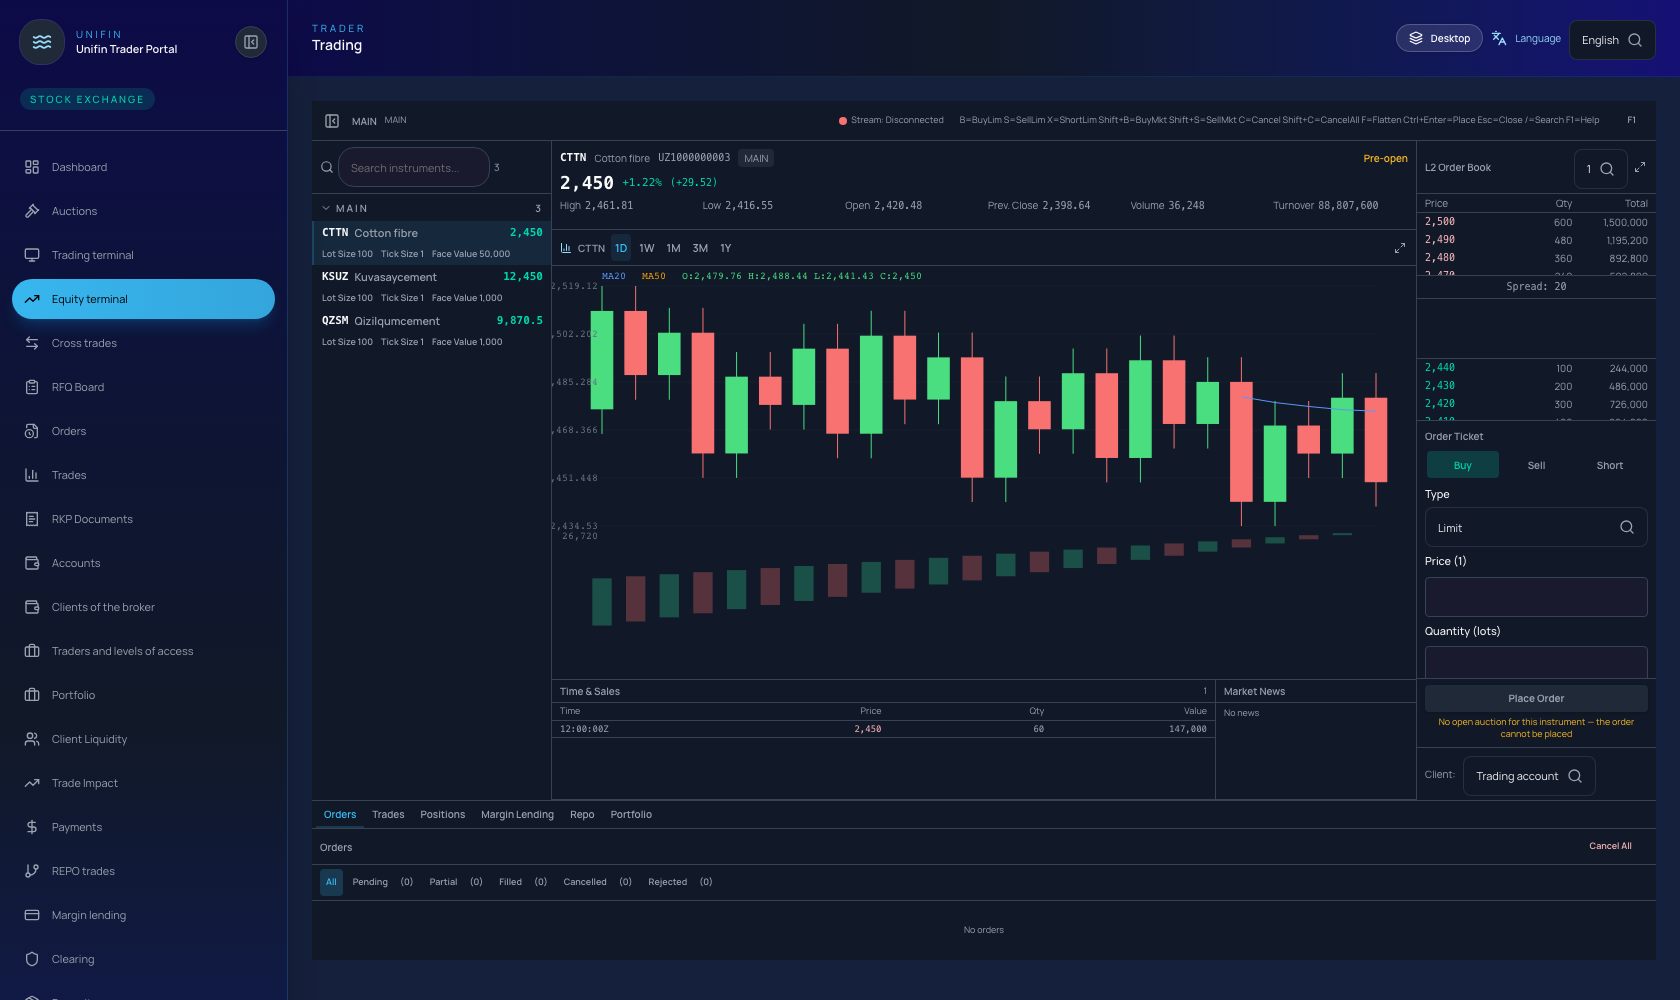
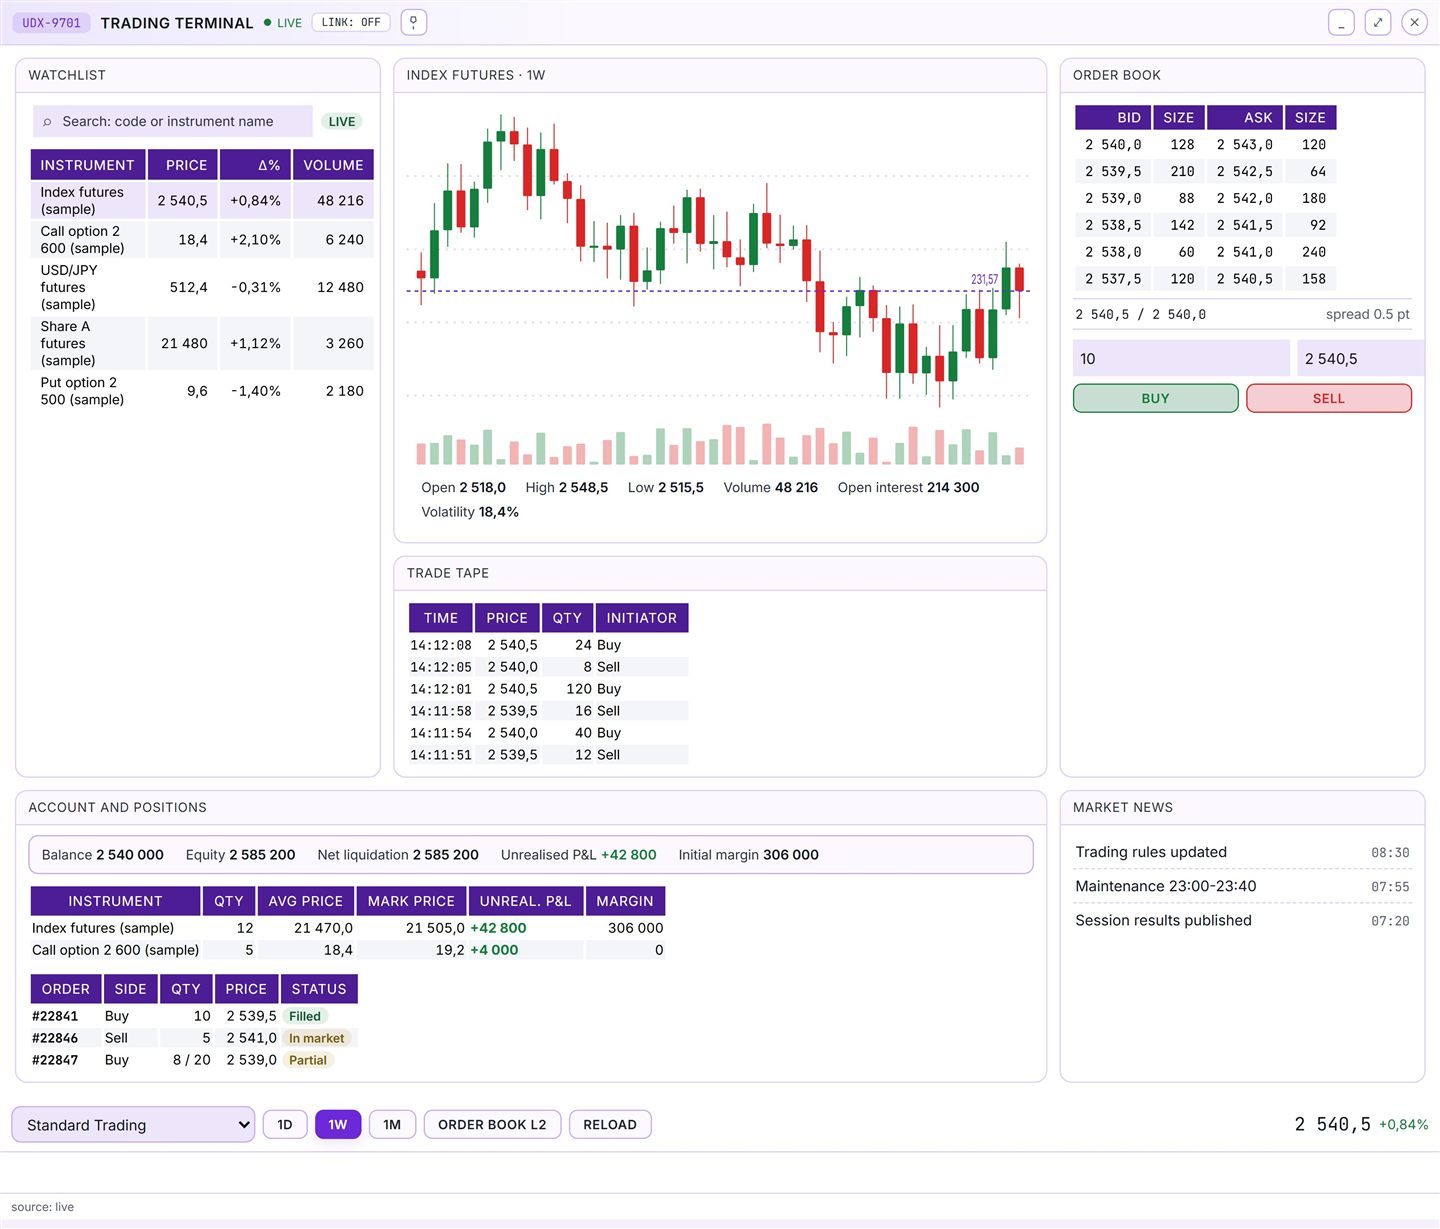
Pantalla del terminal de negociación con el libro de órdenes
Terminal de negociación: lista de seguimiento, gráfico, libro de órdenes y cinta
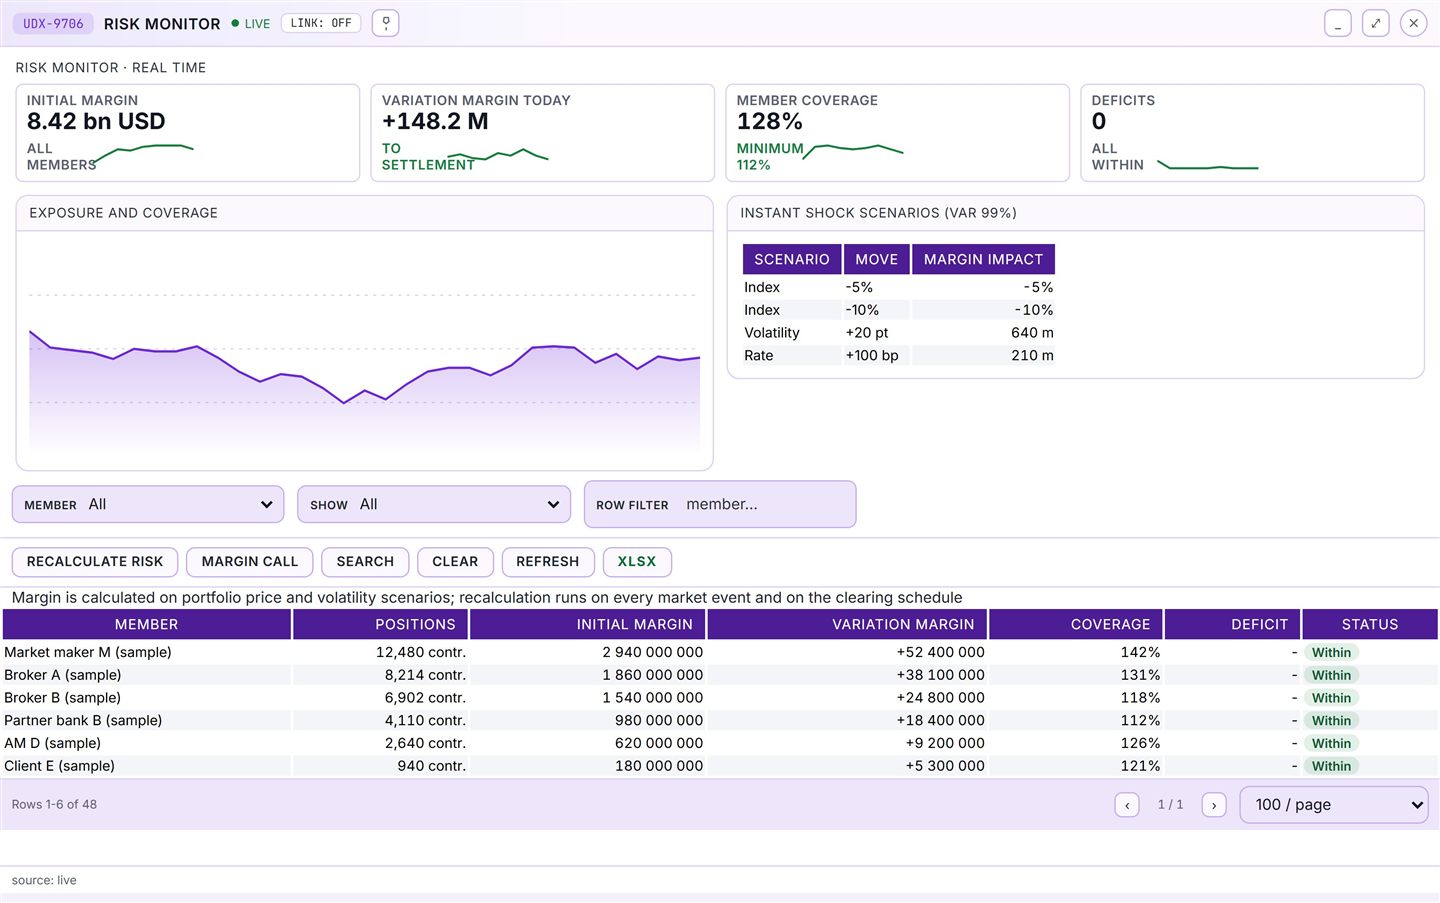
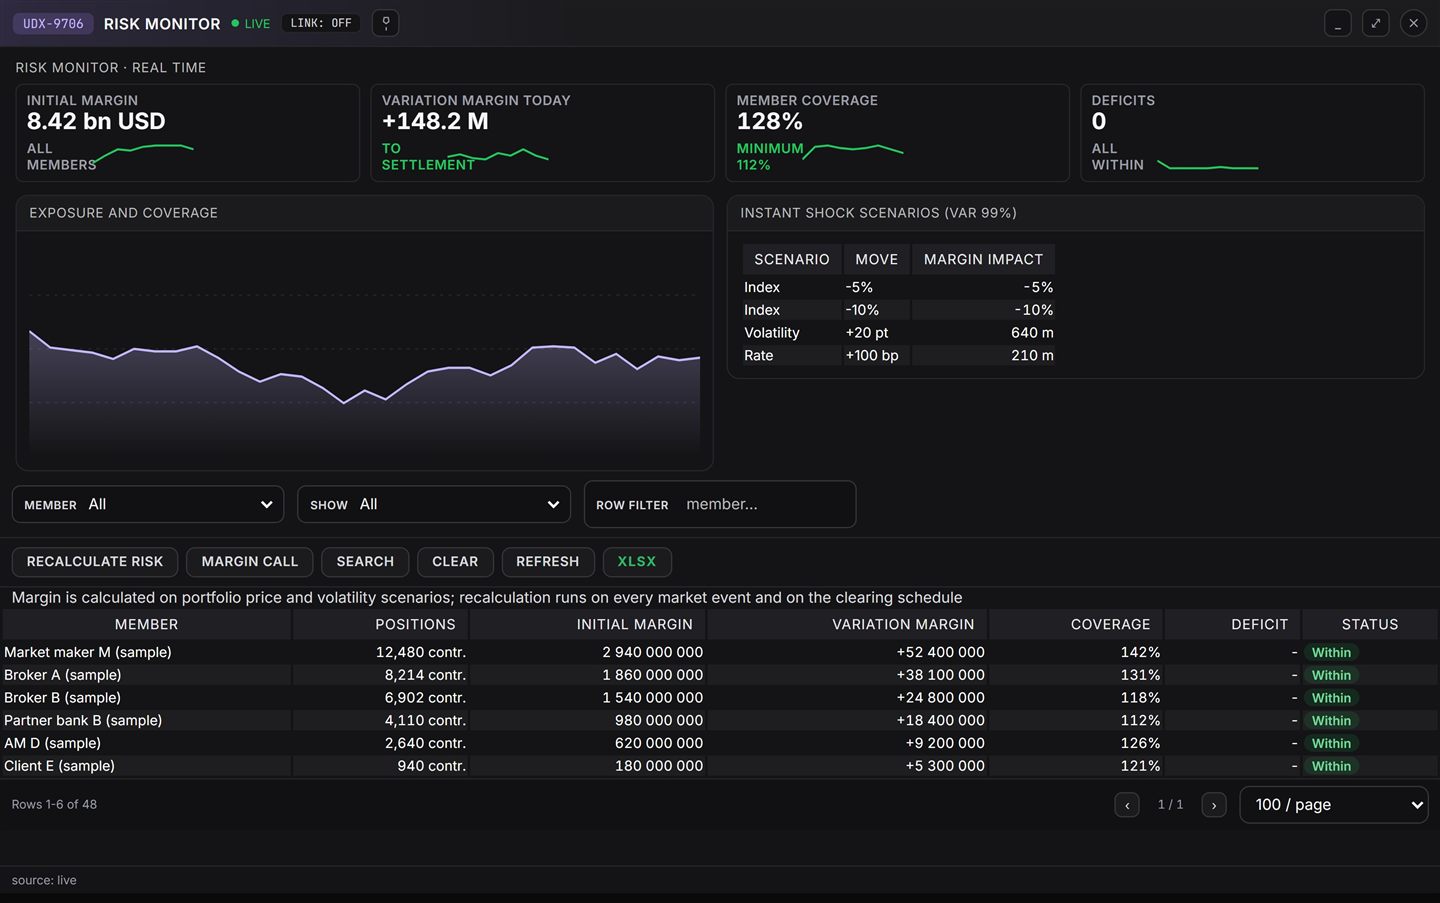
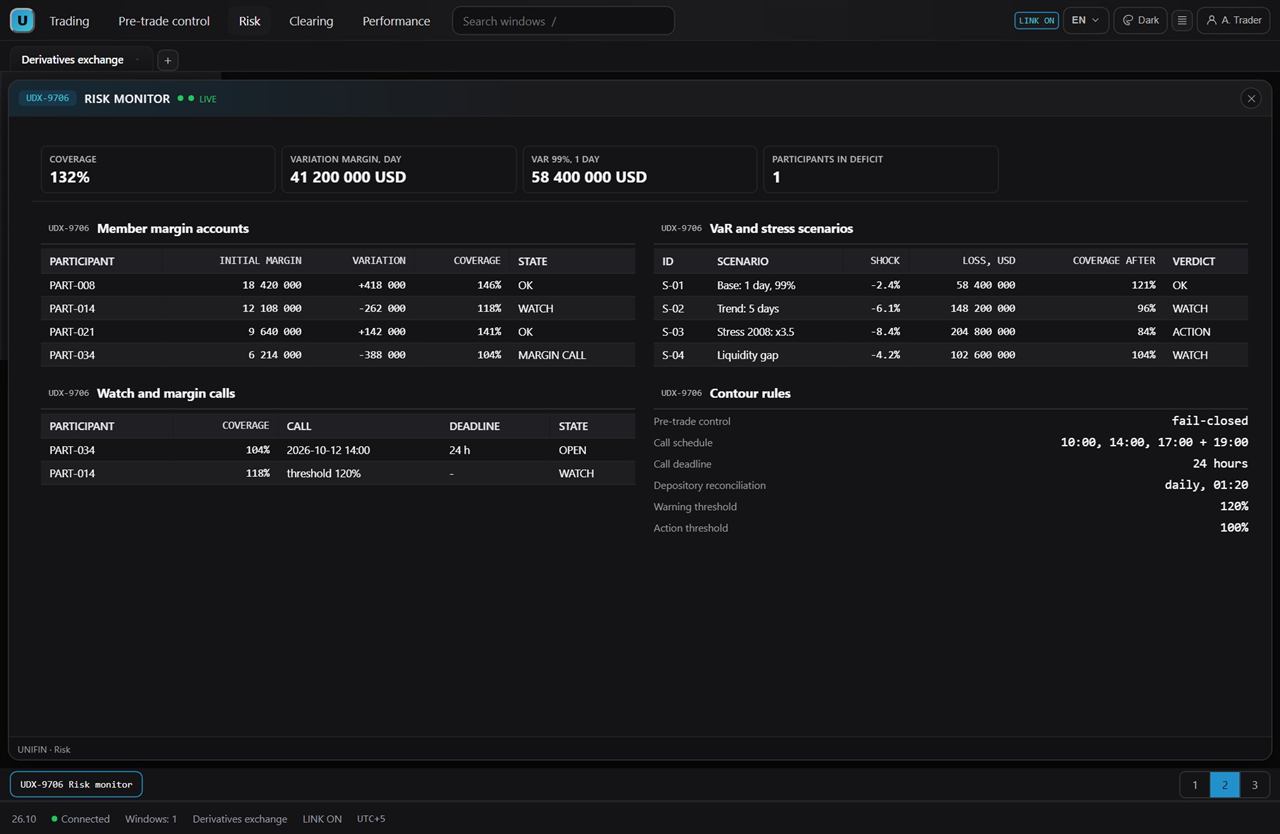
Pantalla del monitor de riesgo con margen de cartera
Monitor de riesgo: margen de cartera y llamada de margen
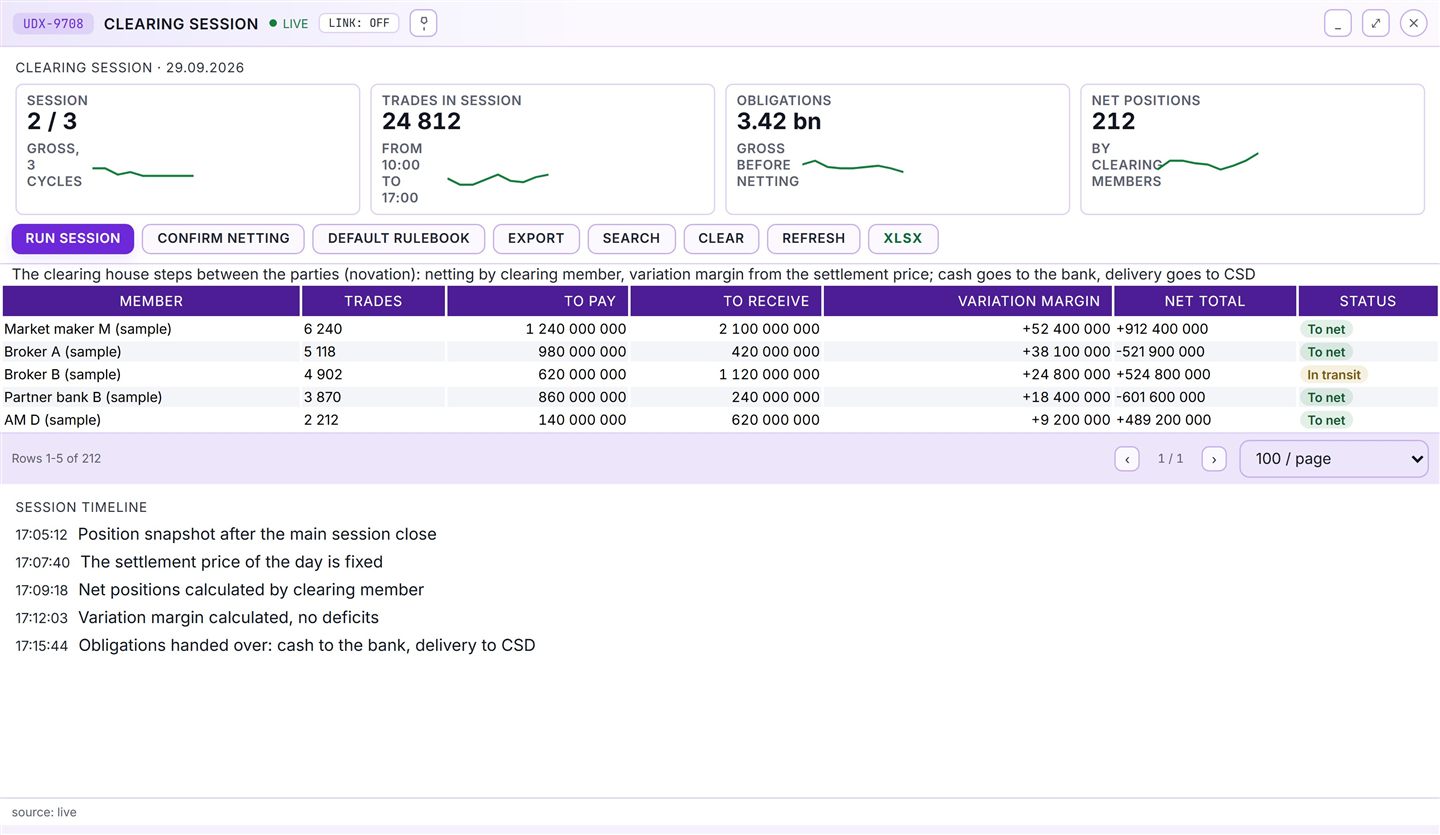
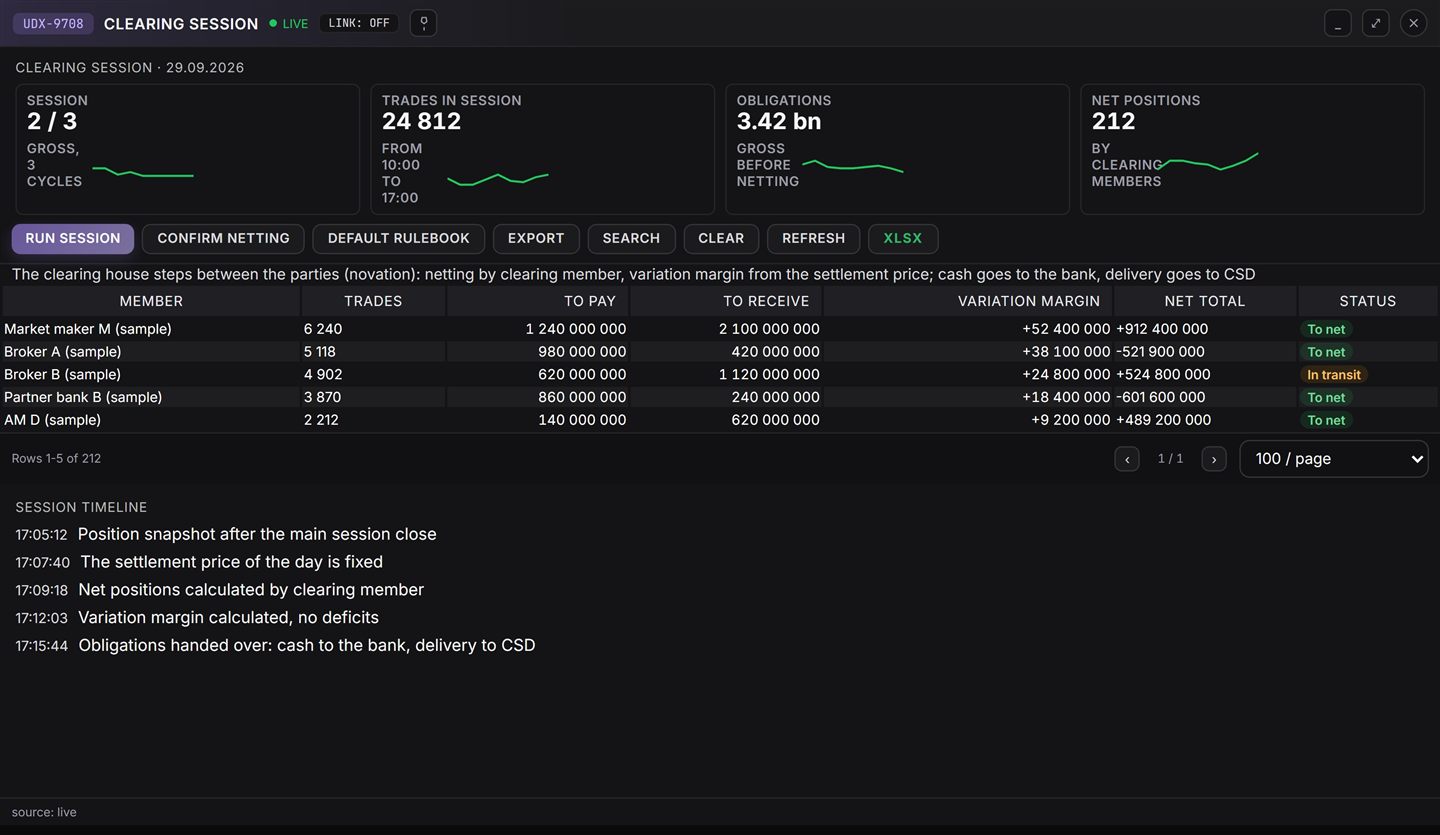
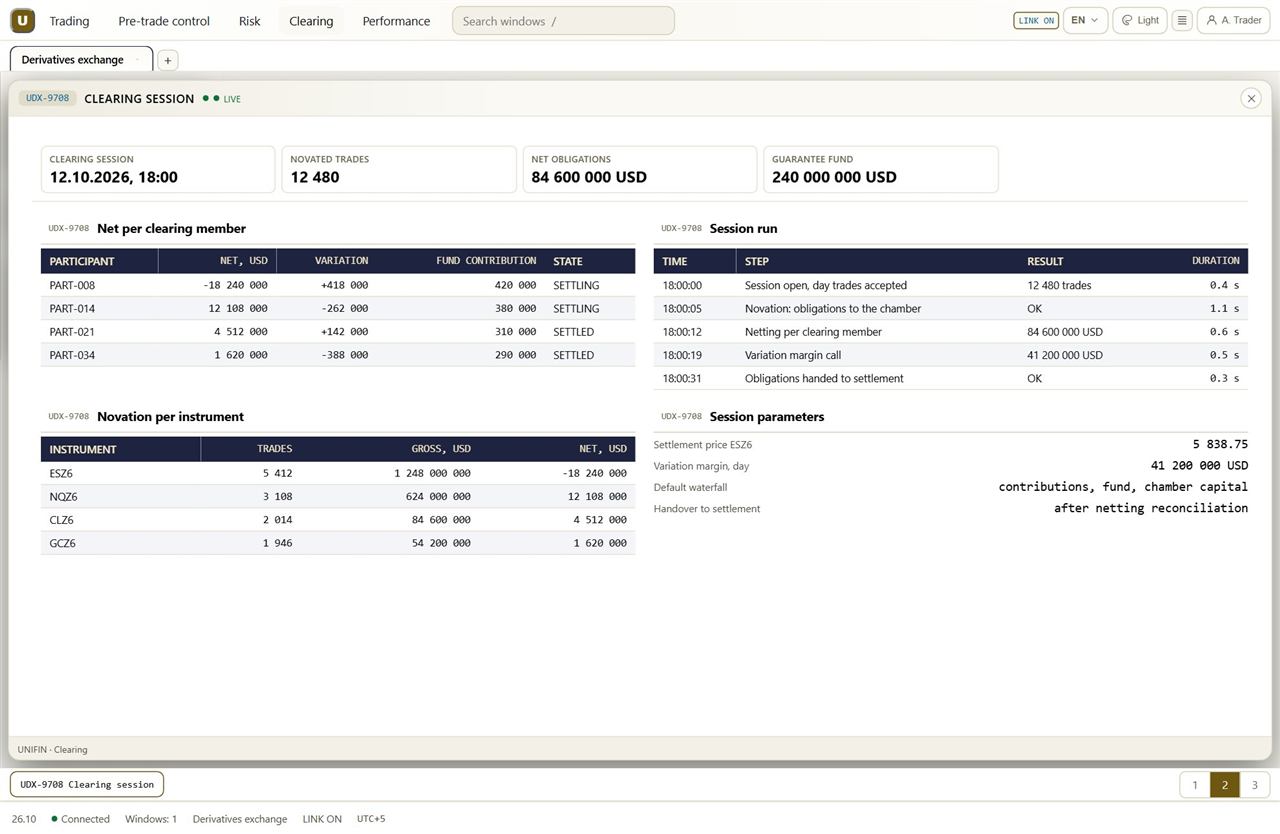
Pantalla de sesión de compensación con neteo
Sesión de compensación y neteo
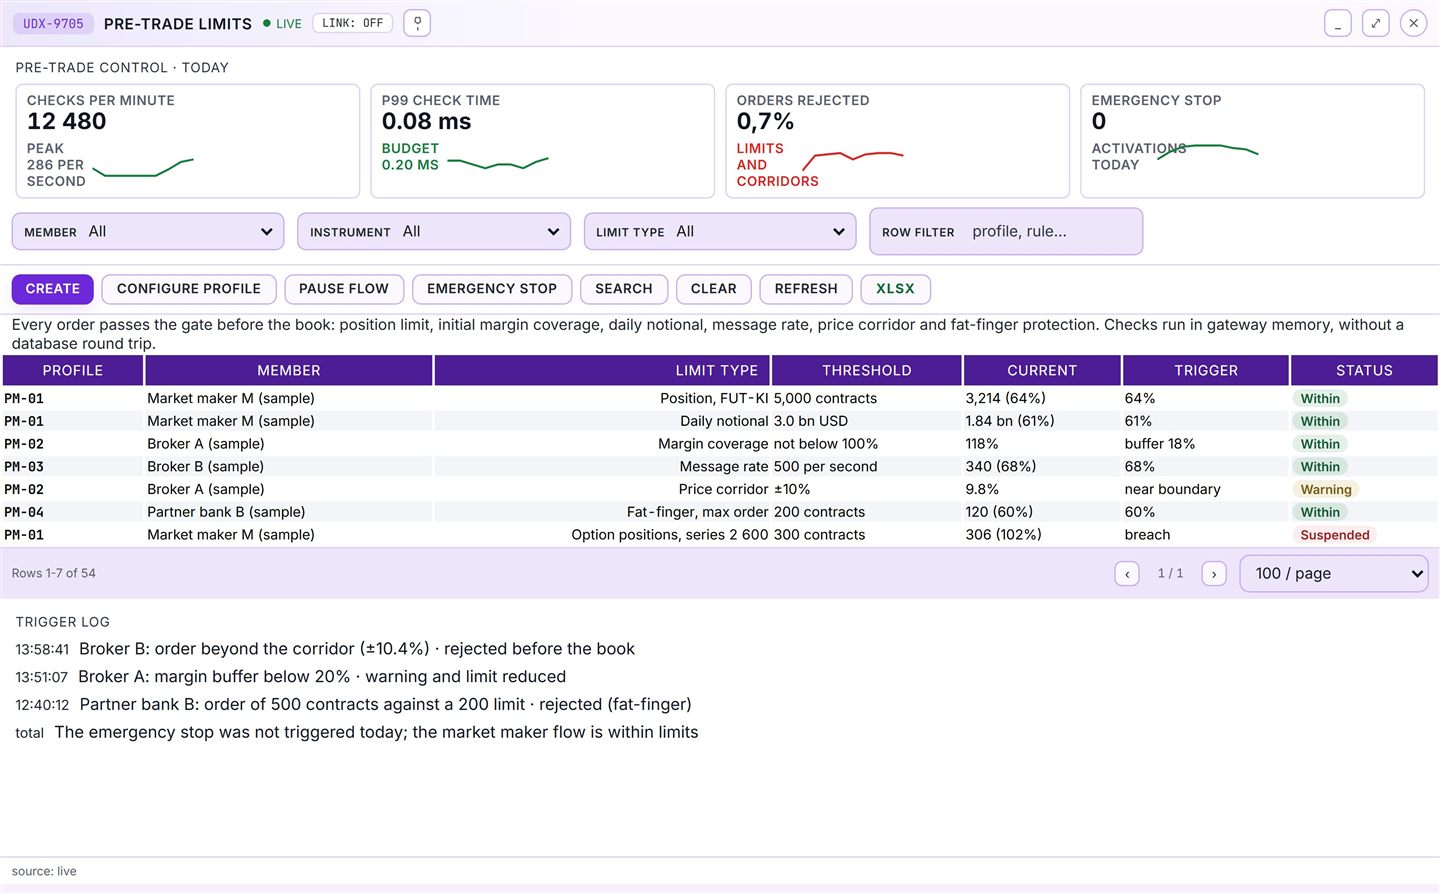
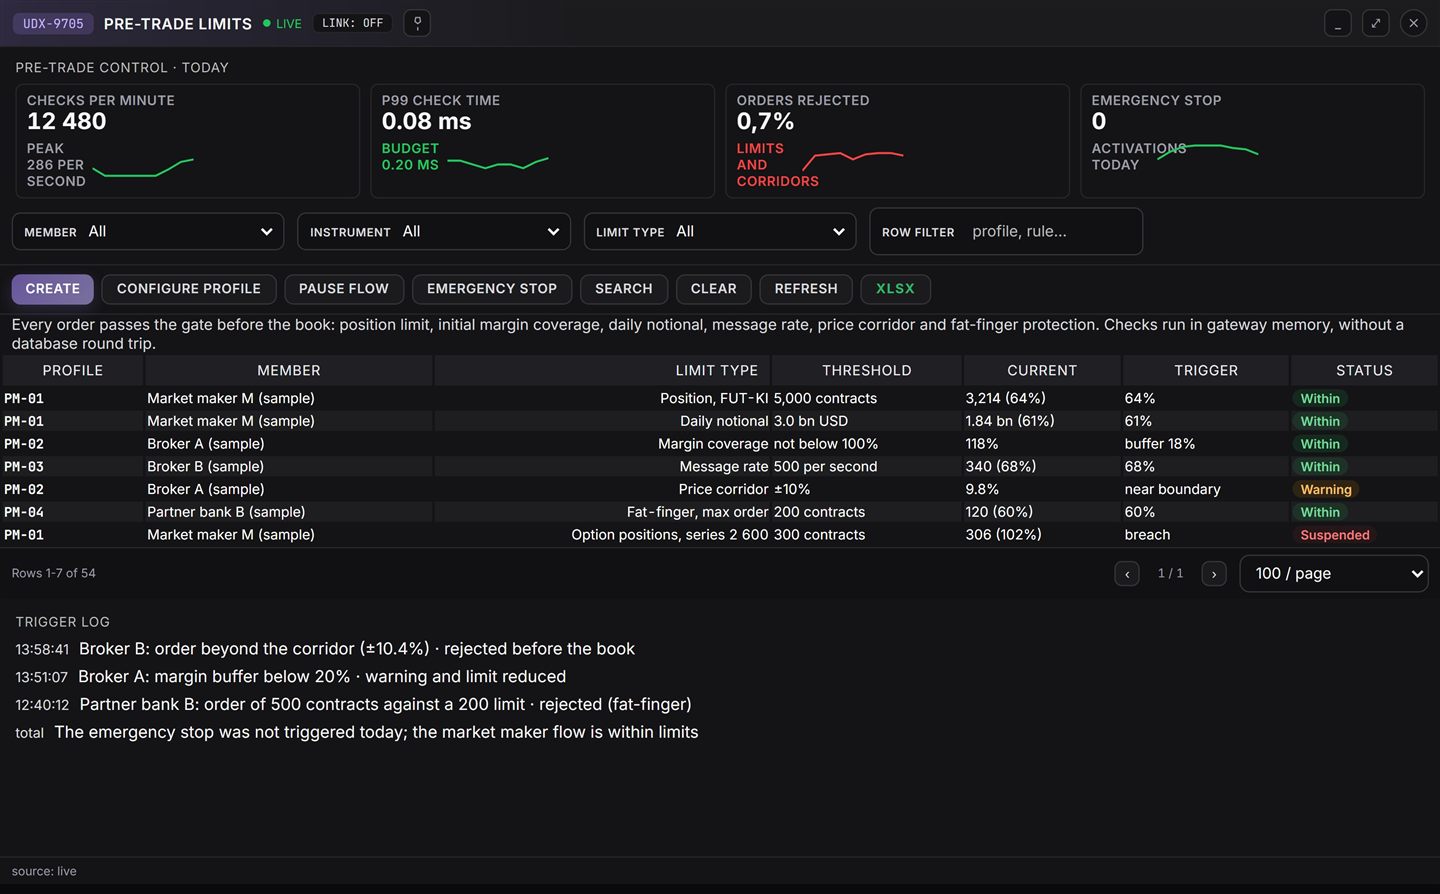
Pantalla de límites previos con un rechazo
Límites previos a la negociación y el rechazo antes del libro
Pantalla del terminal del negociador de la mesa de acciones con cotizaciones y ticket de orden
Terminal del negociador: la mesa de acciones con cotizaciones y ticket de orden
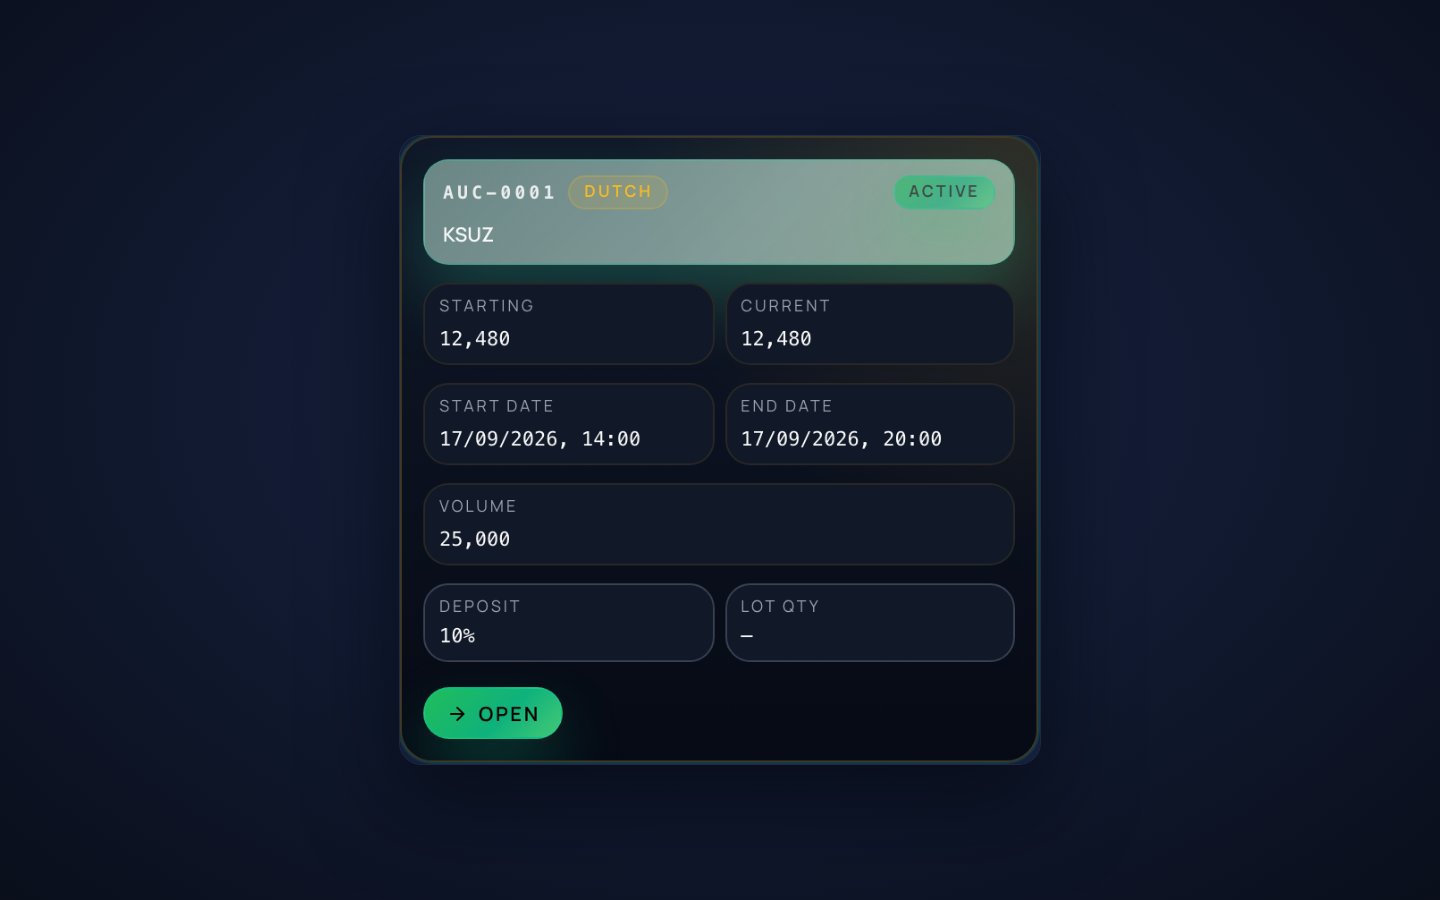
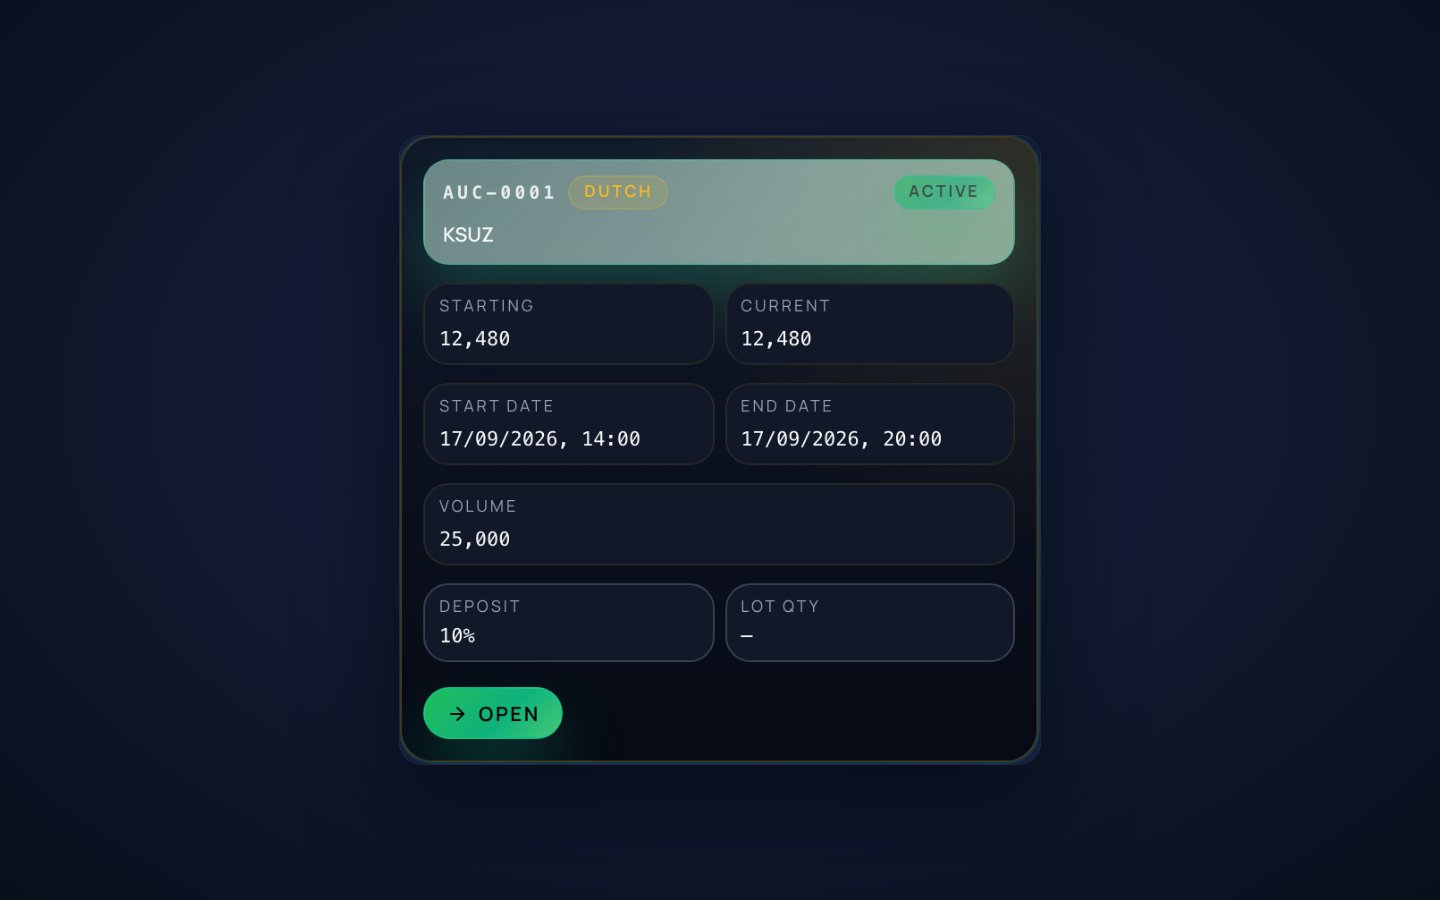
Ficha de subasta con condiciones del lote, depósito y ventana de pujas
Ficha de subasta: condiciones del lote, depósito y ventana de pujas
Pantalla de la cartera con campos de riesgo, uso del margen y posiciones abiertas
Cartera: campos de riesgo, uso del margen y posiciones abiertas
Terminal de negociación de la mesa de derivados con gráfico de la biblioteca
Terminal de negociación: mesa de derivados con gráfico de la biblioteca, libro de órdenes y margen
Control previo con perfiles de límites y registro de rechazos
Control previo: perfiles de límites y registro de rechazos con códigos
Monitor de riesgo con cuentas de margen de los miembros y escenarios VaR
Monitor de riesgo: cuentas de margen de los miembros, escenarios VaR y llamadas de margen
Sesión de compensación con novación y neteo por miembro
Sesión de compensación: novación, neteo por miembro y desarrollo de la sesión
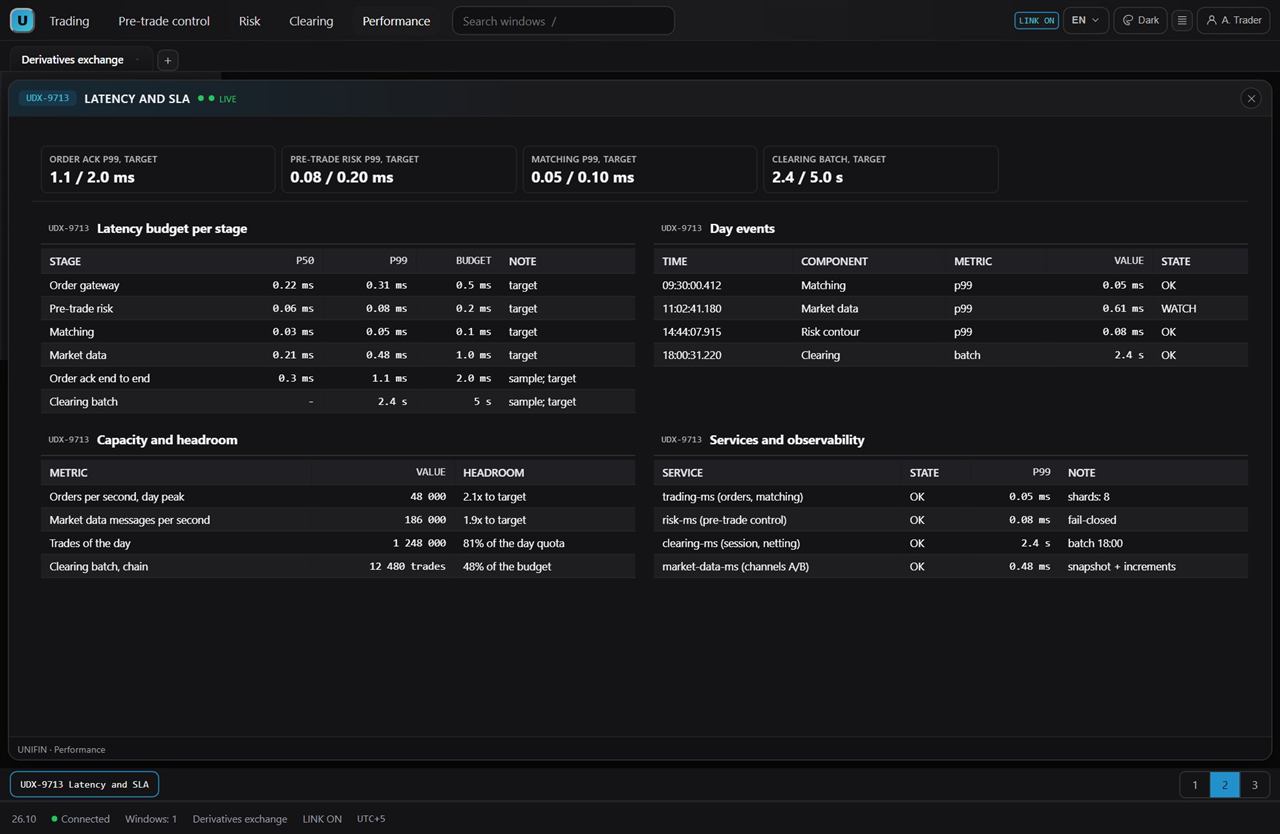
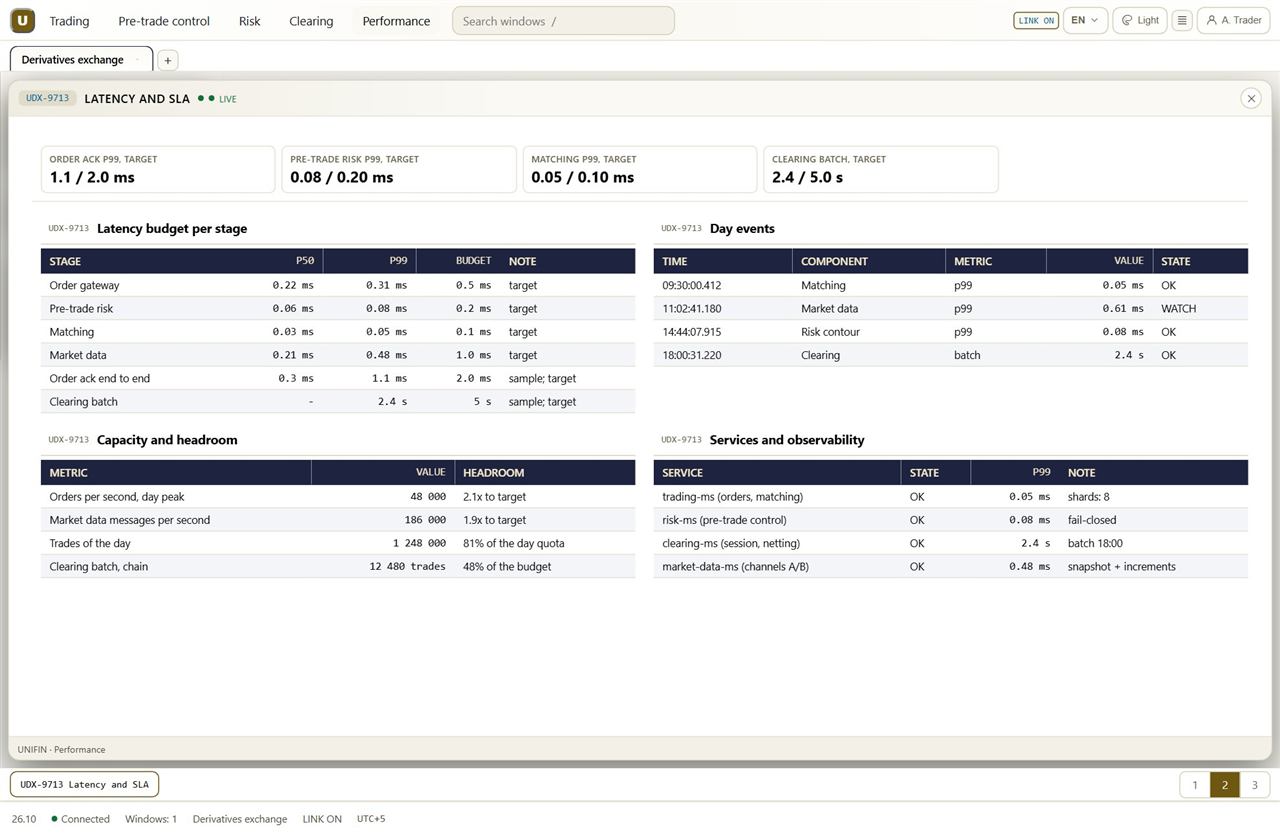
Latencia y SLA con presupuesto por etapa y eventos del día
Latencia y SLA: presupuesto por etapa, eventos del día y reserva de capacidad

Cómo funciona

De la orden a la entrega en cinco pasos

El camino de la orden: pasarela, casación, riesgo, compensación, entrega.

  1. 1

    La orden llega por la pasarela FIX

    Un miembro envía la orden; la pasarela comprueba la sesión.

  2. 2

    Corre el control previo

    El margen se compara con el colateral y los límites se aplican antes del libro.

  3. 3

    Casación en el libro en shards

    Un hilo por shard mantiene limpia la ruta; las operaciones van al diario.

  4. 4

    Posiciones y margen se recalculan

    Posiciones y escenarios de estrés mueven el margen; los déficits lanzan llamadas.

  5. 5

    Compensación, entrega e informes

    La sesión de compensación neta las obligaciones; la entrega va al CSD.

Sectores

Sectores que sirve

El sistema sirve a las plazas de derivados, sus organizaciones de compensación y los miembros que negocian y se cubren a través de ellas.

Bolsa / centro de negociación

Negociación, supervisión, datos de mercado y post-negociación sobre un núcleo gobernado, lanzado por configuración.

Bróker / sociedad de inversión

Acceso de clientes y control de riesgo sobre los mismos raíles que el centro: terminales, móvil y límites previos.

Gestión de activos / fondo

Analítica, índices e instrumentos de cobertura para los equipos de cartera e investigación.

Arquitectura

Arquitectura y acceso

La arquitectura se apoya en los servicios de la solución y mantiene protegida la ruta crítica.

Conjunto de servicios

Pasarela de órdenes, casación con el libro en shards, diario de operaciones, servicio de riesgo, compensación, entrega y portales.

Los estados externos siguen fuera

El CSD guarda los activos, el banco mueve el dinero, las plataformas KYC comprueban a los miembros.

Tres zonas, activo-activo

Los servicios sin estado corren en tres zonas; los almacenamientos se reservan en activo-pasivo (Patroni, Redis Sentinel, RabbitMQ).

Rendimiento por estructura

La revalorización corre por eventos, los cálculos pesados pasan al ciclo nocturno; la cola de shards está acotada.

Capa de IA

La capa de IA prepara notas de margen y explica los cambios de riesgo; son personas las que aprueban cada paso.

Cuatro puntos de control

Control previo, puerta de riesgo, casación y compensación: la ruta de la orden con un punto de control en cada paso.

Puntos de control en acción

Corredor de precios

Una orden fuera del corredor de precios se rechaza antes del libro con el código PRICE_BAND_VIOLATION.

Puerta de riesgo

Sin respuesta de riesgo dentro del presupuesto no hay orden: la puerta de riesgo falla cerrada.

Margen y neteo

Una cobertura del 104% inicia una llamada de margen; la sesión de compensación netea las obligaciones del miembro a un importe.

Esquema de arquitectura La misma arquitectura como página independiente. Abrir el esquema aparte

Rendimiento

Rendimiento en el camino del dinero

Núcleo de casación en microsegundos, acuse de la orden en milisegundos, compensación en minutos. El caudal crece añadiendo shards, no rehaciendo la plataforma. Las cifras siguientes separan los benchmarks reproducibles y los valores del perfil objetivo de la configuración de referencia.

2-30 µs por operación
Núcleo de casación

benchmark (JMH), en el proceso

< 20 ms p95 / < 100 ms p99
Acuse de la orden

perfil objetivo, de extremo a extremo

1 000-5 000 órdenes/s
Caudal sostenido

perfil objetivo, con shards; crece con el número de shards

300-500 mil operaciones en minutos (< 3 min)
Lote de compensación

objetivo de diseño, neteo paralelo

Presupuesto de latencia por etapa (perfil objetivo)

Entrada de la orden y autorización 1-3 ms < 10 ms una pasarela, validación local del token
Control previo 1-5 ms < 15 ms límites en memoria, cachés calientes
Núcleo de casación (en el proceso) 10-20 µs 50-100 µs un worker mono-hilo por shard
Acuse de la orden, extremo a extremo 3-8 ms < 20 ms incluye el diario duradero y el commit
Lote de compensación (300-500 mil operaciones) - < 3 min neteo paralelo por miembro
Datos de mercado - camino paralelo difusión fuera del camino crítico del acuse

Ejes de escalado

Instrumentos Los libros se reparten en shards; los shards calculan en paralelo. Un shard nuevo no cambia a los vecinos; el caudal crece con el número de shards (referencia: unos 500 órdenes/s por shard)
Órdenes Un worker mono-hilo por shard y una cola acotada (100 000). El desbordamiento da un error explícito (contrapresión), nunca una pérdida silenciosa
Portales Réplicas sin estado, REST y WebSocket. Horizontal por número de réplicas
Eventos Broker, deduplicación por identificador y outbox transaccional. Una repetición no crea dobles efectos

Los niveles de servicio que mantenemos

  • DisponibilidadSLO 99,95 %+ en el camino del dinero
  • Recuperación de almacenamientosPostgreSQL hasta 30 s, Redis hasta 15 s, RabbitMQ quorum hasta 30 s (umbrales probados con caos)
  • Durabilidadla orden se acusa solo tras un commit duradero; los eventos pasan por el outbox transaccional
  • Degradacióncontrapresión explícita bajo sobrecarga: sin pérdidas silenciosas ni duplicados (consumidores idempotentes)
  • RPO / RTORPO ~0 para los datos confirmados del camino del dinero (réplica síncrona); RTO DR hasta 15 min (runbook; informe a petición)

Núcleo de casación de clase mundial (microsegundos), perfil de extremo a extremo de nivel empresarial (decenas de milisegundos). Escalado hasta miles de órdenes por segundo por configuración con shards - reserva pensada para mercados frontera y regionales.

Las cifras de benchmark son reproducibles (benchmark JMH del libro de órdenes). Las cifras del perfil objetivo son objetivos de ingeniería para la configuración con shards de referencia. Se validan en nuestro programa NFR (suites de carga k6); los informes de validación están disponibles a petición.
Madurez

Listo hoy, lo siguiente después

Conduce un mercado de futuros y opciones; la próxima ola amplía el puesto.

Disponible hoy

  • Pasarela FIX y casación en shards con control previo
  • Margen tipo SPAN y ciclo de vida de las llamadas de margen con plazos
  • Sesión de compensación con novación, compensación neta e instrucciones de liquidación
  • Entrega al CSD y dinero por el banco

Siguiente paso

  • Spreads de calendario e instrumentos combinados
  • Servicio de valoración de opciones para los miembros
  • Herramientas adicionales de gestión de shards (hoja de ruta)

Versiones

Historial de versiones

Versiones trimestrales desde la fundación de la plataforma (2020); la suite de derivados crece con la plaza.

2025 Q4

  • Suite de opciones: series, strikes y vencimientos en el libro.

2026 Q1

  • Margen de cartera tipo SPAN y ciclo de vida de las llamadas de margen.

2026 Q2

  • Sesión de compensación con novación, compensación neta e instrucciones de liquidación.

2026 Q3

  • Puesto multigráfico y widgets de opciones para la mesa de negociación.

2026 Q4

  • Diario del control previo con códigos de rechazo.
  • Presupuestos de latencia por etapa y ejes de escalado del núcleo de casación.

Descripción detallada

Descripción detallada

El mapa de módulos, las métricas y el marco de entrega.

Cómo se ensambla la suite

Canales y clientes
FIX 4.2 / 4.4 / 5.0, REST con mTLS, ficheros SFTP, portales web
Borde y acceso
Pasarela API con 126 rutas, inicio de sesión único con Keycloak, WAF y CSP
Servicios del núcleo de plataforma
derivatives-ms risk-ms clearing-ms settlement-ms AI agentic layer Servicios de la suite sobre el núcleo de plataforma compartido
Datos y eventos
PostgreSQL 17 por servicio, Redis 7, colas quorum RabbitMQ 3.13, outbox transaccional
Resultados y reporting
Portales, informes, canales de regulador y de socios

Descripción detallada

Deje sus contactos para abrir la descripción detallada y descargar el PDF con la arquitectura, los casos y los detalles de puesta en servicio.

Negocie un contrato en la plataforma

Elija un contrato. Lo configuramos y mostramos el camino, de la orden a la entrega, en un stand piloto.