UNIFINplatform

Solución

Unifin Swaps

La suite conduce un swap de una cotización a un informe al repositorio bajo control de límites.
Peticiones de cotización a creadores de mercado, controles previos, confirmación el mismo día, colateral y compresión trimestral.
La cartera está valorada, la cobertura está en su sitio y la vista regulatoria cuadra con los libros.

  • La suite OTC
  • Peticiones de cotización
  • Reporting al repositorio
Todas las soluciones

Pantallas en producción de los terminales de producto

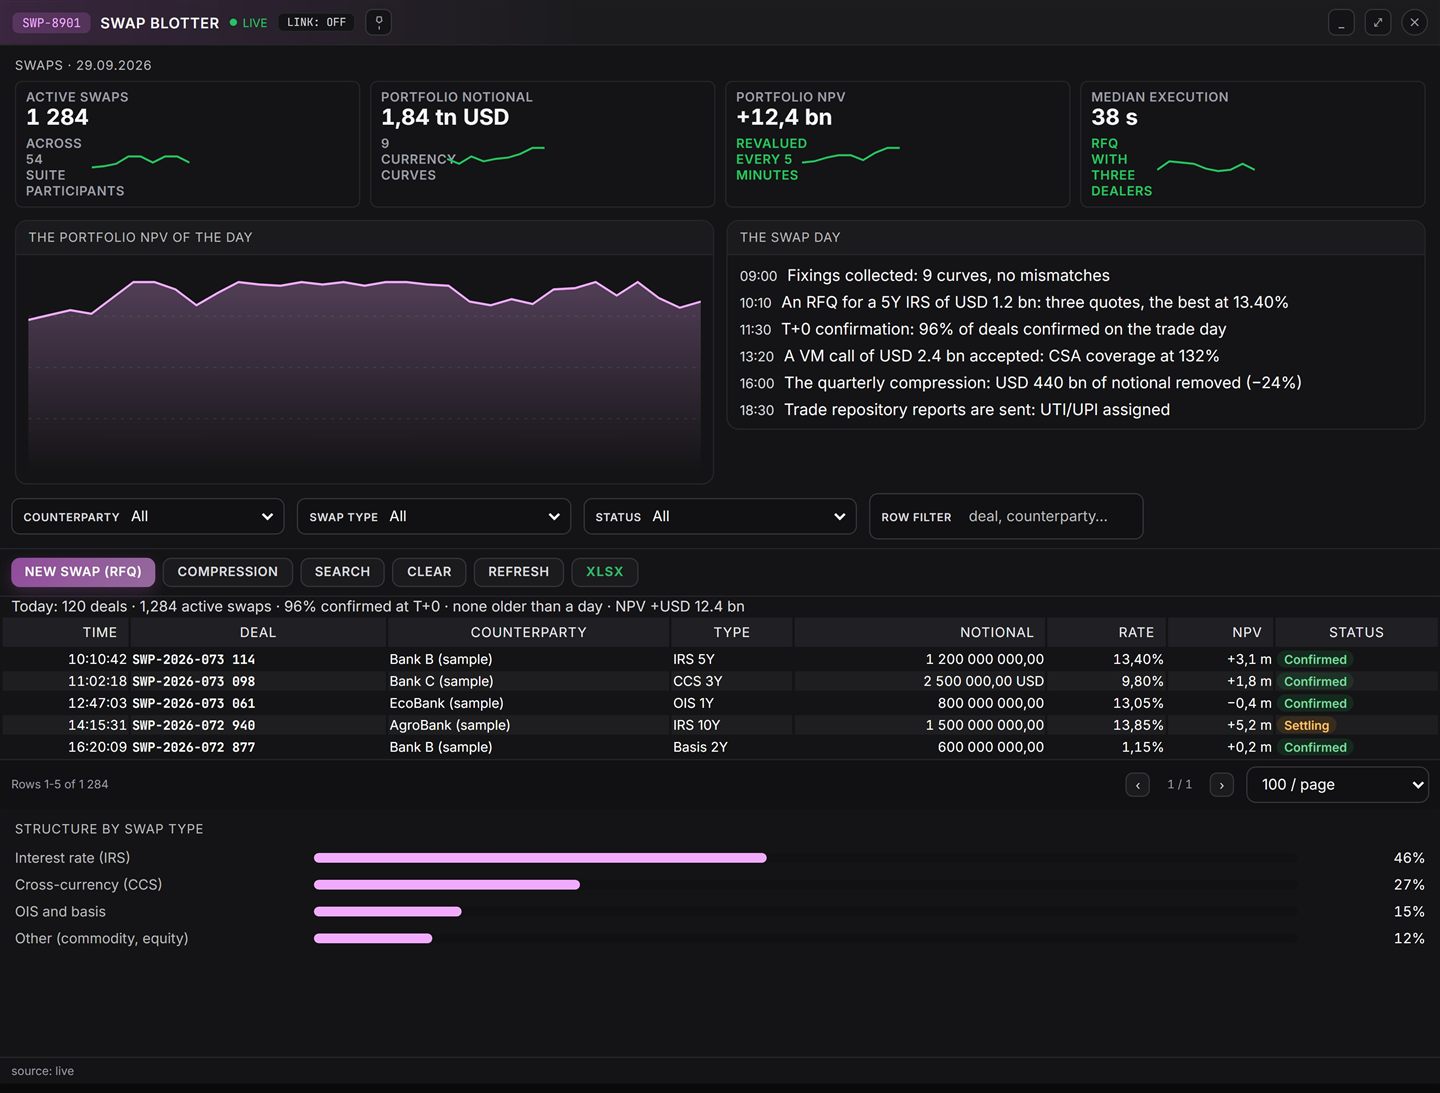
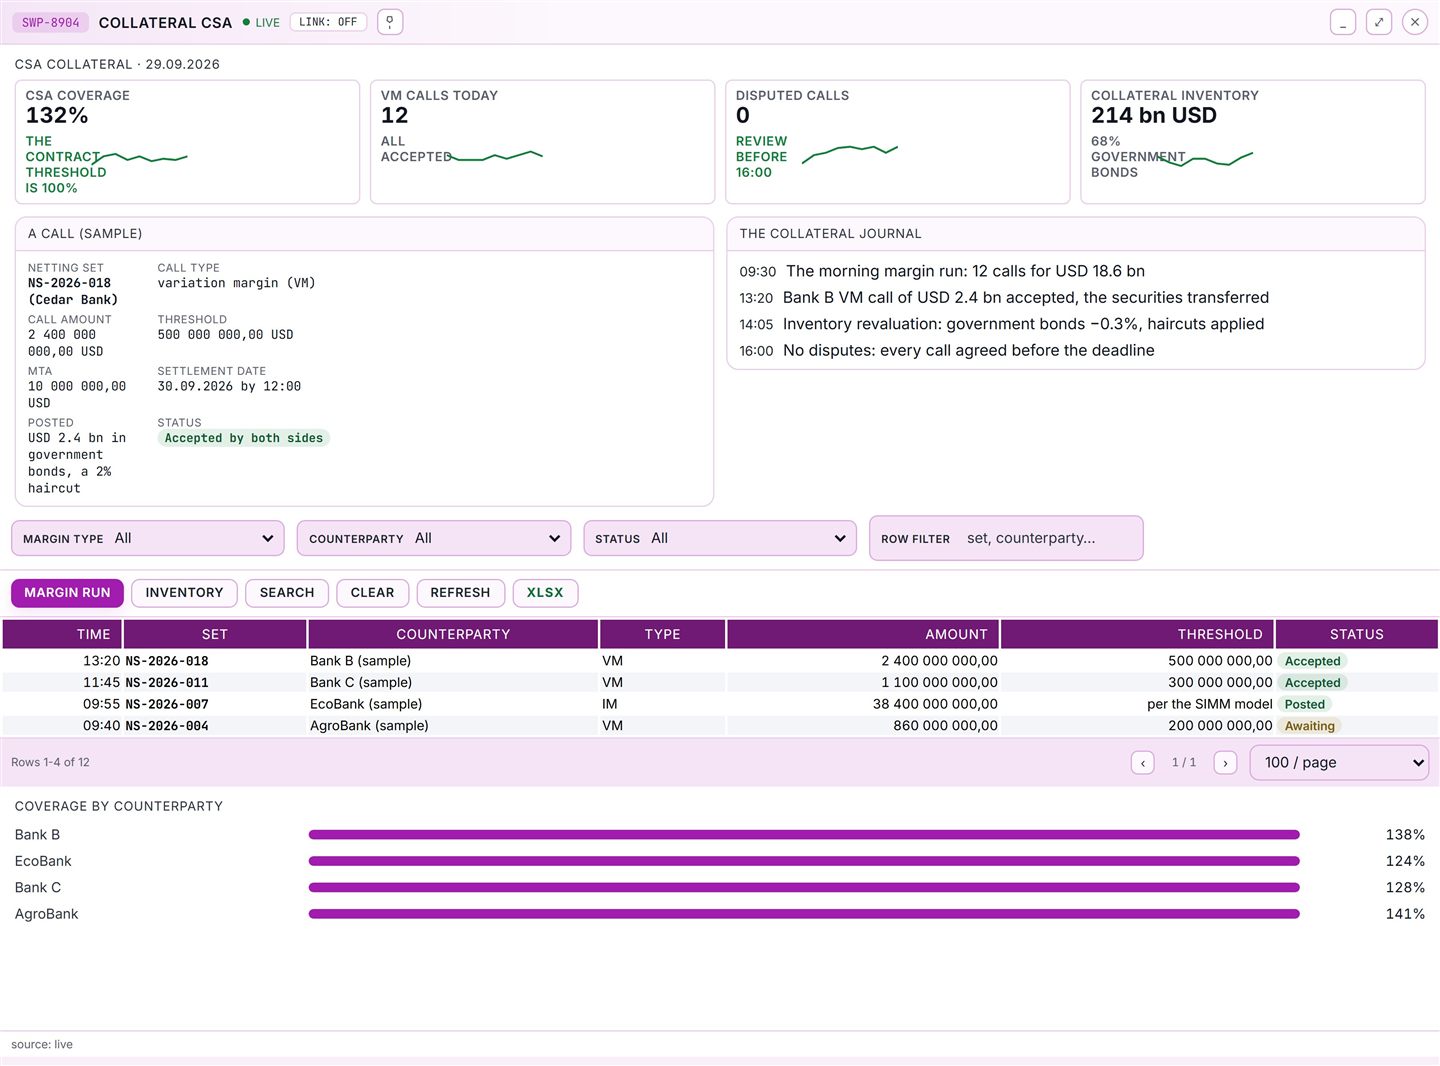
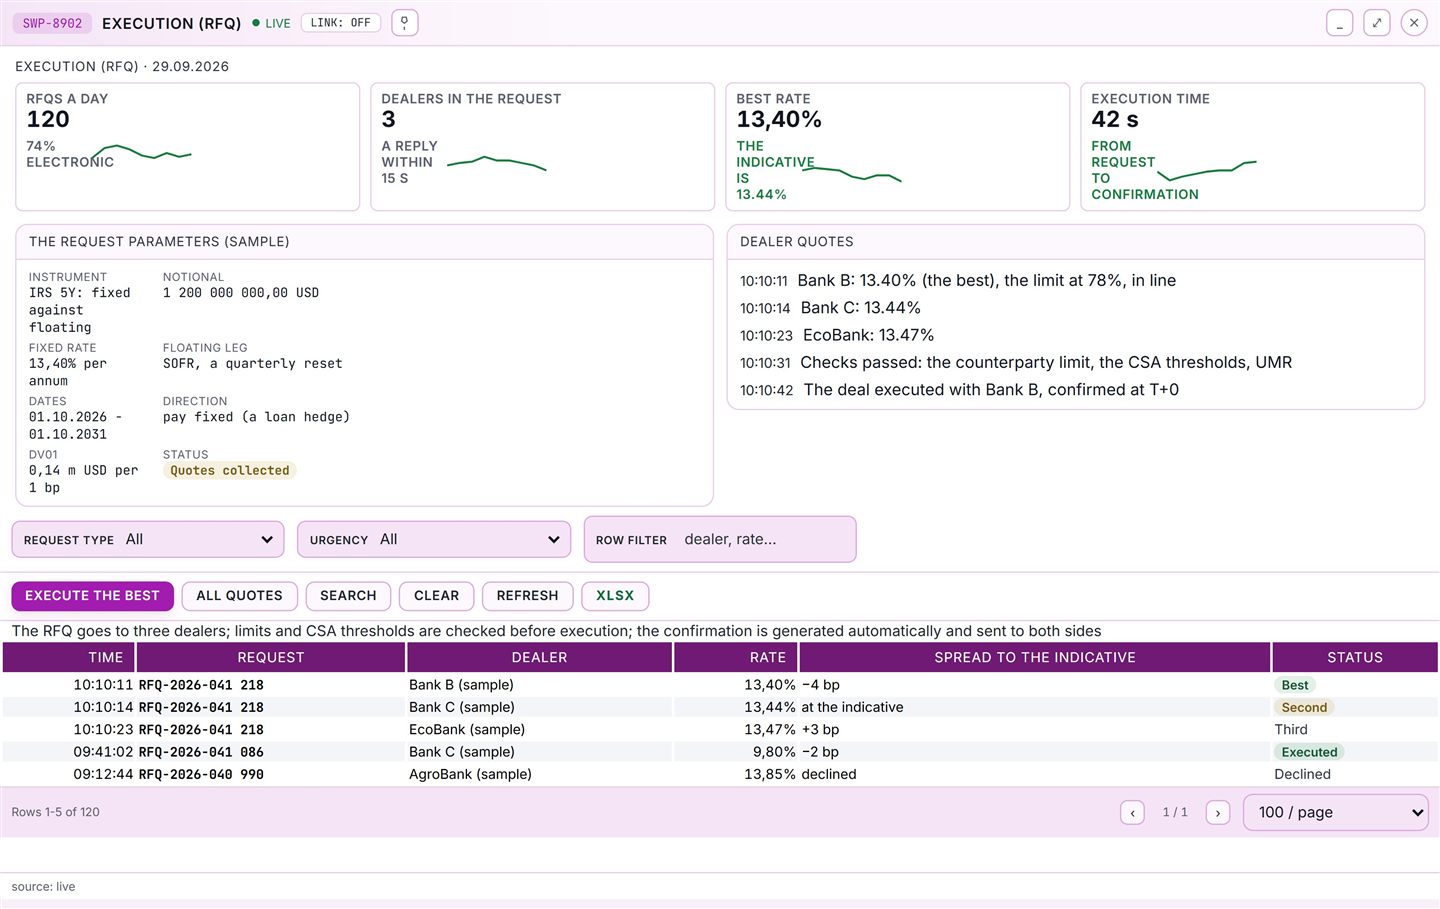
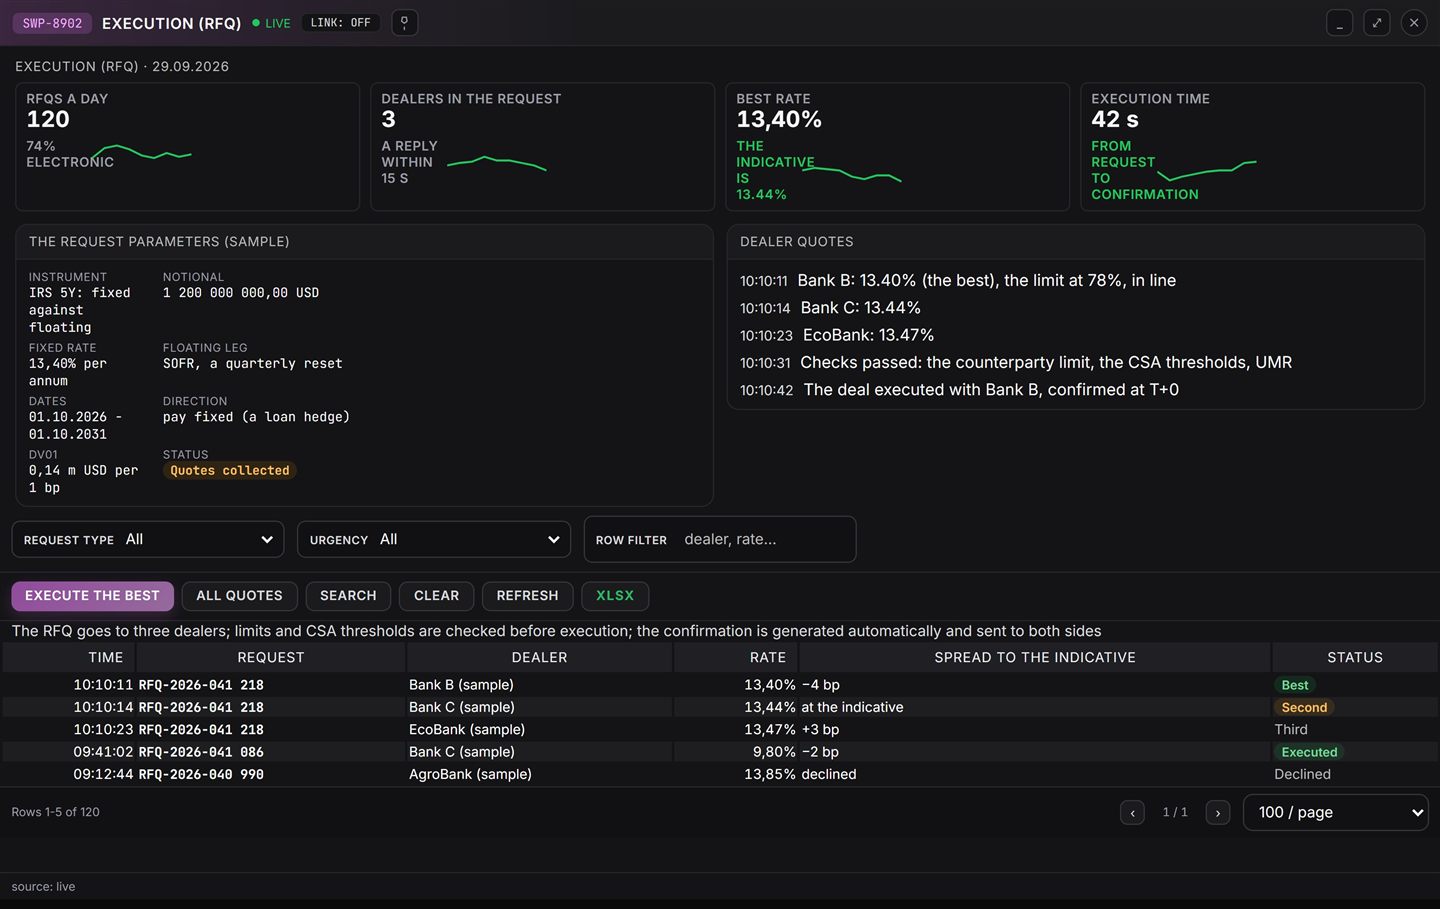
Pantalla del libro de swaps con los swaps activos Pantalla del libro de swaps con los swaps activos Pantalla del colateral CSA con las llamadas de margen Pantalla del colateral CSA con las llamadas de margen Pantalla de ejecución RFQ con las cotizaciones de los creadores
Demostración Unifin Swaps Tema Abrir aparte
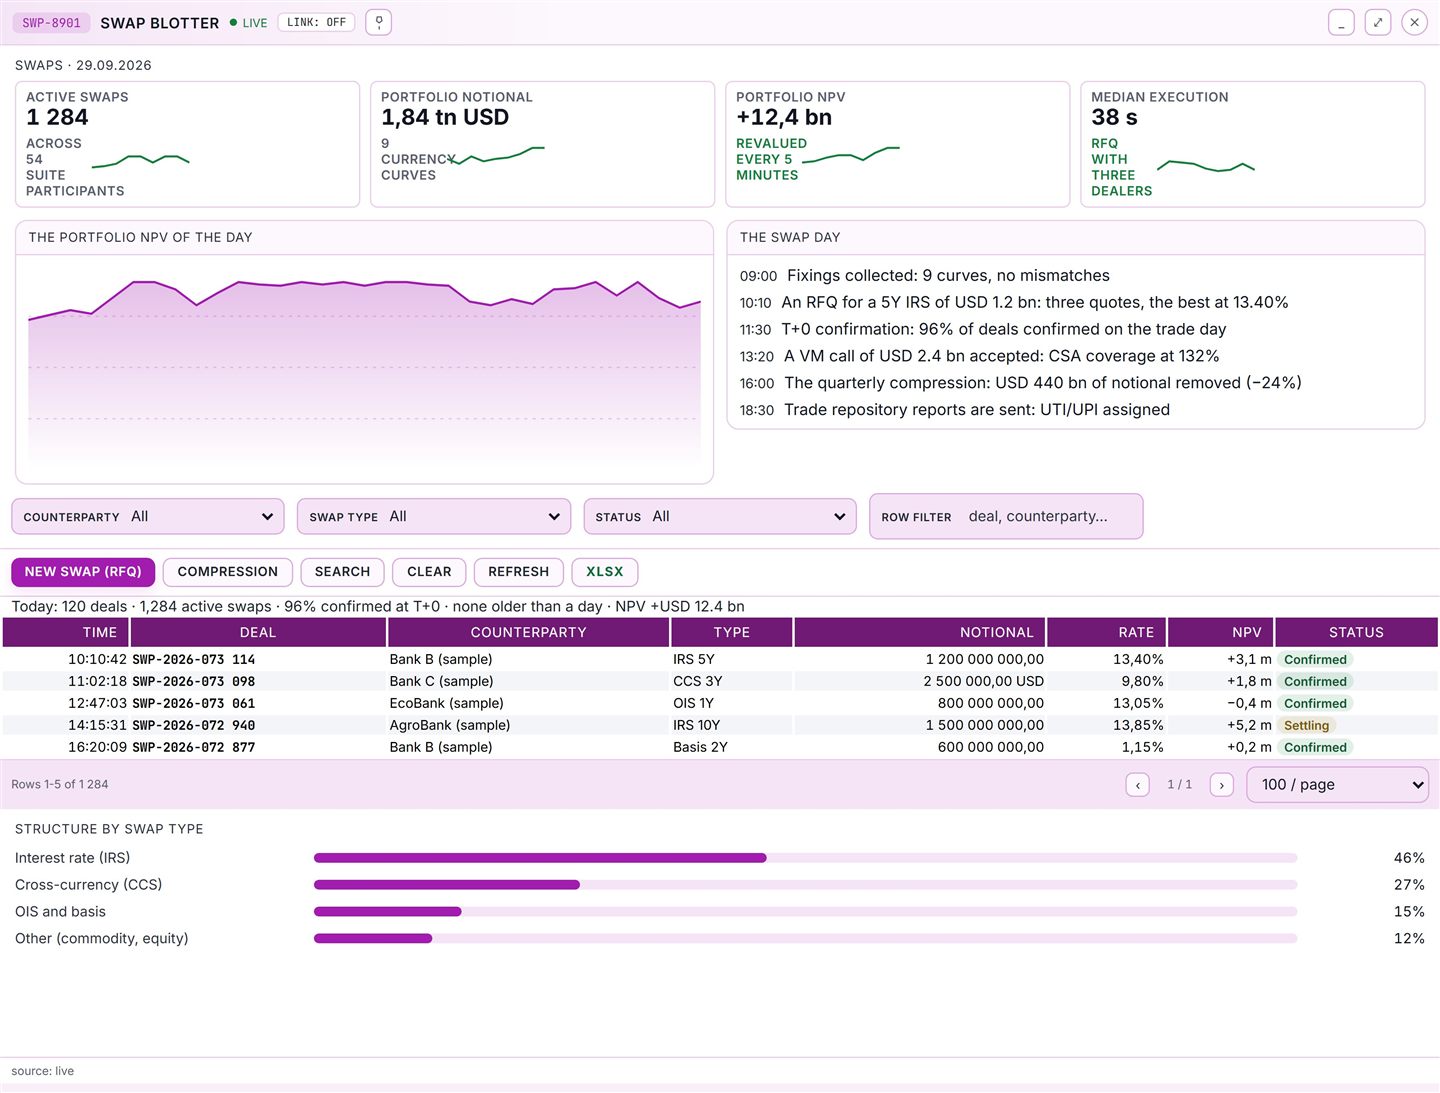
Swap blotter
Swap blotter

Es una demostración de interfaz: la solución real diferirá en colores y contenido según el proyecto.

Funciones de un vistazo

Las funciones de negocio de un vistazo

De las peticiones de cotización a los informes al repositorio.

Peticiones de cotización
Pide cotizaciones a los creadores de mercado, ejecuta la mejor tras los controles
Un tipo competitivo y límites precontrolados
Confirmación el mismo día
Concilia los términos con las plantillas estándar y asigna un identificador de operación
Una operación confirmada el día de la negociación
Ciclo de vida de eventos
Conduce fixings, revisiones de tipo, pagos y vencimientos por calendario
Ningún pago o fixing se pierde
Colateral de operación
Calcula la cobertura y el margen inicial, vigila los umbrales
Cobertura en su sitio, sin disputas
Valoración de cartera
Refresca NPV y DV01 en las curvas de divisa
El valor de la cartera visible en todo momento
Neteo y compresión
Cierra el trimestre con un solo neto y retira parte del nocional
Menos pagos y menos capital depositado
Informes al repositorio
Prepara los informes con identificadores de operación y conserva los acuses
La vista regulatoria cuadra con los libros

Lo que ya funciona

El ciclo de vida del swap, ya en servicio

De la cotización a la compresión: el ciclo de vida en servicio.

Peticiones de cotización

Las peticiones de cotización van a los creadores de mercado en un solo flujo.

Confirmación

La confirmación el mismo día cierra la operación.

Colateral

El colateral de operación corre en el circuito.

Valoración

La valoración y las curvas valoran la cartera.

Compresión

La compresión trimestral aligera el libro.

Hoja de ruta

La conectividad de compensación más allá de la suite viene después.

Descripción de la solución

Capacidades y visión general

Funciones clave

  • Ejecución por peticiones de cotización a creadores de mercado
  • Controles de límites y términos antes de ejecutar la operación
  • Confirmación el mismo día contra las plantillas estándar
  • Ciclo de vida: fixings, revisiones, pagos y vencimientos
  • Colateral de operación: cobertura y margen inicial CSA
  • Valoración de cartera: NPV y DV01 en las curvas de divisa
  • Neteo trimestral y compresión del nocional
  • Informes al repositorio con acuses
  • Identificadores de operación en cada etapa
  • Calendario de pagos y avisos a los participantes
  • Diario y auditoría para cada evento de swap
  • Despliegue: por configuración, dentro de la plataforma UniFin

Visión general del producto

Unifin Swaps es la suite OTC de swaps de la plataforma UniFin para bancos, corredores y empresas con riesgos de tipo de interés y de divisa.

La suite conduce un swap de las peticiones de cotización al informe al repositorio: ejecución, confirmación, colateral, neteo y compresión.

La cartera se revaloriza en las curvas, la cobertura se mantiene en su sitio, y la vista regulatoria cuadra con los libros.

Cada etapa se confirma con documentos e identificadores, mientras el calendario sostiene los plazos de los eventos.

La solución funciona dentro de la plataforma UniFin y se configura según la política de contraparte y de límites.

Lo que aporta

Lo que aporta la solución

Peticiones de cotización

Las cotizaciones de los creadores de mercado suelen recogerse por teléfono: los tipos llegan uno a uno y el historial de operaciones se pierde en un buzón. La solución envía la petición en una acción. Reúne las cotizaciones en una pantalla y ejecuta la mejor tras los controles de límites y colateral. Con la solución el tipo es competitivo y la ejecución se mantiene dentro de los límites. El tiempo de negociación va a la operación, no a llamar alrededor. En el montaje, la lista de creadores de mercado, el canal (portal o FIX) y los controles vienen como datos de referencia, sin cambios de código. Cada cotización y decisión queda en el diario.

Confirmación el mismo día

Una divergencia de términos suele aparecer al día siguiente, cuando la operación está contabilizada y discutir sale caro. La solución concilia los términos con las plantillas estándar dentro del día y asigna el identificador de operación al momento. Con la solución no hay pausas de liquidación ni penalizaciones por confirmaciones en disputa, y la conciliación consume menos horas manuales. En el montaje, la cola de eventos (fixings, revisiones de tipo, pagos, vencimientos) y el historial de versiones son visibles. Cualquier cambio se recupera con su autor y su hora.

Ciclo de vida de eventos

Fixings, revisiones de tipo y pagos suelen vivir en calendarios de personas distintas, y una fecha perdida aparece en el peor momento. La solución conduce los eventos del contrato por calendario y avisa con antelación. Un fixing se comprueba contra la fuente, la revisión de tipo pasa y un pago cae en la fecha de liquidación. Con la solución no hay comisiones de demora, y nadie mantiene fechas bajo control manual. En el montaje, la cola de eventos es visible con estados y recordatorios. Los calendarios y las reglas de cálculo se fijan en configuración, sin cambios de código.

Colateral de operación

Las necesidades de colateral suelen calcularse tarde por la noche, y hasta entonces la cobertura no está clara. La solución calcula la cobertura y el margen inicial durante el día y muestra qué falta antes de la llamada a la contraparte. Con la solución el colateral es exactamente lo que exige el acuerdo, sin colchón hasta la liquidación, y con menos comisiones de demora. En el montaje, umbrales e importes mínimos de transferencia se configuran por segmento, y los activos elegibles son visibles en una lista. Cada necesidad lleva un plazo y un responsable.

Valoración de cartera

Cuando la cartera se valora una vez por semana, las decisiones cabalgan sobre una imagen de ayer. La solución refresca NPV y DV01 en las curvas de divisa. La mesa y el control de riesgo leen un mismo conjunto de cifras. Con la solución el riesgo es visible al momento, y no se retiene capital extra por un escenario pasado. Las mesas discuten sobre operaciones, no sobre cifras. En el montaje, el calendario de recálculo y las conciliaciones de fuente se gestionan, y las vistas por contraparte y por conjunto vienen de un solo modelo.

Neteo y compresión

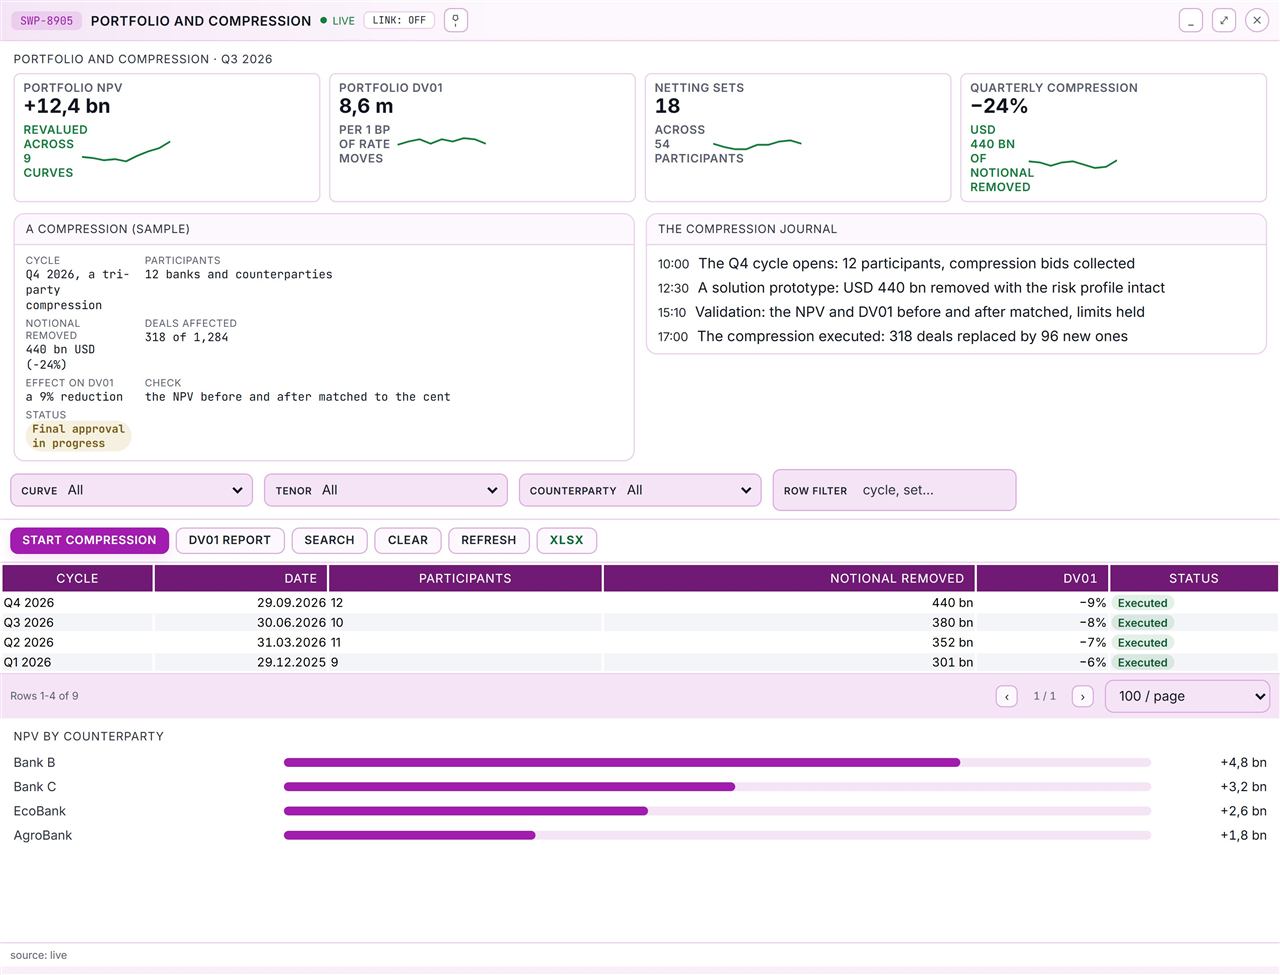
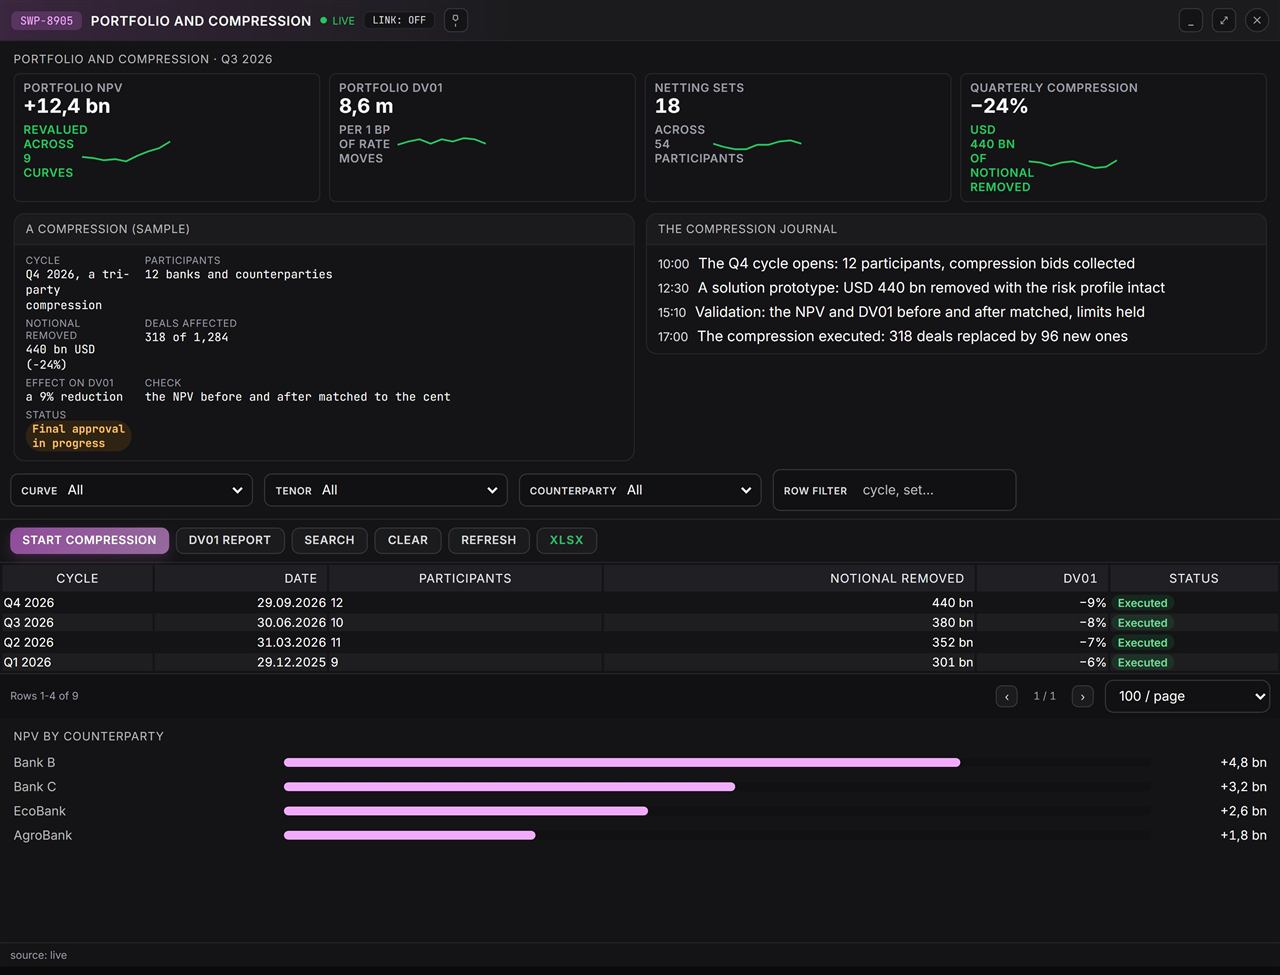
El trimestre suele cerrarse con un neto manual: el nocional se empareja en hojas de cálculo. Cada nocional que queda en los libros arrastra colateral y capital consigo. La solución cierra el trimestre con un solo neto y retira parte del nocional en las operaciones seleccionadas. Con la solución las comisiones son menores, y queda menos capital atado en colateral. En el montaje, la selección de operaciones y el recálculo de NPV y DV01 son visibles antes y después. Los ciclos y las reglas de selección vienen del montaje.

Informes al repositorio

Los informes al repositorio suelen armarse a mano desde tablas distintas, y cada imprecisión se convierte en correspondencia con el regulador. La solución prepara los informes según el calendario desde la misma imagen que los libros y conserva los acuses de aceptación. Con la solución las peticiones se atienden sin periodos de prisa, y no hay comisiones por reporting tardío. En el montaje, el alcance de los informes, la cola de envío y los acuses son visibles para cada operación. Los formatos y las reglas de selección forman parte de la configuración.
Cobertura

Qué cubre

Un solo recorrido: cotización, operación, confirmación, compresión.

Petición de cotización

Peticiones por el portal y FIX, cotizaciones y controles previos en una pasada.

Confirmación y ciclo de vida

Plantillas estándar, un calendario de fixings, revisiones de tipo y pagos.

Colateral de operación

Llamadas de margen con umbrales y un flujo de disputa con plazos.

Valoración y curvas

Curvas de divisa con refresco de NPV y DV01 y conciliaciones de fuente.

Neteo y compresión

Conjuntos de neteo, ciclos trimestrales tripartitos validados por NPV y DV01.

Liquidación

Las dos piernas neteadas por conjunto; el neto trimestral conciliado con la contraparte.

Reporting al repositorio

Identificadores de operación, informes al repositorio y acuses en el diario.

Diario y auditoría

Cada cotización, confirmación, llamada, sustitución e informe conservado en el diario de la plataforma.

Stand

Pantallas de la solución

El blotter de swaps, la petición de cotización y el ticket de nuevo swap, el puesto de curvas de tipos y el colateral de operación.

Pantalla del libro de swaps con los swaps activos
Libro de swaps: swaps activos, NPV, tipos y diario del día
Pantalla de ejecución RFQ con las cotizaciones de los creadores
Ejecución (RFQ): la solicitud, las cotizaciones de los creadores y el mejor tipo
Pantalla del colateral CSA con las llamadas de margen
Colateral CSA: llamadas, cobertura e inventario
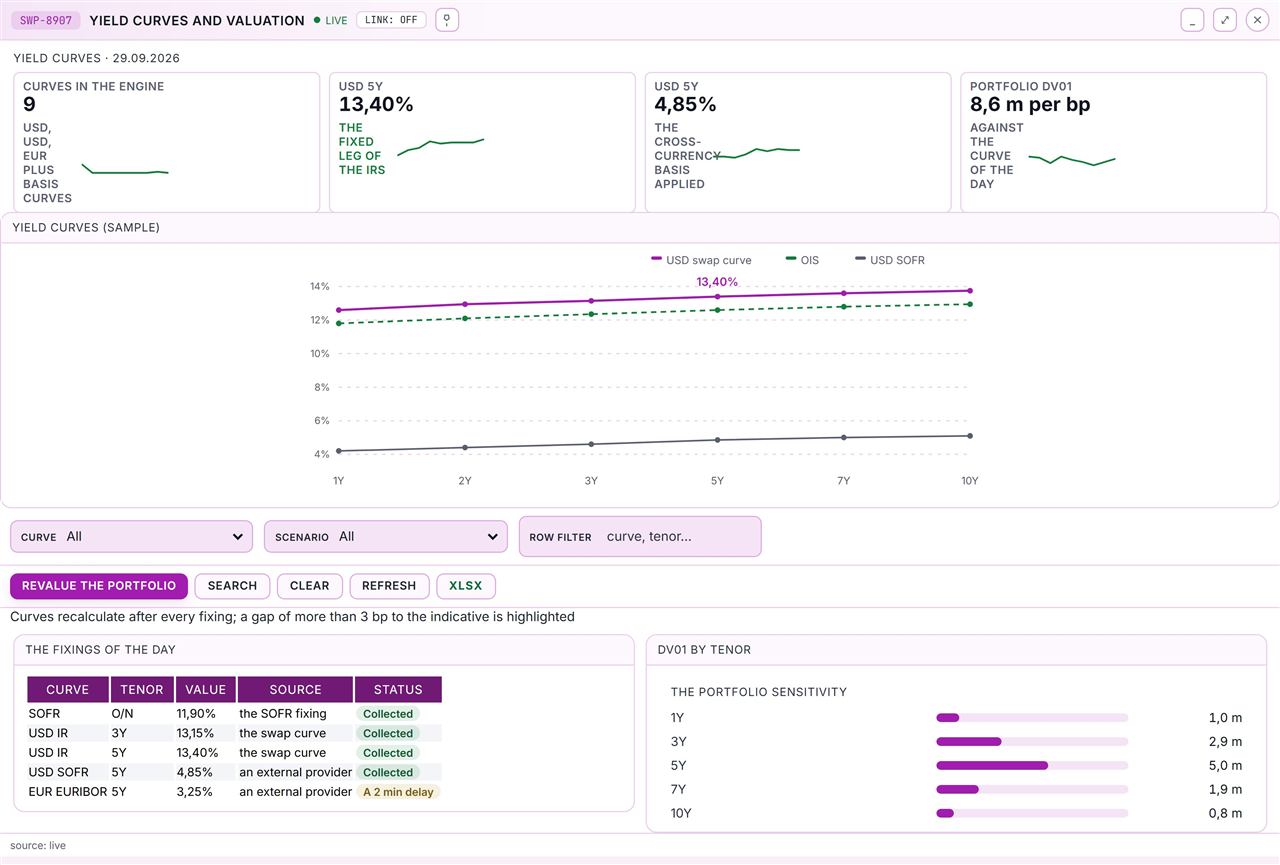
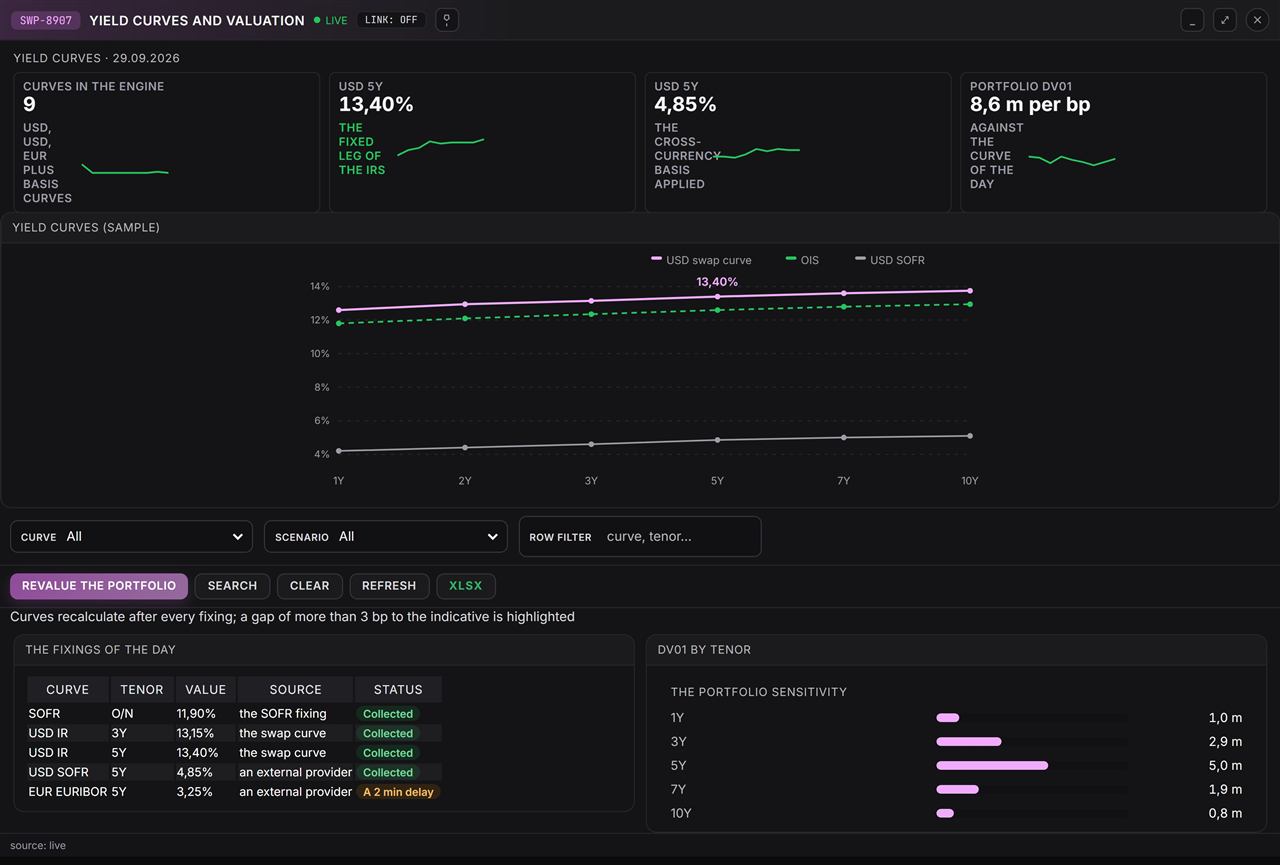
Pantalla de curvas de tipos con curvas USD y EUR y fixings
Curvas de tipos: curvas USD y EUR, fixings del día y DV01 por vencimiento
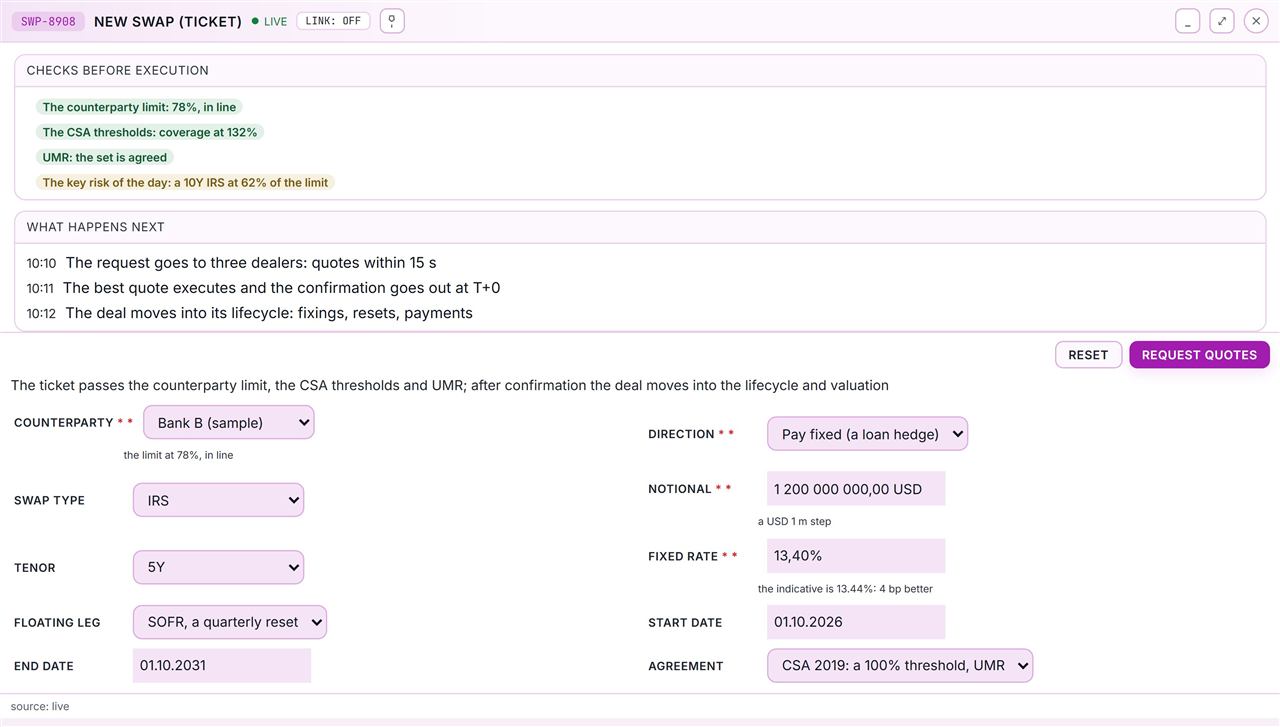
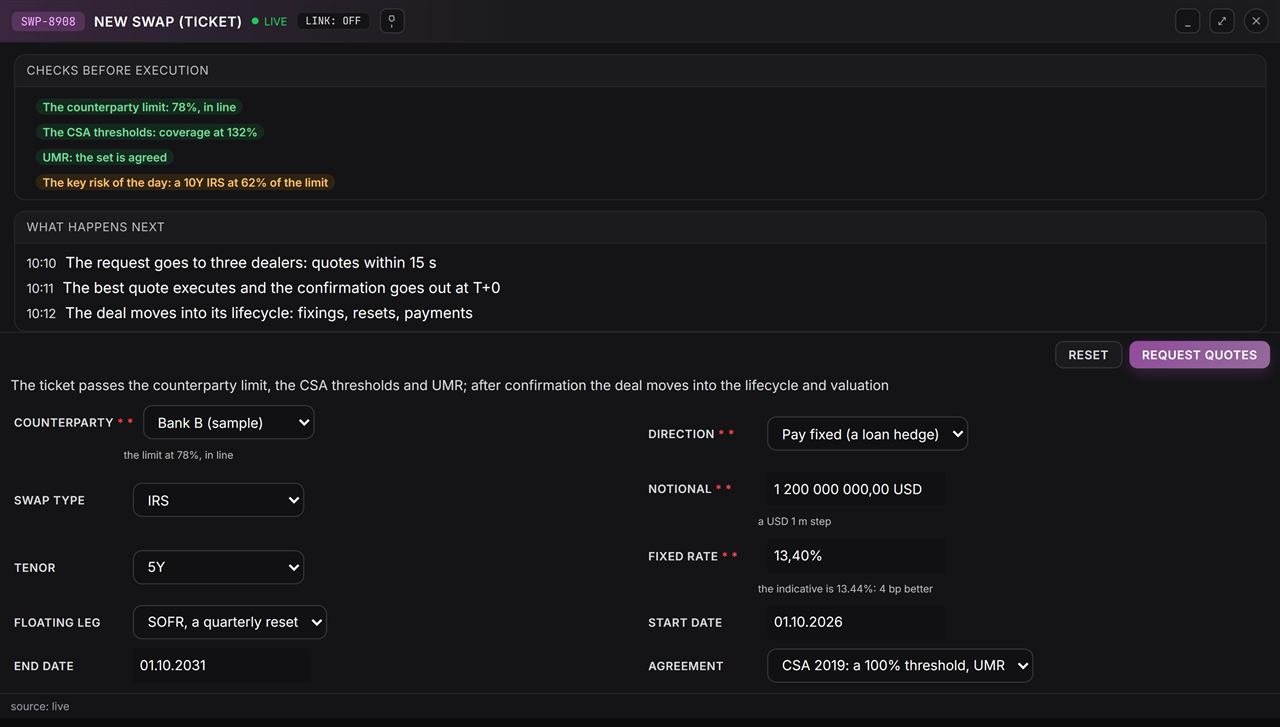
Formulario de nuevo ticket de swap con los controles previos
Nuevo ticket de swap: contraparte, nocional, vencimiento, tipo fijo y controles previos
Pantalla de cartera y compresión con NPV, DV01 y ciclos
Cartera y compresión: NPV por contraparte, DV01 y ciclos

Cómo funciona

De una petición de cotización a la liquidación en cinco pasos

Un swap: una petición, controles, una confirmación, eventos y el neto.

  1. 1

    Sale la petición de cotización

    Un puesto pide cotizaciones a los creadores de mercado; el tipo indicativo aparece.

  2. 2

    Controles antes de ejecutar

    Límites y umbrales de colateral pasan en una sola pasada.

  3. 3

    Ejecución y confirmación

    La mejor cotización se ejecuta; la confirmación se firma.

  4. 4

    Ciclo de vida en el calendario

    Los fixings se concilian, la revisión de tipo pasa y los pagos se unen al neto.

  5. 5

    Liquidación y reporting

    El trimestre cierra con un solo neto y los informes al repositorio se aceptan.

Sectores

Sectores que sirve

La suite sirve a bancos y corredores, empresas con riesgos de tipo de interés y de divisa, gestores de activos y fondos, y operadores de infraestructuras OTC.

Bolsa / centro de negociación

Negociación, supervisión, datos de mercado y post-negociación sobre un núcleo gobernado, lanzado por configuración.

Gestión de activos / fondo

Analítica, índices e instrumentos de cobertura para los equipos de cartera e investigación.

Empresa / emisor

Acceso al mercado para productores y emisores: subastas, entregas, activos tokenizados y datos.

Fintech / datos

Productos de datos, servicios de IA y acceso API-first para construir sobre la plataforma.

Arquitectura

Arquitectura y acceso

El núcleo de swaps: peticiones de cotización, confirmaciones, colateral, valoración, neteo y reporting.

Conjunto de servicios

El portal de swaps y seis ventanas, BFF, peticiones de cotización, confirmaciones, colateral, valoración y neteo.

Las suites externas siguen fuera

Los creadores de mercado (FIX), el repositorio, la cámara de compensación y la contabilidad se conectan por conectores.

Multirregión y DR

Lectura en activo-activo, una región de DR para el Tier-0, clústeres activo-pasivo/activo-activo y replicación de bases de datos.

Extender sin tocar el núcleo

Un nuevo creador de mercado, plantilla o evento entra por un conector: el núcleo no se mueve.

Capa de IA

La capa de IA resume el día por contraparte y señala cotizaciones inusuales; son personas las que aprueban cada llamada.

Esquema de arquitectura La misma arquitectura como página independiente. Abrir el esquema aparte

Madurez

Listo hoy, lo siguiente después

Después: conciliación de cartera y optimización del margen; la base está puesta.

Disponible hoy

  • Peticiones de cotización a los creadores de mercado
  • Confirmación el mismo día y cola de eventos
  • Colateral de operación con cobertura y una ejecución de margen sin disputas
  • Compresión de nocional trimestral y reporting al repositorio

Siguiente paso

  • Conciliación de cartera como servicio para el lado comprador
  • Optimización del margen entre conjuntos
  • Formatos de repositorio y rutas de compensación adicionales (hoja de ruta)

Versiones

Historial de versiones

Versiones trimestrales desde la fundación de la plataforma (2020); la suite de swaps se lanzó en 2026.

2026 Q1

  • Peticiones de cotización y confirmaciones el mismo día.

2026 Q2

  • Colateral de operación y ciclo de compresión trimestral.

2026 Q3

  • Valoración de cartera y neteo: curvas, NPV y conjuntos de liquidación.

2026 Q4

  • Servicios de conciliación de cartera y optimización del margen (plan).

Descripción detallada

Descripción detallada

El mapa de módulos, los términos de colateral y el marco de entrega.

Cómo se ensambla la suite

Canales y clientes
FIX 4.2 / 4.4 / 5.0, REST con mTLS, ficheros SFTP, portales web
Borde y acceso
Pasarela API con 126 rutas, inicio de sesión único con Keycloak, WAF y CSP
Servicios del núcleo de plataforma
trading-ms risk-ms collateral-ms clearing-ms AI agentic layer Servicios de la suite sobre el núcleo de plataforma compartido
Datos y eventos
PostgreSQL 17 por servicio, Redis 7, colas quorum RabbitMQ 3.13, outbox transaccional
Resultados y reporting
Portales, informes, canales de regulador y de socios

Descripción detallada

Deje sus contactos para abrir la descripción detallada y descargar el PDF con la arquitectura, los casos y los detalles de puesta en servicio.

Consúltenos sobre la suite de swaps

Traiga una jornada de negociación. Mostraremos el camino, de una petición de cotización a una confirmación y de una llamada de margen a un ciclo de compresión.